Investissement locatif à Lille : le rendement se joue avant l’achat, pas sur le loyer espéré
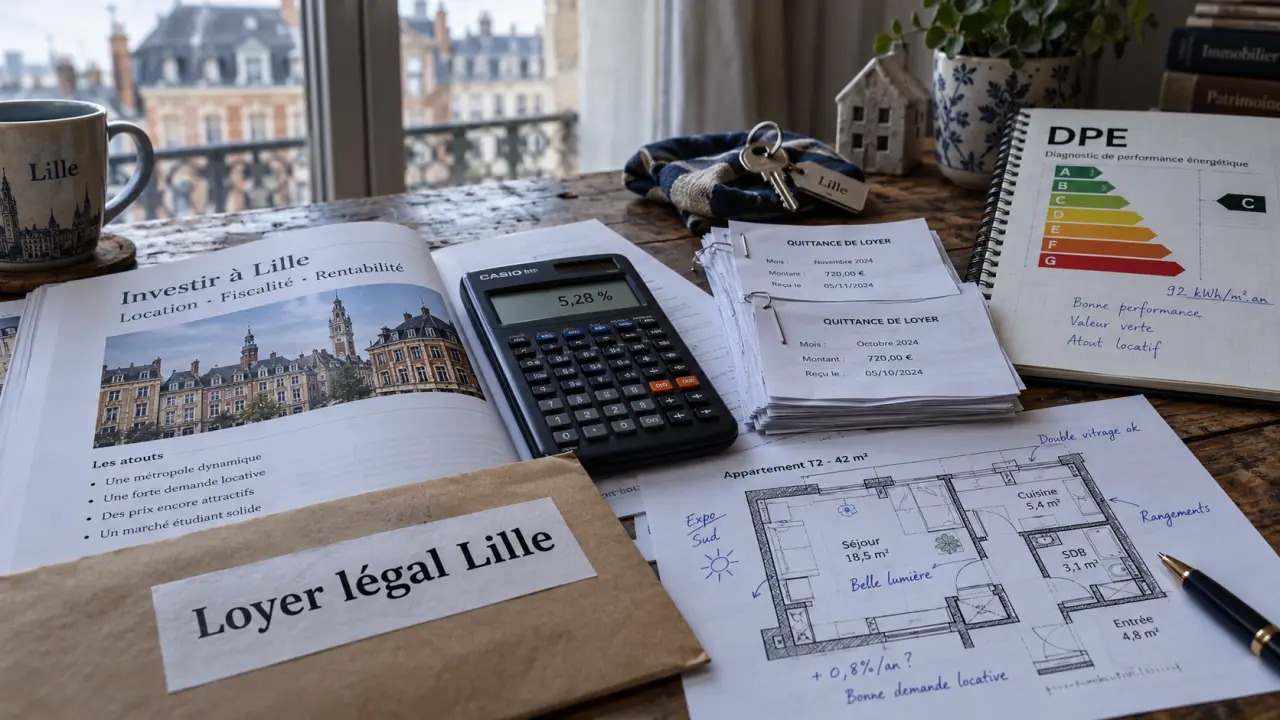
Un investissement locatif à Lille peut être pertinent pour loger des étudiants ou des actifs et constituer un patrimoine. Mais la demande ne suffit pas à rendre un achat rentable : le prix négocié, le loyer légal, les charges et les travaux déterminent le résultat. La bonne approche consiste à sélectionner un logement pour un locataire précis, puis à vérifier que ses revenus couvrent suffisamment ses coûts.
Une demande solide, mais différente selon l’adresse et le logement
Lille bénéficie de sa population étudiante, de ses pôles d’emploi et de ses transports. Les estimations citées vont de plus de 110 000 étudiants à environ 125 000 dans la métropole, selon le périmètre retenu. Meilleurtaux indique également que 67 % des habitants sont locataires. Ces repères soutiennent l’intérêt du marché, sans garantir une location immédiate pour chaque appartement.
Simuler la rentabilité locative à Lille
Modifiez les hypothèses ci-dessous pour obtenir une estimation indicative de votre projet locatif.
Résultats de la simulation
À vérifier séparément : ces résultats sont indicatifs. Le plafond légal, la fiscalité applicable, les conditions du crédit et les données bancaires doivent être confirmés auprès des organismes et professionnels concernés.
Formules utilisées
Coût complet = prix d’achat + frais d’acquisition + travaux + mobilier + honoraires.
Loyer mensuel retenu = minimum entre le loyer mensuel envisagé et le plafond saisi.
Loyer annuel encaissé = loyer mensuel retenu × (12 − mois de vacance).
Rendement brut = loyer annuel encaissé ÷ base d’investissement × 100.
Résultat net avant impôt et financement = loyer annuel encaissé − charges non récupérables − taxe foncière − assurance − frais de gestion.
Mensualité constante = capital × [taux mensuel × (1 + taux mensuel)nombre de mensualités] ÷ [(1 + taux mensuel)nombre de mensualités − 1].
Trésorerie mensuelle = (résultat net avant impôt et financement − fiscalité annuelle) ÷ 12 − mensualité de crédit.
Un studio près d’un campus ne répond pas au même besoin qu’un T3 destiné à un couple. Pour les étudiants, le trajet vers l’établissement, le budget charges comprises et l’équipement comptent fortement. Pour les actifs et les familles, l’isolation, le rangement, les commerces et la qualité de l’environnement prennent davantage de poids.
Considérez le logement comme un aimant : il doit attirer le bon public, pas simplement multiplier les visites. Un bureau utilisable, une connexion internet possible et un trajet direct vers le campus peuvent être plus décisifs qu’une décoration coûteuse. Avant d’acheter, écrivez trois raisons concrètes pour lesquelles votre locataire cible choisirait cette adresse plutôt qu’une autre. Si elles reposent seulement sur un loyer bas, la marge de sécurité est fragile.
Enfin, Lille intramuros et la Métropole Européenne de Lille ne sont pas interchangeables. Un prix ou un rendement métropolitain ne décrit pas nécessairement le marché d’une rue du centre.
Comparer les quartiers avec le prix réel et le profil du locataire
Pour 2026, Investissement-locatif.com cite un prix moyen de 3 359 €/m² pour les appartements, avec une fourchette de 2 192 à 4 640 €/m². Il s’agit d’un repère de marché, non d’une estimation individuelle. Surface, étage, état, occupation et copropriété peuvent modifier sensiblement la valeur.
Vérifiez le loyer légal à Lille, Hellemmes et Lomme : Utilisez ce simulateur pour vérifier gratuitement si le loyer proposé respecte l’encadrement légal dans les communes concernées.
| Secteur | Prix indicatif cité | Projet à examiner |
|---|---|---|
| Vauban-Esquermes | 3 859 €/m² | Petite surface ou colocation adaptée aux étudiants |
| Wazemmes | 3 723 €/m² | Studio ou T2, avec vérification attentive de la rue |
| Saint-Maurice/Pellevoisin | 3 553 €/m² | T2 ou T3 pour actifs, selon les transports |
| Bois-Blancs | 3 439 €/m² | Logement pour actifs, selon l’emplacement précis |
| Moulins | 3 212 €/m² | Petite surface ou colocation après analyse locale |
| Faubourg de Béthune | 2 739 €/m² | Recherche d’un ticket d’entrée inférieur, avec contrôle de la demande |
Ces valeurs, citées par Investissement-locatif.com, doivent être confrontées aux transactions comparables et aux annonces récentes. Dans le Vieux-Lille ou le centre, examinez aussi la revente : charme et centralité ne compensent pas automatiquement des charges élevées ou des travaux lourds.
Le studio limite le budget total mais expose davantage aux changements de locataires. Le T2 offre un compromis entre surface, public étudiant et jeunes actifs. Un T3 peut viser des ménages souhaitant rester plus longtemps. La colocation exige des chambres adaptées, des espaces communs suffisants et une gestion plus active ; additionner des loyers par chambre ne démontre pas sa rentabilité.
Calculer le rendement sur le coût complet, puis tester la trésorerie
Les rendements bruts annoncés à Lille vont notamment de 4 à 7 % selon Investissement-locatif.com. Ce sont des indications, pas une performance promise. La comparaison n’a de sens qu’avec la même méthode et des loyers hors charges réalistes.
Du rendement affiché au rendement net
Le rendement brut se calcule ainsi : loyers annuels hors charges divisés par le prix d’acquisition, puis multipliés par 100. Pour décider, utilisez également le coût complet : achat, frais d’acquisition, travaux, mobilier éventuel et honoraires liés au projet.
L’exemple d’un studio acheté environ 69 500 €, loué 350 € mensuels hors charges, produit 4 200 € annuels, soit environ 6 % bruts sur le seul prix. À titre de simulation, si son coût complet atteint 80 000 €, le rendement tombe à 5,25 %. Avec 1 200 € de dépenses annuelles non récupérables et de provisions, il reste 3 000 €, soit 3,75 % avant impôt et financement.
Intégrez la taxe foncière hors part récupérable, les charges propriétaire, l’assurance, la gestion, l’entretien et une provision de vacance. Distinguez ensuite le rendement net avant impôt du rendement net-net, après fiscalité.
Un rendement positif ne garantit pas l’autofinancement
La trésorerie correspond aux encaissements diminués des dépenses, des échéances de crédit et des impôts. Une opération rentable peut donc demander un effort d’épargne mensuel. Testez un remplacement d’équipement, une période sans locataire et des travaux imprévus avant de fixer votre apport. Conservez une réserve plutôt que d’engager toute votre épargne dans l’acquisition.
Fixer le loyer légal et auditer le DPE avant toute offre
Les repères de loyers ne sont pas directement interchangeables : un loyer médian hors charges de 11,7 €/m² en 2023 et une moyenne de 16,4 €/m² pour un appartement figurent parmi les valeurs citées. Date, périmètre et composition du parc expliquent pourquoi il faut privilégier des comparables proches plutôt qu’une moyenne générale.
L’encadrement des loyers concerne Lille, Hellemmes et Lomme. Vérifiez le loyer de référence majoré applicable à l’adresse, à la période du bail, au nombre de pièces, à l’époque de construction et au caractère meublé ou non. Le loyer de base hors charges doit respecter ce plafond. Un complément de loyer ne doit jamais servir à équilibrer artificiellement le projet : il est soumis à des conditions précises.
Le DPE peut aussi compromettre la mise en location ou imposer une rénovation. Les logements F et G sont notamment concernés par des restrictions d’augmentation des loyers ; vérifiez les interdictions de location applicables au moment prévu pour le bail auprès de Service-Public.fr.
- Demandez le DPE complet et faites chiffrer les travaux nécessaires.
- Lisez les procès-verbaux d’assemblée générale et les documents de copropriété.
- Contrôlez les charges, les impayés collectifs et les travaux votés ou envisagés.
- Vérifiez la décence, la ventilation, l’humidité et les possibilités réelles d’aménagement.
Choisir la fiscalité et l’accompagnement sans masquer les risques
La location nue relève des revenus fonciers ; la location meublée relève des bénéfices industriels et commerciaux. Le statut LMNP dépend de votre situation. Pour une location meublée classique éligible, le micro-BIC prévoit un abattement forfaitaire de 50 %, sous réserve des conditions et seuils applicables. Le régime réel permet de déduire certaines charges et de pratiquer des amortissements selon les règles fiscales.
Ne choisissez pas le réel uniquement pour réduire l’impôt annuel : comparez les frais comptables, votre horizon de détention et les conséquences à la revente, notamment le traitement des amortissements. Une simulation personnalisée avec un professionnel est préférable à une promesse de revenus « sans impôt ».
Côté financement, demandez une étude intégrant assurance emprunteur, garanties, frais et éventuel différé pendant les travaux. La banque peut ne retenir qu’une partie des loyers prévisionnels : faites confirmer ses hypothèses avant de signer.
Si vous déléguez la recherche ou la gestion à distance, exigez un budget détaillé, des devis vérifiables et une estimation locative compatible avec l’encadrement. Le bon achat reste celui qui fonctionne avec des hypothèses prudentes, sans hausse automatique du loyer ni plus-value indispensable à l’équilibre.
- Investissement locatif à Lille : le rendement se joue avant l’achat, pas sur le loyer espéré - 27 octobre 2026
- Désolidarisation du prêt immobilier : quitter le logement ne suffit pas à quitter le crédit - 26 octobre 2026
- Investissement locatif à Marseille : un prix bas ne suffit pas à faire un bon rendement - 25 octobre 2026
Articles qui pourraient vous intéresser :
 Réussir son achat immobilier en Bretagne : budget réel, bonnes zones et erreurs à éviter
 Clause suspensive d’achat immobilier : 4 leviers pour sécuriser votre transaction sans bloquer la vente
 Prêt immobilier pour fonctionnaires : comparez crédit classique, PTZ et caution mutuelle
 Investissement locatif : réduire ses impôts sans confondre déduction, déficit et réduction