Clause suspensive d’achat immobilier : 4 leviers pour sécuriser votre transaction sans bloquer la vente
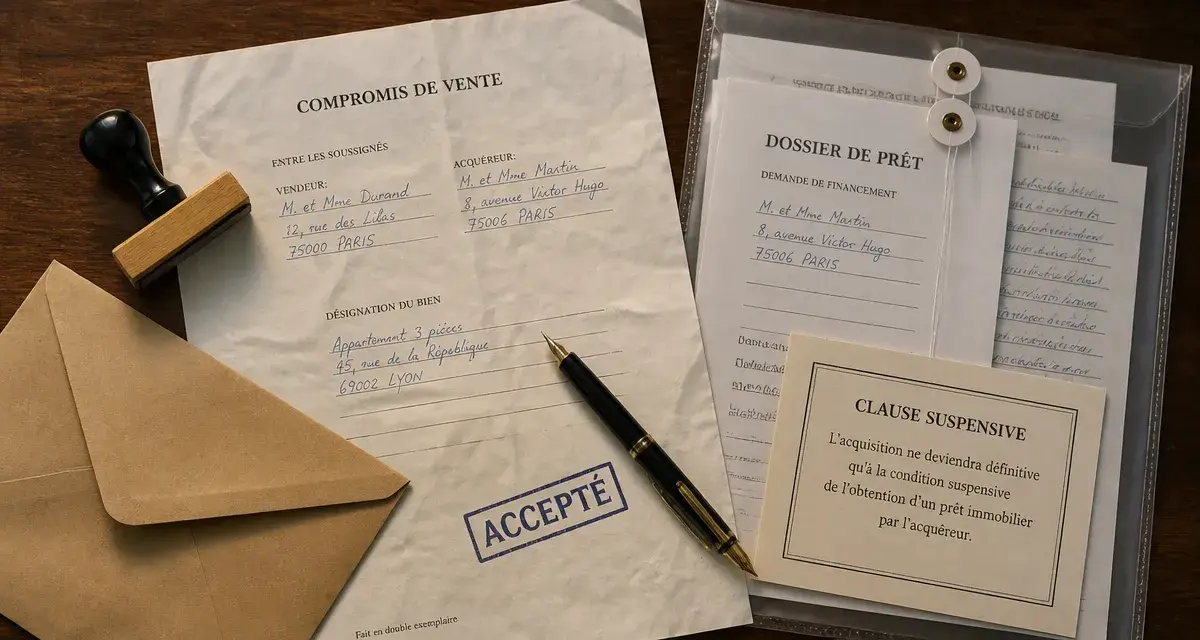
L’achat d’un bien immobilier constitue souvent l’investissement d’une vie, mais il comporte des risques financiers réels. La clause suspensive est le principal garde-fou juridique pour l’acquéreur. En permettant d’annuler une transaction sans pénalités si certaines conditions ne sont pas remplies, elle transforme une promesse d’achat en un engagement sécurisé. Pourtant, une rédaction imprécise peut se retourner contre l’acheteur ou faire échouer une vente prometteuse.
Comprendre le rôle protecteur de la clause suspensive
La clause suspensive est une disposition insérée dans le compromis de vente qui conditionne la validité de l’acte à la survenance d’un événement futur et incertain. Si cet événement ne se réalise pas, le contrat devient caduc et l’acquéreur récupère l’intégralité de son dépôt de garantie.
Comprendre la condition suspensive de prêt immobilier : Découvrez le rôle et le fonctionnement de la clause d’obtention de prêt dans une promesse de vente immobilière grâce à ce guide officiel.
Le cas le plus fréquent concerne l’obtention d’un prêt bancaire. Sans cette clause, un acquéreur dont le crédit serait refusé resterait juridiquement tenu de finaliser l’achat, sous peine de perdre son apport personnel ou d’être poursuivi pour dommages et intérêts. La loi impose une durée minimale de 30 jours pour l’obtention du financement, bien que la pratique courante porte ce délai à 45 ou 60 jours pour sécuriser le dossier.
Les conditions de financement : bien plus qu’une simple formalité
La clause de prêt est la plus courante, mais sa rédaction exige une précision chirurgicale. Indiquer simplement « sous réserve de l’obtention d’un prêt » est une erreur stratégique majeure. Les tribunaux exigent des détails pour que la clause soit réellement invocable.
Pour que la clause suspensive joue son rôle, définissez avec précision le montant du prêt, le taux d’intérêt maximal souhaité ainsi que la durée de remboursement. Si ces éléments ne sont pas mentionnés, un vendeur peut arguer que l’acheteur a volontairement saboté son dossier pour se rétracter. En fixant des plafonds réalistes, l’acquéreur s’assure que si la banque propose des conditions moins favorables, il est en droit de se retirer sans perdre ses fonds.
La gestion de la relation avec l’organisme prêteur est un aspect souvent négligé. Considérez votre dossier de demande de prêt comme un levier stratégique. En fournissant des pièces justificatives complètes et en démontrant une stabilité financière irréprochable dès le premier dépôt, vous réduisez le délai de traitement. Cette proactivité permet d’anticiper les refus basés sur des dossiers incomplets, qui sont souvent les seuls cas où la clause suspensive ne peut être activée sans risque de litige. Un dossier solide est le meilleur moyen de sécuriser votre achat tout en gardant la main sur le calendrier.
Au-delà du prêt : les autres clauses indispensables
Si le financement est le pilier central, d’autres conditions peuvent être ajoutées pour sécuriser des situations particulières et éviter des déconvenues après la signature de l’acte authentique.
L’urbanisme et les servitudes permettent d’annuler la vente si le certificat d’urbanisme révèle des contraintes majeures, comme une interdiction de construire ou une servitude de passage handicapante. L’absence de préemption est également cruciale : la vente est suspendue au fait que la mairie ou un autre organisme public n’exerce pas son droit de préemption sur le bien. Enfin, si vous devez vendre votre logement actuel pour financer le nouveau, la clause de vente immobilière est vitale. Elle vous protège si, contre toute attente, votre propre bien ne trouve pas preneur dans les délais impartis.
Les risques liés à une rédaction trop vague
Une clause mal rédigée est une clause inefficace. Dans le droit immobilier, la précision est la règle d’or. Une clause qui ne définit pas les caractéristiques du prêt ou qui omet de préciser les délais peut être interprétée contre celui qui cherche à s’en prévaloir.
Il est également déconseillé de multiplier les clauses suspensives inutiles. Un compromis de vente surchargé de conditions peut effrayer le vendeur, qui préférera un dossier plus simple. L’équilibre consiste à inclure les conditions essentielles à la protection de l’acheteur tout en restant attractif aux yeux du vendeur.
Que faire si une condition suspensive n’est pas réalisée ?
Lorsque l’événement prévu ne se produit pas, la procédure est codifiée. L’acquéreur doit informer le vendeur dans les plus brefs délais, par lettre recommandée avec accusé de réception, en fournissant les justificatifs nécessaires, comme une attestation de refus de prêt.
En cas de refus de prêt bancaire, la fourniture de l’attestation permet la récupération du dépôt de garantie. Pour une non-réalisation d’une condition d’urbanisme, la notification au vendeur avec preuve entraîne l’annulation sans frais. Si le délai est dépassé sans nouvelle, l’acquéreur doit solliciter une prorogation pour éviter la caducité du compromis.
Le silence de l’acheteur à l’expiration des délais peut être interprété comme une renonciation à la clause suspensive. Dans ce cas, l’acheteur se retrouve engagé définitivement, même si le financement n’est pas au rendez-vous. La vigilance est donc de mise jusqu’au jour de la signature finale chez le notaire.

- Clause suspensive d’achat immobilier : 4 leviers pour sécuriser votre transaction sans bloquer la vente - 19 septembre 2026
- Peinture murale or : éclairer une pièce sans la rétrécir - 18 septembre 2026
- Rénovation maison en Loire-Atlantique : le mauvais ordre des travaux peut faire exploser le budget - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Maison, terrain ou neuf à Estrablin : que comparer avant d’acheter ?
 Courtier en achat immobilier : comment il compare les banques, négocie le taux et sécurise le financement
 MeCaza chasseur immobilier pour location et achat : gagner du temps, viser juste et sécuriser sa recherche
 Prêter de l’argent à son fils pour un achat immobilier : prêt, donation et fiscalité