Prêter de l’argent à son fils pour un achat immobilier : prêt, donation et fiscalité
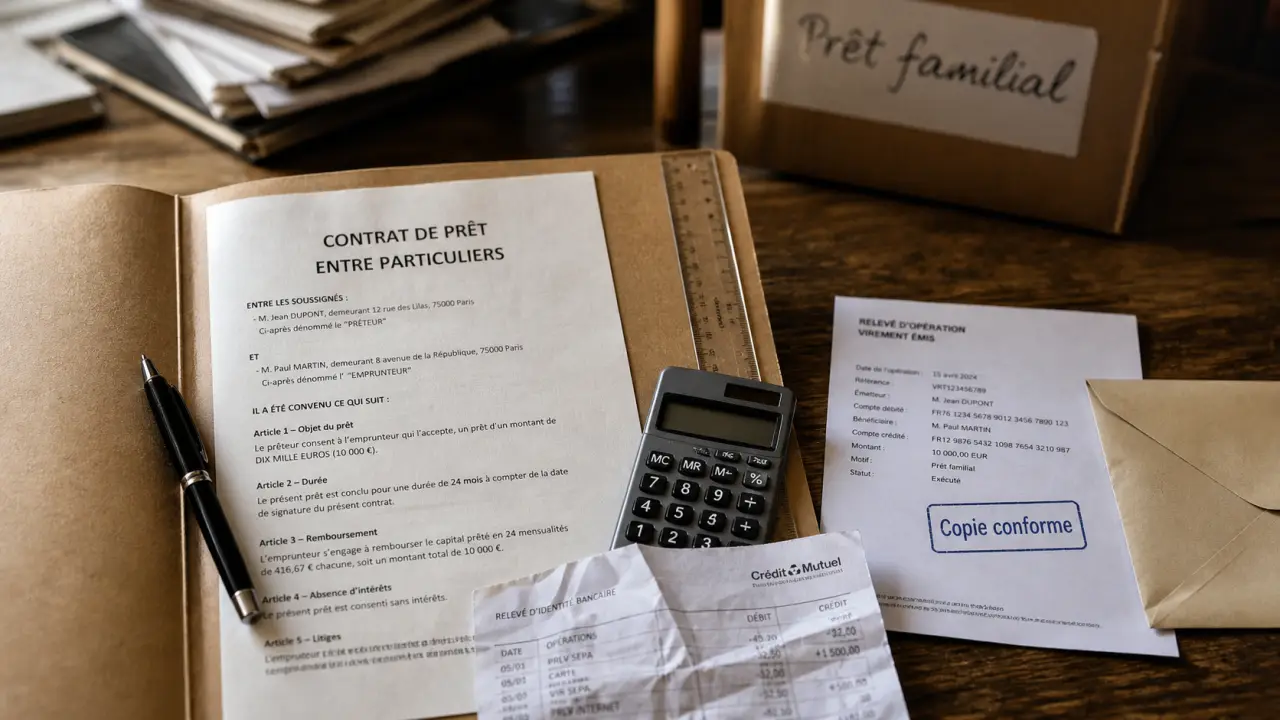
Avant de verser les fonds, il faut distinguer deux opérations très différentes. Un prêt familial suppose que votre fils remboursera la somme, même si le remboursement est souple, différé ou sans intérêts. Une donation, elle, transfère l’argent définitivement. Pour un achat immobilier, la banque, le notaire et l’administration fiscale peuvent vouloir comprendre l’origine des fonds.
Si vous présentez la somme comme un prêt, il faut pouvoir prouver qu’une dette existe réellement. À l’inverse, si vous donnez l’argent sans le signaler, l’opération peut être requalifiée plus tard, notamment au moment d’une succession.
Quand le prêt est préférable
Le prêt est souvent adapté lorsque vous souhaitez aider temporairement votre fils sans déséquilibrer votre patrimoine ni avantager durablement un enfant par rapport aux autres. Il peut servir d’apport personnel, financer des frais de notaire, compléter un crédit bancaire ou permettre de saisir une opportunité immobilière avant une rentrée d’argent attendue.
Il est aussi utile si vous avez plusieurs enfants et que vous voulez conserver une égalité patrimoniale. En cas de décès, une dette bien documentée pourra être prise en compte dans la succession, tandis qu’une somme donnée sans cadre peut créer des tensions.
Quand la donation est plus cohérente
La donation est plus cohérente si vous n’attendez aucun remboursement. En France, chaque parent peut donner jusqu’à 100 000 euros à chaque enfant en franchise de droits, avec un renouvellement possible tous les 15 ans. Il existe aussi un don familial de sommes d’argent pouvant atteindre 31 865 euros, sous conditions, notamment si le donateur a moins de 80 ans et si le bénéficiaire est majeur.
Dans certains cas, une solution mixte est pertinente : une partie en donation, une autre en prêt. Vous pouvez ainsi aider fortement votre fils tout en gardant une logique de remboursement sur une fraction de la somme.
Formaliser le prêt : l’écrit protège tout le monde
Un virement bancaire ne suffit pas toujours à prouver qu’il s’agit d’un prêt. Pour éviter les ambiguïtés, il faut rédiger un document écrit avant ou au moment du transfert des fonds. Au-delà de 1 500 euros, un écrit est indispensable pour établir la preuve d’un prêt entre particuliers.
Déclarer un contrat de prêt avec le formulaire officiel 2062 : Accédez au formulaire officiel 2062 et à son annexe 2062-A pour déclarer un contrat de prêt.
Reconnaissance de dette ou contrat de prêt
Deux formes sont possibles. La reconnaissance de dette est signée par votre fils : il reconnaît devoir une somme précise et s’engage à la rembourser. Le contrat de prêt est signé par les deux parties et détaille les conditions convenues. Pour un achat immobilier, le contrat de prêt est souvent plus complet, car il permet d’indiquer l’objet du financement, les échéances, le taux éventuel et les modalités de remboursement anticipé.
Le document doit mentionner au minimum l’identité du parent prêteur et de l’enfant emprunteur, le montant en chiffres et en lettres, la date de mise à disposition des fonds, la durée du prêt, le calendrier de remboursement, le taux d’intérêt s’il y en a un, ainsi que les conséquences en cas de retard.
Acte sous seing privé ou acte notarié
Un acte sous seing privé, rédigé et signé entre vous, peut suffire s’il est clair. Pour un montant important, un acte notarié apporte une sécurité supplémentaire. Le notaire vérifie la cohérence de l’opération, conserve l’acte et peut lui donner une date certaine. C’est particulièrement utile lorsque la somme représente une part importante de l’apport immobilier ou lorsque la situation familiale est sensible.
L’acte notarié a un coût, mais il peut éviter des frais bien plus lourds en cas de contestation. Il permet aussi de montrer à la banque que l’apport familial n’est pas une donation déguisée, mais bien une dette organisée.
Un prêt familial touche plusieurs équilibres à la fois. Il influence votre sécurité financière, la capacité d’emprunt de votre fils et la façon dont les autres héritiers percevront l’aide reçue. Mieux vaut vérifier les points sensibles avant le virement : que se passe-t-il si votre fils revend le bien, s’il se sépare de son conjoint, s’il perd son emploi, ou si vous avez vous-même besoin de liquidités ? Poser ces questions n’enlève rien à l’aide familiale. Au contraire, cela la rend plus solide.
Déclaration fiscale : les seuils et réflexes à connaître
Un prêt familial peut être légal et sans impôt immédiat, mais il ne doit pas rester invisible. En France, les prêts entre particuliers d’un montant supérieur à 5 000 euros doivent être déclarés à l’administration fiscale, généralement au moyen du formulaire n°2062.
Qui déclare le prêt familial ?
La déclaration peut être effectuée par l’emprunteur ou le prêteur selon les cas, mais l’essentiel est qu’elle soit bien faite. Elle indique l’existence du prêt, son montant, sa durée, son taux éventuel et l’identité des parties. Cette formalité ne transforme pas le prêt en revenu imposable : elle sert surtout à éviter qu’un versement important soit interprété comme un don non déclaré.
Si plusieurs prêts sont consentis dans l’année et que leur total dépasse le seuil de 5 000 euros, la déclaration est aussi nécessaire. Il faut donc raisonner sur l’ensemble des sommes prêtées, pas seulement sur un virement isolé.
Faut-il prévoir des intérêts ?
Vous pouvez prêter sans intérêts à votre fils. C’est fréquent dans un cadre familial, surtout lorsque l’objectif est de faciliter l’achat immobilier. Toutefois, le prêt à taux zéro doit rester crédible : un montant élevé sans aucune échéance, sans écrit et sans remboursement effectif ressemble davantage à une donation qu’à un prêt.
Si vous prévoyez des intérêts, votre fils les paiera selon les modalités du contrat, et vous devrez les déclarer comme revenus. Le taux choisi doit rester raisonnable et cohérent avec la nature familiale de l’opération. L’objectif n’est pas de faire peser une charge excessive sur l’emprunteur, mais de documenter une dette sérieuse.
Remboursement, banque et achat immobilier : rendre le montage crédible
Un prêt familial destiné à un achat immobilier doit s’intégrer dans le plan de financement global. La banque analysera souvent la somme reçue, car elle veut savoir si elle augmente réellement l’apport ou si elle crée une dette supplémentaire qui pèse sur le budget de votre fils.
Un échéancier compatible avec le crédit immobilier
Le remboursement doit être réaliste. Si votre fils rembourse déjà un crédit immobilier, des charges de copropriété, une assurance emprunteur et les dépenses courantes du logement, un échéancier familial trop ambitieux peut fragiliser son dossier. Mieux vaut prévoir des mensualités modestes, un remboursement différé ou une clause de remboursement anticipé en cas de revente du bien.
Par exemple, un prêt parental peut être remboursé après quelques années, lorsque les revenus de votre fils auront progressé, ou lors de la revente du logement. L’essentiel est d’écrire cette logique clairement, au lieu de s’en remettre à une promesse orale.
Attention au conjoint et au régime d’achat
Si votre fils achète en couple, la question devient plus délicate. Le prêt est-il consenti uniquement à votre fils ou au couple ? Les fonds financent-ils une quote-part du bien lui appartenant personnellement ? Que se passe-t-il en cas de séparation ? Ces points doivent être clarifiés avant la signature chez le notaire.
Lorsque l’argent prêté sert à financer l’apport personnel de votre fils, il est préférable que les actes reflètent correctement l’origine des fonds et la répartition de propriété. Sans cela, une aide familiale peut bénéficier indirectement au conjoint, ce qui n’était peut-être pas votre intention.
Les erreurs à éviter avant de faire le virement
La première erreur consiste à verser l’argent avant d’avoir rédigé quoi que ce soit. Une fois les fonds transmis, il devient plus difficile de prouver l’intention initiale, surtout si les relations familiales se tendent. La deuxième erreur est de prévoir un remboursement vague, du type « quand tu pourras ». Humainement compréhensible, mais juridiquement fragile.
Ne pas déclarer un prêt supérieur à 5 000 euros crée une ambiguïté fiscale inutile. Oublier les autres enfants peut aussi nourrir des soupçons de favoritisme, même si le prêt est remboursable. Il faut aussi préserver votre trésorerie : ne prêtez pas une somme dont vous pourriez avoir besoin pour votre retraite, votre santé ou vos propres projets. Enfin, ne négligez pas le couple acheteur et conservez les virements, les échéanciers et les échanges importants.
La bonne approche consiste à traiter ce prêt familial avec le même sérieux qu’un prêt bancaire, sans perdre sa dimension affective. Un écrit clair, une déclaration fiscale si nécessaire, un calendrier tenable et une réflexion successorale suffisent souvent à transformer une aide parentale en levier solide pour l’achat immobilier de votre fils.

- Clause suspensive d’achat immobilier : 4 leviers pour sécuriser votre transaction sans bloquer la vente - 19 septembre 2026
- Peinture murale or : éclairer une pièce sans la rétrécir - 18 septembre 2026
- Rénovation maison en Loire-Atlantique : le mauvais ordre des travaux peut faire exploser le budget - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Acheter à Maurice sans se tromper : villas, PDS et zones premium à comparer avant d’acheter
 Achat immobilier à Vienne : 394 appartements, 2 644 €/m² et les secteurs à comparer avant de signer
 Maison, terrain ou appartement : quel achat immobilier choisir à Chaponnay ?
 Paris 7e, 8e, 16e ou 17e : où acheter un appartement haussmannien sans se tromper ?