Prêt immobilier pour fonctionnaires : comparez crédit classique, PTZ et caution mutuelle
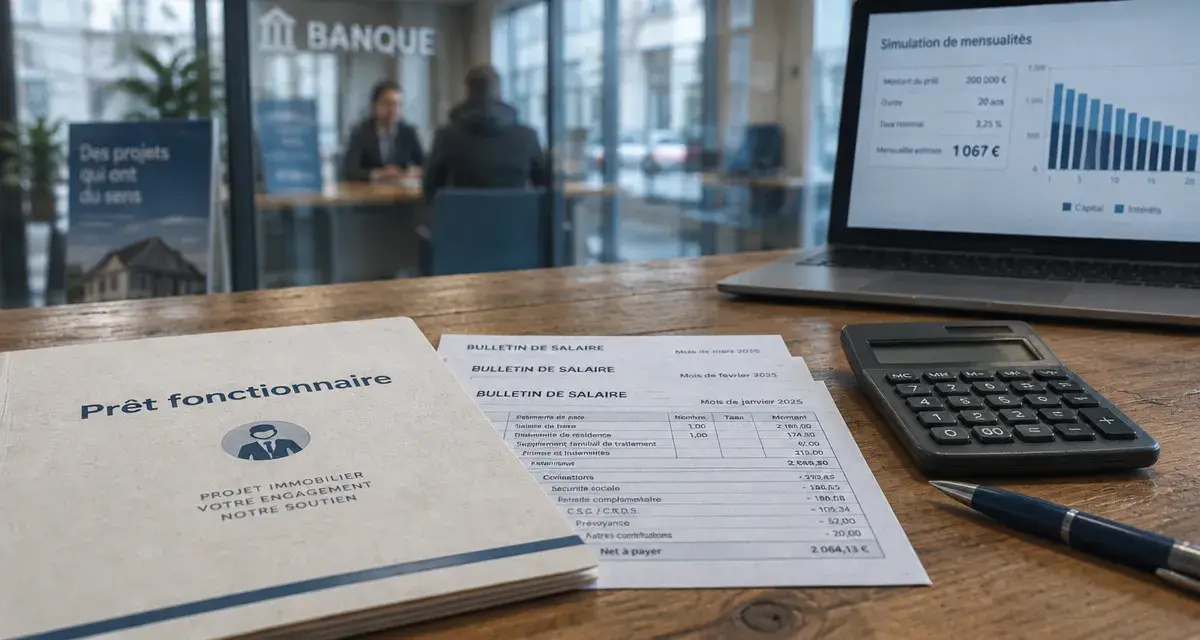
Un prêt immobilier pour fonctionnaires ne se résume pas à un taux réservé aux agents publics. Le statut peut rassurer une banque grâce à la stabilité des revenus, mais la qualité du financement dépend surtout du projet, de l’apport, des charges du foyer et de l’association entre crédit principal, aides et garanties. Pour acheter une résidence principale, construire ou financer des travaux, l’enjeu consiste à retenir les solutions adaptées à votre situation.
Commencer par distinguer le crédit principal des prêts complémentaires
Le crédit immobilier classique reste généralement la base du financement. Il peut être proposé à taux fixe ou révisable et financer un bien neuf, ancien, des travaux, un terrain ou une construction. Sa durée dépend de l’établissement et du dossier. Elle est généralement plafonnée à 25 ans, sauf exception. Pour un agent public, le statut professionnel peut favoriser l’analyse du risque, sans garantir à lui seul une meilleure offre.
Le prêt dit « fonctionnaire » est, quant à lui, un prêt complémentaire. Son montant est limité, souvent de l’ordre de quelques milliers d’euros. Il ne remplace donc pas le prêt principal. Il complète seulement un plan de financement, selon les conditions prévues par l’organisme qui le distribue. Vérifiez votre statut, votre administration d’appartenance, la nature du bien et les règles de cumul applicables.
| Solution | Rôle dans le financement | Points à vérifier |
|---|---|---|
| Crédit immobilier classique | Finance l’essentiel de l’achat ou de la construction | Durée, mensualité, assurance, garantie et TAEG |
| Prêt fonctionnaire | Complète le crédit principal | Montant limité, éligibilité et cumulabilité |
| PTZ | Réduit la part financée avec intérêts | Revenus, localisation, type de bien et primo-accession |
| Prêt épargne logement | Mobilise les droits liés à un PEL ou un CEL | Durée de détention et montant des droits acquis |
| PAS ou prêt conventionné | Facilite certains projets sous conditions | Ressources, projet et modalités de l’établissement prêteur |
Mobiliser les aides selon le bien, les revenus et le statut d’occupation
Le PTZ : utile, mais jamais isolé
Le prêt à taux zéro, ou PTZ, ne comporte ni intérêts ni frais de dossier dans les conditions du dispositif. Il s’adresse notamment aux primo-accédants et dépend des revenus, de la localisation du logement et du type de projet. Il doit obligatoirement être associé à un ou plusieurs prêts complémentaires d’une durée supérieure à 2 ans. Vérifiez donc votre éligibilité dès la définition du budget, plutôt qu’après avoir choisi l’offre bancaire.
Le PTZ concerne avant tout l’achat de la résidence principale. Un investissement locatif ne suit pas la même logique : les aides destinées à l’accession occupante ne sont généralement pas transposables à un projet de location. Avant de signer un compromis, clarifiez le statut du bien, le programme de travaux éventuel et la commune concernée.
PAS, prêt conventionné, PEL et CEL : des pistes à comparer
Le prêt d’accession sociale, ou PAS, vise les ménages dont les ressources respectent les conditions prévues. Il peut notamment encadrer les frais de dossier et réduire certains frais liés à l’acquisition. Le prêt conventionné peut également financer un projet immobilier selon les règles de l’offre souscrite. Dans les deux cas, demandez précisément ce qui peut être financé : achat dans l’ancien, construction, travaux ou achat dans le neuf.
Un plan d’épargne logement peut aussi ouvrir droit à un prêt, sous réserve de respecter les conditions. Le PEL doit être détenu au minimum 4 ans, ou 3 ans dans certaines situations. Le prêt associé peut atteindre 92 000 € et se rembourse sur une durée de 2 à 15 ans. Pour le CEL, la détention minimale est de 18 mois et le montant maximal indiqué est de 23 000 €, avec une durée de remboursement également comprise entre 2 et 15 ans. Ces prêts ne sont intéressants que si leurs conditions améliorent réellement le coût global du montage.
Ce que le statut d’agent public peut réellement apporter
Un fonctionnaire titulaire, un agent hospitalier, territorial, enseignant, policier ou militaire peut présenter une situation professionnelle perçue comme stable. Les banques examinent toutefois l’ensemble du dossier : revenus réguliers, ancienneté, charges existantes, apport, reste à vivre et cohérence du projet. Les contractuels de la fonction publique peuvent aussi emprunter, mais leur situation sera appréciée au regard de la durée du contrat, de leur parcours et de leurs perspectives de revenus.
Certains organismes proposent des conditions adaptées aux agents publics : frais de dossier limités, accompagnement dédié ou accès à un cautionnement mutuel. Cette garantie peut éviter une hypothèque et les frais liés à une éventuelle mainlevée lors de la revente. Elle n’est toutefois pas automatique. Son coût, ses conditions d’acceptation et son mode de remboursement éventuel doivent être comparés avec les autres garanties.
Le choix de l’assurance emprunteur mérite la même attention. L’assurance proposée par la banque est une option, pas nécessairement une obligation. Une délégation d’assurance peut être envisagée si le niveau de garanties est équivalent à celui exigé par le prêteur. Comparez les garanties décès, invalidité et incapacité, mais aussi les exclusions, les quotités assurées pour chaque emprunteur et le coût sur toute la durée du crédit.
Dans un projet immobilier, chaque étape préparée en amont réduit les incertitudes au moment du compromis. Une simulation de capacité d’emprunt, une estimation des frais de notaire et une première validation de la garantie permettent d’arriver devant le vendeur avec un budget cohérent. L’attestation de financement peut alors rassurer l’agence ou le propriétaire, sans remplacer l’accord définitif de la banque.
Comparer les interlocuteurs et regarder le coût total
Une banque généraliste peut proposer le crédit principal et centraliser les démarches. Les organismes spécialisés dans la fonction publique, comme le CSF, la CASDEN Banque Populaire ou la Banque Française Mutualiste, peuvent apporter une connaissance des statuts et des garanties associées. Une mutuelle peut intervenir sur le cautionnement ou un prêt complémentaire. Enfin, un courtier peut mettre plusieurs offres en concurrence, à condition d’intégrer ses frais dans la comparaison.
Il est utile de consulter plusieurs interlocuteurs, même lorsque votre banque connaît déjà vos comptes. Demandez une présentation écrite de la mensualité, de la durée, du coût de l’assurance, de la garantie, des frais de dossier et des conditions de remboursement anticipé. Ne comparez pas uniquement le taux débiteur : le TAEG, taux annuel effectif global, donne une vision plus complète du coût du crédit en intégrant les frais obligatoires connus.
- Vérifiez si le prêt fonctionnaire est cumulable avec le crédit principal et le PTZ.
- Comparez le TAEG à durée et garanties comparables.
- Identifiez séparément les frais de notaire, de garantie, d’assurance et de courtage.
- Demandez si l’apport sert à couvrir les frais annexes ou à diminuer directement le capital emprunté.
- Contrôlez les conditions du prêt en cas de mutation, de revente ou de travaux supplémentaires.
Préparer un dossier qui facilite l’étude bancaire
La demande de prêt doit commencer par un budget réaliste. Additionnez le prix du logement, les frais de notaire, les travaux, le mobilier indispensable et les frais de garantie. Déduisez ensuite l’apport disponible sans vider totalement votre épargne de précaution. La banque appréciera également votre capacité à conserver un reste à vivre confortable après le paiement de la mensualité et des charges habituelles.
Pour instruire le dossier, préparez notamment les 3 derniers bulletins de salaire, les 2 derniers avis d’imposition, les relevés de comptes, les justificatifs d’épargne, les tableaux d’amortissement des crédits en cours et les documents relatifs au bien. Pour un achat, le compromis ou le projet d’acte permet à la banque d’identifier précisément le financement demandé. Les agents contractuels ont intérêt à joindre tout document éclairant la continuité de leurs revenus.
- Définissez le projet : résidence principale, ancien avec travaux, neuf ou construction.
- Estimez votre capacité d’emprunt et votre apport avant de faire une offre.
- Vérifiez l’éligibilité aux prêts aidés et aux droits PEL ou CEL.
- Sollicitez plusieurs banques, organismes spécialisés ou courtiers.
- Comparez les offres sur le TAEG, l’assurance, la garantie et la souplesse du contrat.
- Après réception de l’offre de prêt, respectez le délai légal de réflexion de 10 jours avant acceptation.
La stabilité professionnelle est un atout, mais un prêt immobilier pour fonctionnaires reste une décision individualisée. Un dossier clair, un apport adapté et une comparaison méthodique des financements compteront davantage qu’une promesse de taux préférentiel. Cette préparation aide à choisir un crédit soutenable aujourd’hui et compatible avec les changements de vie.
Articles qui pourraient vous intéresser :
 Prix au m², vue et terrain : la vraie valeur d’un achat immobilier à Roussillon
 Achat immobilier à Saint-Gély-du-Fesc : quel budget pour une maison familiale ou une villa de prestige ?
 Délai achat immobilier : les 3 étapes qui fixent la date de remise des clés
 Investissement locatif à Angers : 4 à 7 % brut, mais quel bien résiste vraiment aux charges ?