Les aides à l’achat immobilier réduisent l’apport, sous conditions précises
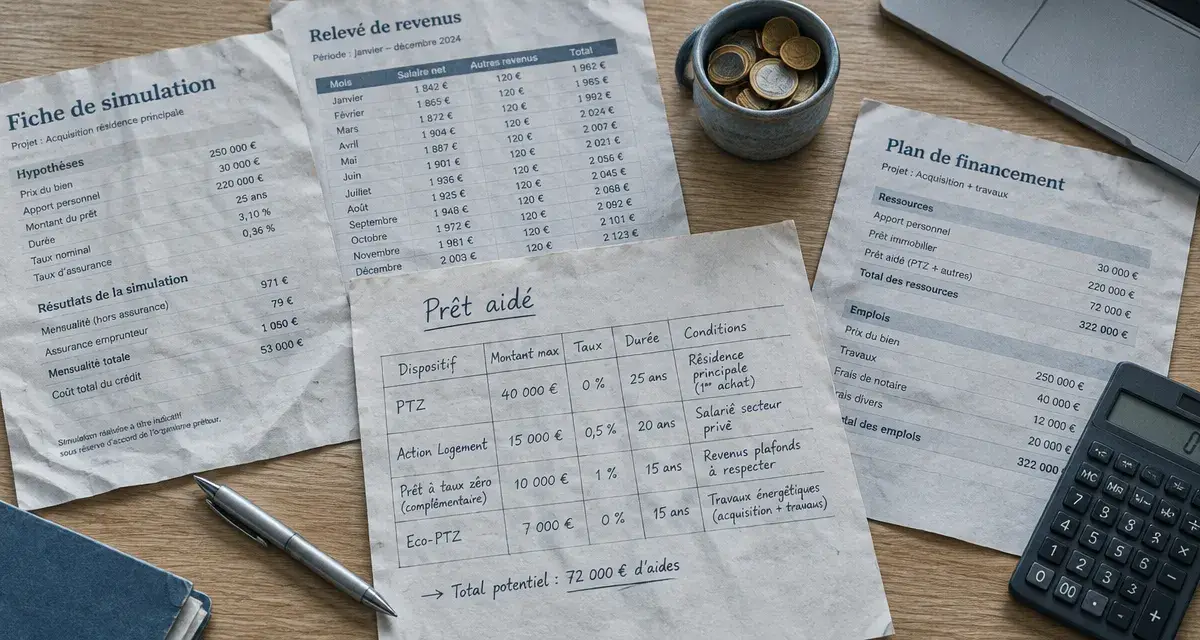
Une aide à l’achat immobilier peut réduire l’apport personnel, le coût du crédit ou le montant des dépenses liées au logement. Elle ne remplace toutefois pas une préparation financière solide. Prêts aidés, aides locales et dispositifs liés au statut de l’acheteur répondent à des règles différentes. Leur intérêt dépend du projet, des revenus, de la localisation du bien et de son état. Le bon réflexe consiste à vérifier les aides compatibles avant de signer un compromis.
Commencer par distinguer prêt aidé, subvention et avantage fiscal
Le terme « aide » recouvre plusieurs mécanismes. Certains apportent un financement complémentaire, d’autres proposent un prêt à des conditions avantageuses. Certaines mesures réduisent plutôt une charge future. Les confondre peut conduire à construire un plan de financement irréaliste.
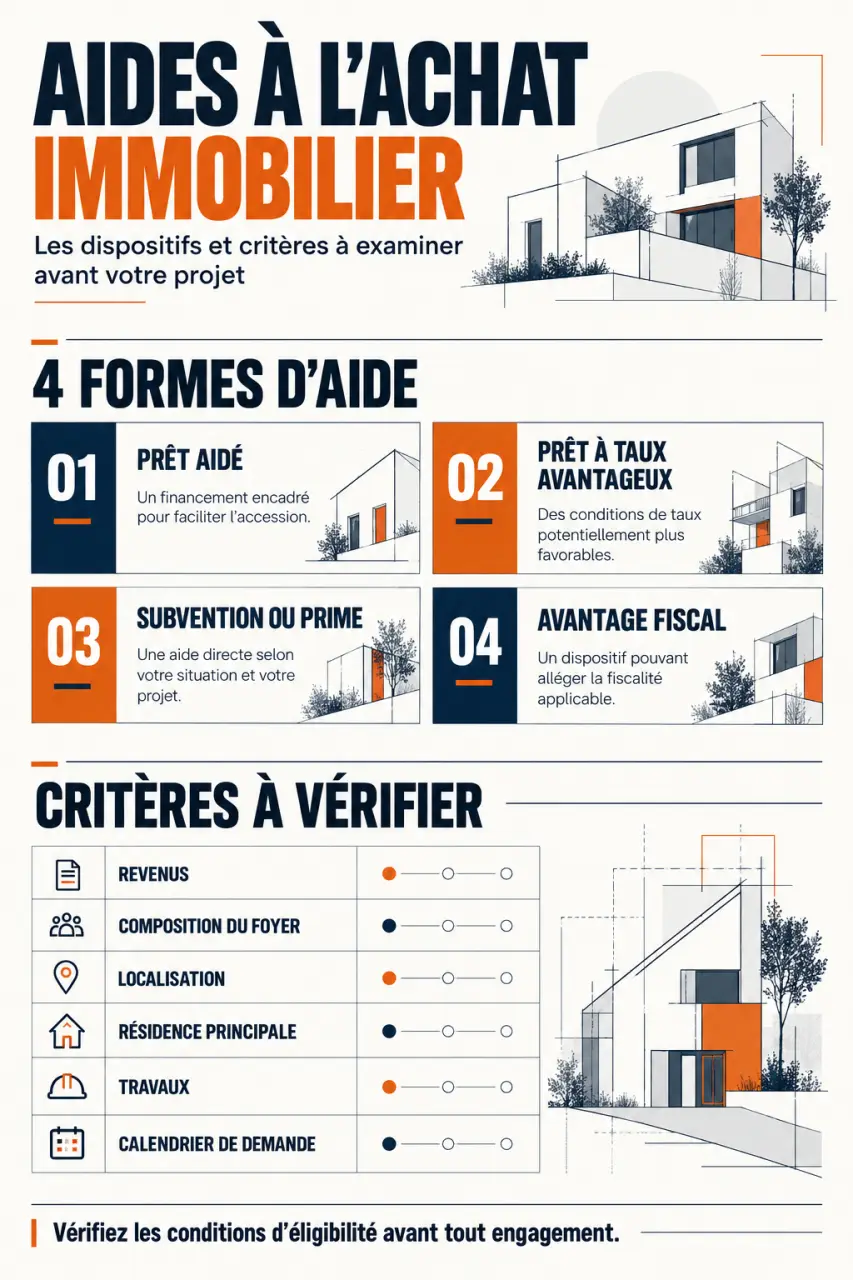
| Type de soutien | Principe | Effet sur le projet |
|---|---|---|
| Prêt aidé | Financement complémentaire soumis à des conditions | Réduit la part financée par le prêt bancaire classique |
| Prêt à taux avantageux | Crédit avec un coût d’emprunt limité ou nul selon le dispositif | Peut alléger les mensualités ou le coût global |
| Subvention ou prime | Aide versée sous conditions, souvent pour un profil ou des travaux précis | Renforce l’apport ou finance une partie d’une dépense ciblée |
| Avantage fiscal | Réduction d’impôt ou fiscalité adaptée dans certains cas | Améliore l’équilibre financier, sans financer nécessairement l’achat initial |
Une aide à l’achat immobilier est rarement automatique. Elle répond généralement à un objectif précis : soutenir l’accession à la propriété, encourager l’achat dans certaines zones, accompagner un ménage aux revenus encadrés ou favoriser la rénovation d’un logement. Lisez donc les critères avant d’intégrer cette aide à votre budget.
Les aides à examiner selon votre profil d’acheteur
Le prêt à taux zéro pour une première accession
Le prêt à taux zéro, souvent appelé PTZ, est un prêt complémentaire destiné à certains ménages qui achètent leur résidence principale. Son éligibilité dépend notamment des ressources du foyer, de la composition familiale, de la zone où se situe le bien et de la nature de l’opération. Il ne finance pas la totalité de l’achat. Une banque doit donc accorder un prêt immobilier principal en parallèle.
Son intérêt tient à la réduction de la part du financement soumise aux intérêts. Avant d’engager vos recherches, demandez une simulation qui tient compte de vos revenus, du nombre d’occupants du logement et de la commune visée. Un changement de secteur géographique peut modifier les conditions d’accès au dispositif.
Le prêt d’accession sociale et les prêts conventionnés
Le prêt d’accession sociale s’adresse aux emprunteurs dont les revenus respectent certains plafonds. Il peut financer l’acquisition ou la construction d’une résidence principale, ainsi que certains travaux. Le prêt conventionné suit une logique proche, avec des conditions définies par convention. Dans les deux cas, l’établissement prêteur examine aussi votre capacité de remboursement. Le respect d’un plafond de ressources ne garantit donc pas l’obtention du crédit.
Comparez ces solutions avec une offre bancaire classique. Le taux proposé, les frais de dossier, l’assurance emprunteur, la durée et les garanties demandées déterminent le coût réel du financement. Une aide utile est celle qui améliore l’ensemble du montage, pas seulement celle dont le nom paraît le plus avantageux.
Salariés, agents publics et profils particuliers
Votre situation professionnelle peut ouvrir d’autres pistes. Certains employeurs, secteurs d’activité, collectivités ou organismes associés à l’emploi proposent des prêts, des avances ou des aides à la mobilité. Les fonctionnaires, les jeunes actifs, les familles nombreuses, les personnes en situation de handicap ou les acheteurs confrontés à une mobilité professionnelle peuvent aussi bénéficier de dispositifs spécifiques selon leur situation.
Interrogez les ressources humaines de votre entreprise, votre organisme collecteur lorsqu’il existe et les services sociaux compétents. Ces aides sont parfois moins connues que les grands prêts nationaux. Elles peuvent pourtant couvrir une partie des frais annexes ou compléter utilement l’apport.
Ne pas oublier les aides locales et le coût réel du logement
Les communes, intercommunalités, départements et régions peuvent proposer une aide à l’achat immobilier sous la forme d’un prêt bonifié, d’une prime, d’une aide à l’installation ou d’un accompagnement pour la rénovation. Les règles varient selon le territoire. Elles peuvent concerner les primo-accédants, l’achat dans l’ancien, un centre-ville, une zone rurale ou un logement présentant certaines performances énergétiques.
Consultez les services habitat de la collectivité concernée avant de déposer votre offre. Vérifiez surtout le calendrier. Certaines aides doivent être demandées avant la signature du compromis, avant le début des travaux ou avant le déblocage des fonds. Une demande tardive peut rendre le dossier inéligible, même si toutes les autres conditions sont réunies.
Le budget ne se limite pas au prix affiché. Les frais d’acquisition, les frais de garantie, le coût de l’assurance, les éventuels travaux, la taxe foncière et les charges de copropriété influencent directement la mensualité supportable. Dans un immeuble, lisez les procès-verbaux d’assemblée générale et examinez les travaux votés ou envisagés. Une façade, une toiture ou un chauffage collectif à rénover peuvent rapidement absorber l’avantage procuré par une aide.
Construire un dossier qui rend les aides finançables
Une aide ne compense pas un dossier bancaire fragile. La banque examine la stabilité des revenus, le reste à vivre, les crédits en cours, l’épargne disponible et la cohérence du projet. Préparez vos justificatifs en amont : pièces d’identité, avis d’imposition, bulletins de salaire ou bilans professionnels, relevés de comptes, compromis lorsque vous l’avez, estimations de travaux et documents relatifs aux aides sollicitées.
Calculer l’apport sans vider toute son épargne
L’apport personnel sert souvent à couvrir au moins une partie des frais d’acquisition et rassure le prêteur. Mobiliser toute son épargne reste toutefois risqué. Conservez une réserve pour les dépenses imprévues, le déménagement, les premiers équipements et les travaux urgents. Une aide à l’achat immobilier doit renforcer votre sécurité financière, pas vous conduire à acheter sans marge de manœuvre.
Pensez votre budget comme une structure complète. Le crédit n’est qu’une partie du projet. Il faut aussi prévoir les frais initiaux, l’épargne de précaution, les charges régulières, les travaux et les aléas. Si l’un de ces postes est négligé, l’aide obtenue peut donner une impression de facilité sans rendre le logement durablement supportable.
Comparer plusieurs scénarios avant l’offre d’achat
Demandez plusieurs simulations en modifiant un seul paramètre à la fois : montant de l’apport, durée du prêt, intégration d’un prêt aidé ou estimation des travaux. Cette méthode permet de voir si l’aide réduit les mensualités, raccourcit la durée de remboursement ou absorbe seulement une dépense ponctuelle.
- Définissez un prix d’achat maximal incluant les frais annexes.
- Recensez les aides possibles selon le bien, la zone et votre situation.
- Vérifiez les conditions et les dates de dépôt de chaque demande.
- Faites chiffrer le financement global par plusieurs interlocuteurs.
- Ne signez qu’après avoir intégré les travaux et les charges prévisibles.
Les erreurs qui font perdre une aide ou fragilisent l’achat
La première erreur consiste à rechercher uniquement le montant maximal d’aide. Un dispositif peut imposer des conditions d’occupation, de ressources, de travaux ou de conservation du logement. Il doit correspondre à votre projet de vie, pas seulement à votre plan de financement actuel.
Évitez aussi de déposer une offre sans clause adaptée concernant l’obtention du prêt. Une condition suspensive de financement correctement rédigée protège l’acheteur si le crédit n’est pas accordé dans les conditions prévues. Faites préciser le montant emprunté, la durée, le taux envisagé et les délais nécessaires avec l’aide d’un professionnel compétent.
Enfin, ne confondez pas capacité d’emprunt et capacité à vivre sereinement dans le logement. Si la mensualité laisse peu de place aux charges, aux réparations et aux imprévus, un bien légèrement moins cher peut être un choix plus solide. La meilleure aide à l’achat immobilier est celle qui s’intègre dans un budget durable, lisible et réellement tenable.
Articles qui pourraient vous intéresser :
 Courtier en achat immobilier : comment il compare les banques, négocie le taux et sécurise le financement
 MeCaza chasseur immobilier pour location et achat : gagner du temps, viser juste et sécuriser sa recherche
 5 % d’amortissement et 9 ans d’engagement, ce que change vraiment l’amendement investissement locatif
 SCI et investissement locatif : les 4 pièges fiscaux qui menacent votre rentabilité