SCI et investissement locatif : les 4 pièges fiscaux qui menacent votre rentabilité
L’investissement immobilier via une Société Civile Immobilière (SCI) est souvent présenté comme le Graal de la gestion de patrimoine. Pourtant, derrière la promesse d’une transmission facilitée et d’une gestion simplifiée, se cachent des subtilités fiscales qui peuvent transformer une opération prometteuse en un véritable casse-tête comptable. Choisir la structure juridique adaptée n’est pas une simple formalité notariale, mais une stratégie de long terme qui exige une compréhension fine des mécanismes d’imposition.
Le choix crucial entre impôt sur le revenu et impôt sur les sociétés
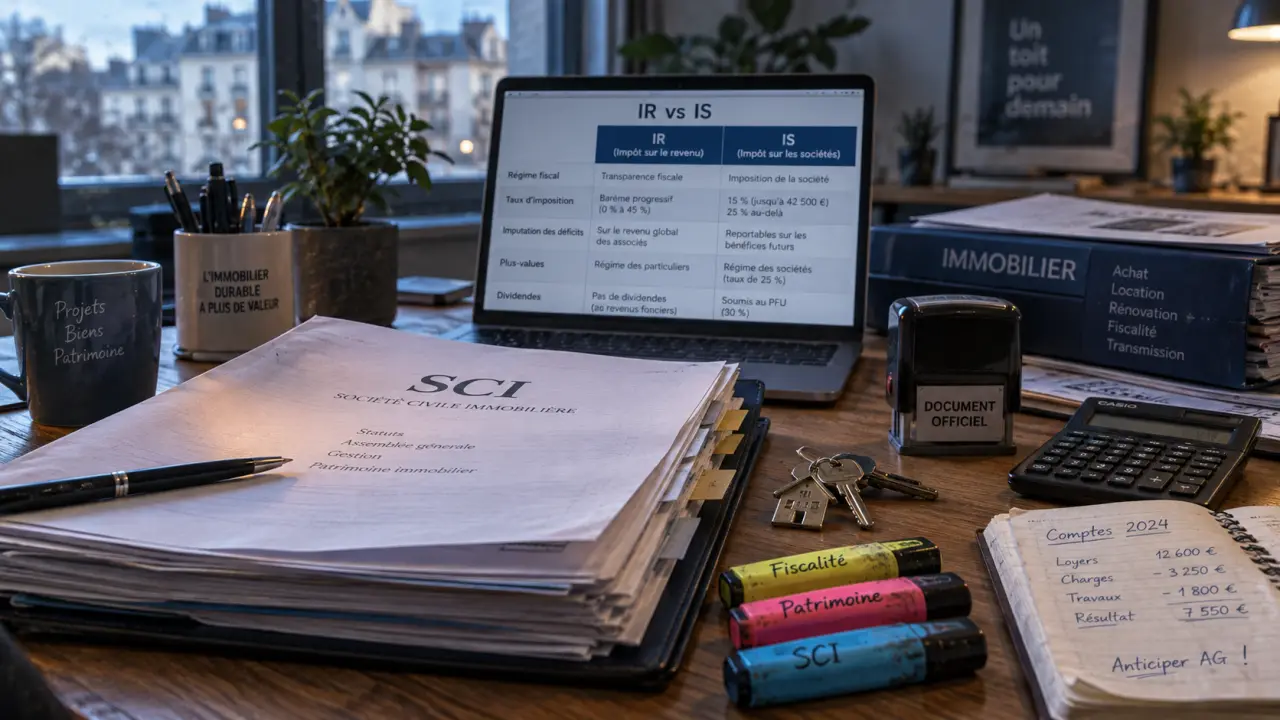
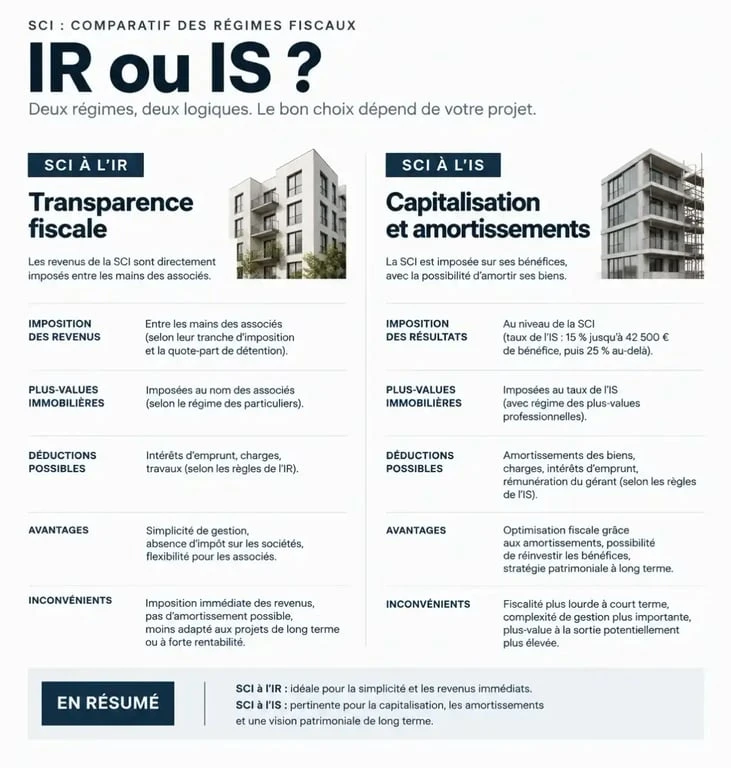
La décision fondamentale lors de la création d’une SCI est celle de son régime fiscal : l’impôt sur le revenu (IR) ou l’impôt sur les sociétés (IS). Cette orientation détermine la manière dont les loyers sont imposés et la possibilité de déduire les charges liées à l’immeuble.
La transparence fiscale de la SCI à l’IR
Dans une SCI à l’IR, la société est dite transparente. Les bénéfices ne sont pas imposés au niveau de la structure, mais directement entre les mains des associés, au prorata de leurs parts. C’est une solution adaptée pour les investisseurs souhaitant une gestion patrimoniale simple. Elle présente toutefois une limite : le déficit foncier est limité à 10 700 euros par an sur le revenu global, le surplus étant reportable uniquement sur les revenus fonciers des dix années suivantes.
L’avantage de la capitalisation en SCI à l’IS
Opter pour l’IS change la donne. La SCI devient une entité distincte de ses associés. L’imposition porte sur le résultat net après déduction de toutes les charges, incluant les amortissements du bien immobilier. C’est un levier pour réduire l’assiette fiscale. Attention toutefois : au moment de la revente, la plus-value est calculée sur la valeur comptable nette, soit le prix d’achat diminué des amortissements pratiqués, ce qui peut générer une imposition plus lourde qu’en nom propre.
La gestion des flux financiers et le risque de requalification
La SCI ne doit pas être perçue comme une tirelire personnelle. L’utilisation des fonds de la société pour des besoins privés, sans justification comptable rigoureuse, est le terrain privilégié des contrôles fiscaux. Une comptabilité approximative peut entraîner une requalification en abus de biens sociaux ou une imposition des sommes prélevées comme des revenus distribués.
Tout savoir sur la fiscalité et la gestion d’une SCI : Découvrez les règles officielles concernant l’imposition des bénéfices, les plus-values et la TVA pour votre Société Civile Immobilière.
Une mauvaise gestion des flux financiers crée des conséquences en cascade sur la santé de la structure. Lorsqu’un associé puise dans la trésorerie sans formaliser de compte courant d’associé, il fragilise la solvabilité de la SCI face aux banques et déclenche une alerte lors des audits fiscaux. Cette instabilité, souvent invisible en période de croissance, devient critique lors de la transmission ou de la cession des parts, révélant des déséquilibres structurels évitables par une rigueur comptable quotidienne.
Transmission et démembrement des parts : anticiper pour optimiser
L’un des avantages majeurs de la SCI reste la transmission du patrimoine. Le démembrement de propriété, consistant à séparer la nue-propriété de l’usufruit, est une stratégie courante qui doit être maniée avec précaution pour éviter les pièges de l’administration fiscale.
La donation de parts avec réserve d’usufruit
En donnant la nue-propriété de leurs parts à leurs enfants tout en conservant l’usufruit, les parents réduisent la valeur taxable de la donation. À leur décès, l’usufruit s’éteint et les enfants récupèrent la pleine propriété sans droits de succession supplémentaires. Cette mécanique est efficace, à condition que les statuts de la SCI soient rédigés avec précision concernant les pouvoirs du gérant et la répartition des bénéfices.
Le risque de l’abus de droit
Si le montage est jugé purement artificiel et dicté par un objectif exclusivement fiscal, l’administration peut invoquer l’abus de droit. Il est donc indispensable que la SCI ait une réalité économique et une gestion cohérente sur la durée, bien au-delà de la simple volonté d’optimisation successorale.
Comptabilité et obligations déclaratives : le coût caché
Contrairement à un investissement en nom propre, la SCI impose des obligations déclaratives plus lourdes. Si la SCI à l’IR est relativement simple à gérer, celle soumise à l’IS nécessite une comptabilité commerciale complète : bilan, compte de résultat et annexes. Ces frais de comptabilité doivent être intégrés dans le calcul de la rentabilité réelle de votre investissement.
| Type de SCI | Obligations comptables | Flexibilité |
|---|---|---|
| SCI à l’IR | Déclaration de revenus fonciers (2072) | Élevée pour la gestion |
| SCI à l’IS | Bilan comptable annuel (2065) | Complexe, nécessite un expert |
Ne sous-estimez jamais l’impact des honoraires d’expert-comptable sur votre rendement net. Pour un petit patrimoine, le coût annuel de la tenue comptable d’une SCI à l’IS peut représenter une part significative des loyers perçus. Avant de vous lancer, réalisez une simulation précise sur dix ans, en incluant non seulement les impôts, mais aussi les coûts de fonctionnement structurels qui peuvent peser lourdement sur la rentabilité finale de votre projet immobilier.
Articles qui pourraient vous intéresser :
 Construction immobilière d’entreprise : terrain, financement et conformité, les points qui évitent les blocages
 Que vérifie la banque pour un prêt immobilier ? 35 %, apport et relevés bancaires
 Invalidité catégorie 2 et prêt immobilier : pourquoi le remboursement n’est pas automatique
 Investissement locatif à Saint-Malo : rentabilité, quartiers porteurs et stratégies fiscales