Que vérifie la banque pour un prêt immobilier ? 35 %, apport et relevés bancaires
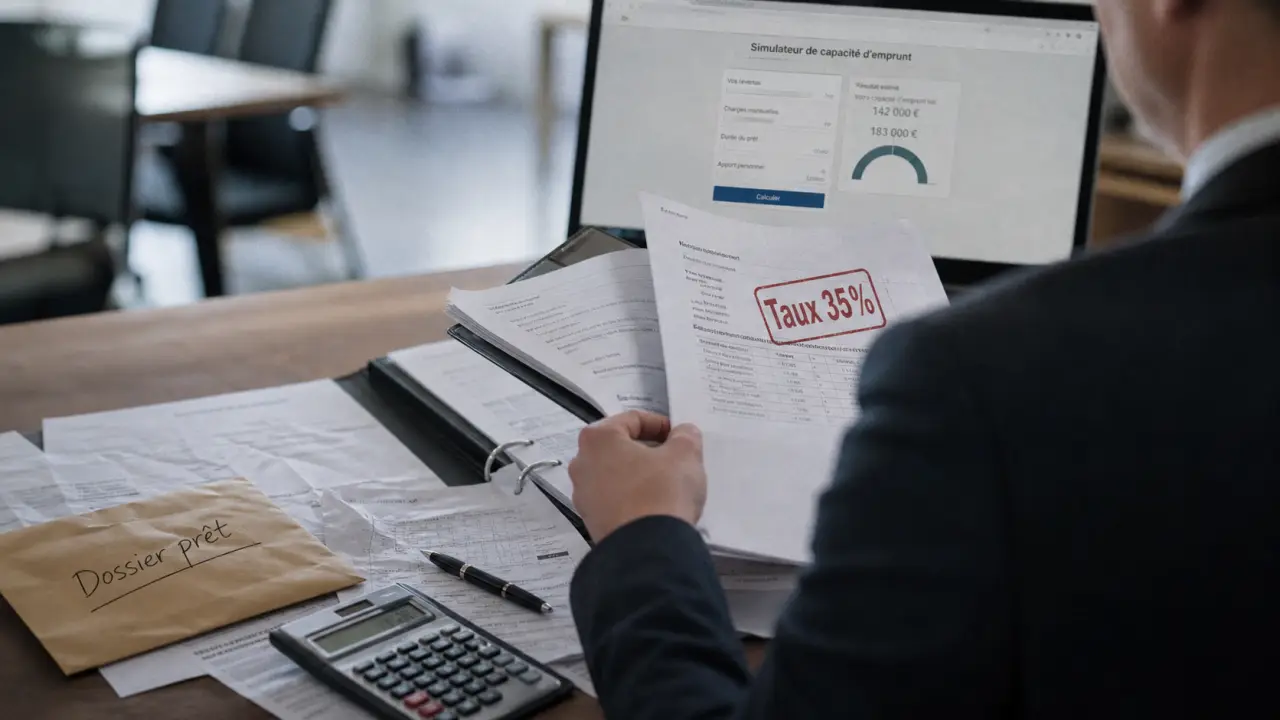
Avant d’accorder un prêt immobilier, la banque ne regarde pas seulement le niveau de revenu. Elle examine surtout si votre budget peut absorber une mensualité sur la durée, sans déséquilibrer votre situation. Revenus, charges, apport, relevés bancaires, stabilité professionnelle, FICP et assurance emprunteur servent tous à mesurer la même chose, votre capacité réelle de remboursement.
La solvabilité : le premier filtre du dossier immobilier
La banque commence par une analyse de solvabilité. Elle compare vos ressources régulières avec vos charges actuelles et celles liées au futur crédit. Le but est simple : limiter le risque de non-remboursement et éviter de vous engager dans un prêt trop lourd pour votre budget.
Capacité d’emprunt immobilier
Note : L’assurance est incluse dans le plafond d’endettement. Ce résultat est une estimation pédagogique basée sur les règles usuelles du marché et ne constitue pas une décision bancaire ou une offre de prêt.
Le taux d’endettement et la règle des 35 %
Le critère le plus connu est le taux d’endettement. Il correspond à la part de vos revenus consacrée au remboursement de vos crédits, prêt immobilier compris. Le plafond de référence fixé par le HCSF est de 35 % de taux d’endettement maximum, assurance emprunteur comprise. Au-delà, le dossier devient beaucoup plus difficile à faire accepter.
Exemple : avec 3 500 euros de revenus mensuels nets, vos charges de crédit ne doivent pas dépasser environ 1 225 euros. Si vous remboursez déjà 225 euros de crédit auto, il reste environ 1 000 euros de mensualité maximale pour le futur prêt immobilier. Sur 20 ans, cela peut représenter une capacité d’emprunt d’environ 175 000 euros, selon le taux, l’assurance et les frais.
Le reste à vivre, souvent décisif
Le taux d’endettement ne suffit pas. La banque regarde aussi le reste à vivre, c’est-à-dire l’argent disponible une fois les mensualités payées. Deux foyers au même niveau d’endettement ne présentent pas le même risque : un ménage avec des revenus confortables garde une marge plus large qu’un budget déjà tendu.
La banque cherche donc à vérifier que votre budget peut encaisser une dépense imprévue, comme une réparation automobile, une hausse de charges de copropriété ou une baisse temporaire de revenus. Une épargne de précaution, même modeste, rassure car elle montre que le dossier tient aussi dans la vraie vie, pas seulement dans le calcul.
Revenus, charges et apport : ce que la banque compte vraiment
La banque ne retient pas tous les revenus de la même façon. Elle privilégie les ressources régulières, justifiées et durables. Les charges, elles, sont examinées pour mesurer votre marge de manœuvre avant et après l’achat. C’est là que se joue une grande partie de la décision.
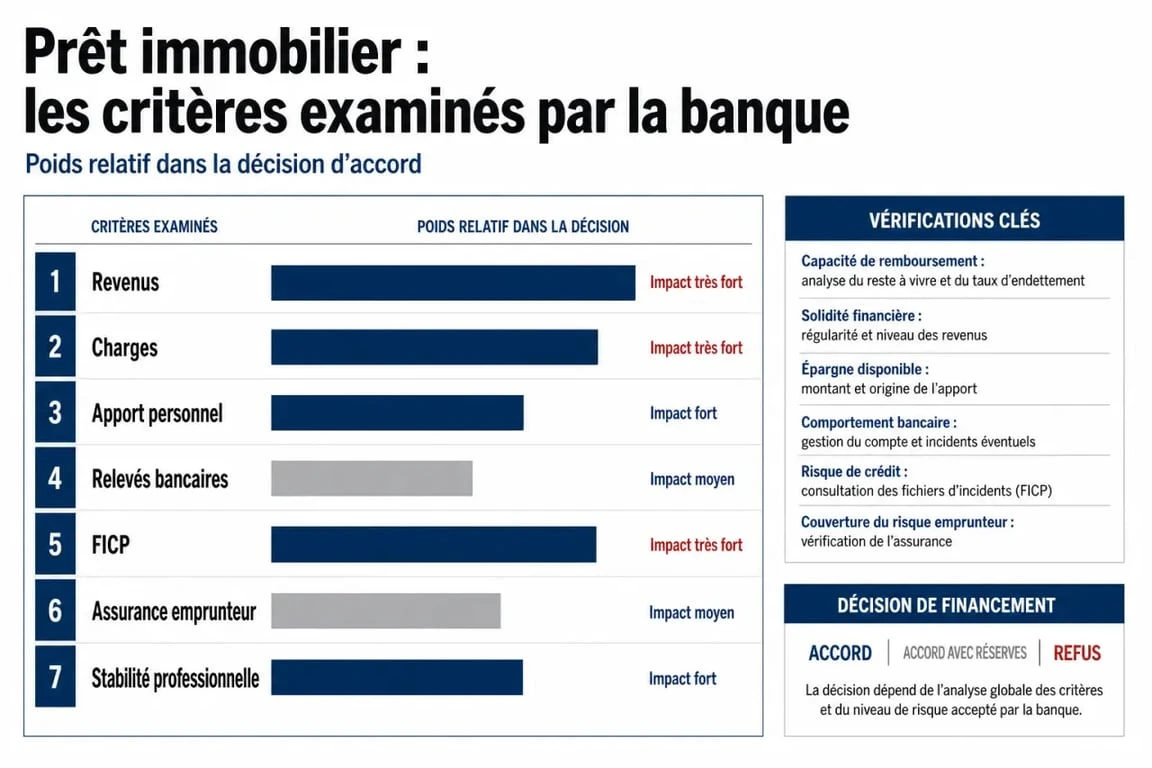
Les revenus pris en compte selon votre profil
Pour un salarié en CDI, les salaires nets mensuels servent généralement de base. Les primes peuvent entrer dans le calcul si elles sont récurrentes et documentées. Pour les indépendants, les professions libérales ou les dirigeants, la banque demande souvent un historique sur 2 à 3 dernières années pour apprécier la stabilité de l’activité.
Un CDD, de l’intérim ou un statut indépendant ne bloquent pas automatiquement un crédit immobilier. En revanche, la banque attend davantage de preuves : ancienneté dans le secteur, contrats renouvelés, régularité des revenus, bilans cohérents, carnet de commandes ou présence d’un co-emprunteur plus stable. Le dossier doit raconter une histoire crédible et continue.
L’apport personnel et l’épargne conservée
L’apport personnel rassure la banque, car il réduit le montant à financer et prouve une capacité à épargner. Un repère fréquent est un apport personnel minimum de 10 %, souvent utilisé pour couvrir les frais de notaire, les frais de garantie ou certains frais de dossier.
Mais utiliser tout son épargne pour maximiser l’apport n’est pas toujours une bonne idée. La banque peut préférer un emprunteur qui garde une réserve de sécurité plutôt qu’un dossier vidé de toute trésorerie. L’apport aide, mais il doit rester compatible avec une gestion saine après l’achat.
Les charges et crédits en cours
La banque vérifie aussi les crédits à la consommation, les prêts auto, les pensions alimentaires, les loyers, les charges récurrentes et les engagements personnels. Un crédit en cours n’est pas forcément bloquant, mais il réduit la mensualité immobilière possible. Chaque charge compte dans le calcul final.
Dans certains cas, solder un petit crédit avant la demande peut améliorer le taux d’endettement et rendre le dossier plus lisible. La banque préfère souvent un budget simple à lire, avec peu d’engagements parallèles et une marge réelle pour absorber la future mensualité.
Relevés bancaires, FICP et comportement financier
Les chiffres déclarés dans le dossier ne suffisent pas. La banque les confronte à votre comportement bancaire réel. C’est pourquoi les relevés de compte occupent une place importante dans l’instruction. Ils montrent si les revenus annoncés se retrouvent bien sur le compte et si la gestion quotidienne reste cohérente.
Simulez votre taux d’endettement en quelques clics : Un simulateur officiel pour calculer votre taux d’endettement à partir de vos revenus mensuels et de vos remboursements de crédits.
Ce que révèlent les relevés de compte
La banque demande souvent les 3 derniers mois de relevés bancaires. Elle y vérifie les revenus encaissés, les loyers payés, les crédits prélevés, les découverts, les rejets de prélèvement, les frais d’incident et les dépenses récurrentes. Le but n’est pas de juger chaque achat, mais de repérer une gestion fragile ou incohérente avec le projet.
Des découverts répétés juste avant une demande de prêt peuvent fragiliser le dossier, même avec de bons revenus. À l’inverse, des comptes tenus, une épargne mensuelle régulière et l’absence d’incidents montrent que la future mensualité a plus de chances d’être supportée dans la durée. La banque lit ces mouvements comme un signal de fiabilité.
Un taux d’endettement correct peut masquer un budget déjà sous tension. Les relevés servent justement à vérifier ce que les chiffres bruts ne disent pas toujours : des micro-découverts, des arbitrages permanents, une absence de réserve. Repérer cette fragilité avant le dépôt permet d’agir, par exemple en différant la demande de quelques mois, en lissant certaines dépenses ou en reconstituant un matelas de sécurité.
La consultation du FICP
La banque peut consulter le FICP, le fichier national des incidents de remboursement des crédits aux particuliers, géré par la Banque de France. Une inscription peut signaler des incidents de paiement caractérisés ou une situation de surendettement. Les informations FICP peuvent être conservées jusqu’à 5 ans, selon la situation.
Une inscription ne signifie pas toujours un refus définitif, mais elle constitue un point d’alerte important. La banque veut comprendre l’origine de l’incident, sa régularisation éventuelle et la stabilité retrouvée du budget. Plus le dossier est transparent, plus l’analyse peut être nuancée.
Les documents que la banque vérifie avant l’accord
Un dossier complet accélère l’analyse et limite les allers-retours. Les justificatifs servent à prouver vos revenus, vos charges, votre identité, votre situation familiale et la cohérence du projet immobilier. Plus les pièces sont claires, plus la lecture du dossier est fluide.
| Élément vérifié | Documents généralement demandés | Ce que la banque analyse |
|---|---|---|
| Identité et situation personnelle | Pièce d’identité, justificatif de domicile, livret de famille ou contrat de mariage selon le cas | Emprunteurs concernés, régime matrimonial, cohérence administrative |
| Revenus salariés | 3 derniers bulletins de paie, contrat de travail, avis d’imposition | Régularité des revenus, ancienneté, primes, stabilité professionnelle |
| Revenus indépendants | Bilans, liasses fiscales, avis d’imposition, relevés professionnels | Résultat moyen, tendance d’activité, solidité sur 2 à 3 ans |
| Comptes bancaires | 3 derniers mois de relevés bancaires | Découverts, incidents, épargne, crédits en cours, dépenses récurrentes |
| Projet immobilier | Compromis de vente, contrat de construction, devis de travaux | Prix, cohérence du financement, montant à emprunter, garanties nécessaires |
La banque vérifie aussi le coût total du crédit : assurance emprunteur, garantie, frais annexes, TAEG et respect du taux d’usure. Avant l’offre, l’emprunteur reçoit des informations précontractuelles comme la FISE, et l’assurance peut faire l’objet d’une FSI. La FSI présente notamment un coût estimatif de l’assurance sur les 8 premières années.
Scoring bancaire, durée du prêt et décision finale
Une fois les informations réunies, la banque ne tranche pas au hasard. Elle utilise une grille d’analyse interne, souvent appelée scoring bancaire, qui pondère plusieurs critères : revenus, stabilité professionnelle, apport, comportement bancaire, âge, durée du prêt, nature du projet, garantie et assurance. Le dossier est ensuite comparé à la politique de risque de l’établissement.
Pourquoi deux banques peuvent répondre différemment
Chaque banque applique sa propre lecture du risque. Un dossier jugé trop juste dans un établissement peut être accepté ailleurs avec un montage différent, une durée ajustée, un apport renforcé ou une garantie plus adaptée. La durée compte aussi : une durée courante peut aller jusqu’à 25 ans, voire 27 ans pour certains projets de construction avec différé, mais allonger le prêt augmente le coût total.
Cette souplesse explique pourquoi il est utile de comparer plusieurs réponses. La banque ne regarde pas seulement un chiffre isolé. Elle additionne les signaux favorables et les points de vigilance pour décider si le projet reste finançable dans la durée. Le même dossier peut donc produire deux réponses différentes selon l’établissement choisi.
Ce qui se passe avant l’offre de prêt
Si le dossier est accepté, la banque édite une offre de prêt détaillant le montant, la durée, le taux, le TAEG, l’assurance, les garanties et l’échéancier. L’emprunteur dispose d’un 10 jours minimum de délai de réflexion avant de pouvoir accepter l’offre. Dans d’autres cadres de crédit, un délai de 14 jours de rétractation peut être mentionné, mais pour un prêt immobilier, l’étape clé reste ce délai de réflexion avant acceptation.
Pour maximiser vos chances, préparez votre dossier comme la banque va le lire : budget clair, revenus justifiés, relevés sans incident récent, apport cohérent et explication transparente des points atypiques. Un dossier imparfait peut encore se défendre. Un dossier incohérent ou incomplet, beaucoup moins.

- Clause suspensive d’achat immobilier : 4 leviers pour sécuriser votre transaction sans bloquer la vente - 19 septembre 2026
- Peinture murale or : éclairer une pièce sans la rétrécir - 18 septembre 2026
- Rénovation maison en Loire-Atlantique : le mauvais ordre des travaux peut faire exploser le budget - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Acheter en banlieue proche de Paris : le bon compromis se joue entre prix au m², transports et cadre de vie
 Maison, terrain ou neuf à Estrablin : que comparer avant d’acheter ?
 Courtier en achat immobilier : comment il compare les banques, négocie le taux et sécurise le financement
 MeCaza chasseur immobilier pour location et achat : gagner du temps, viser juste et sécuriser sa recherche