Investissement locatif : réduire ses impôts sans confondre déduction, déficit et réduction
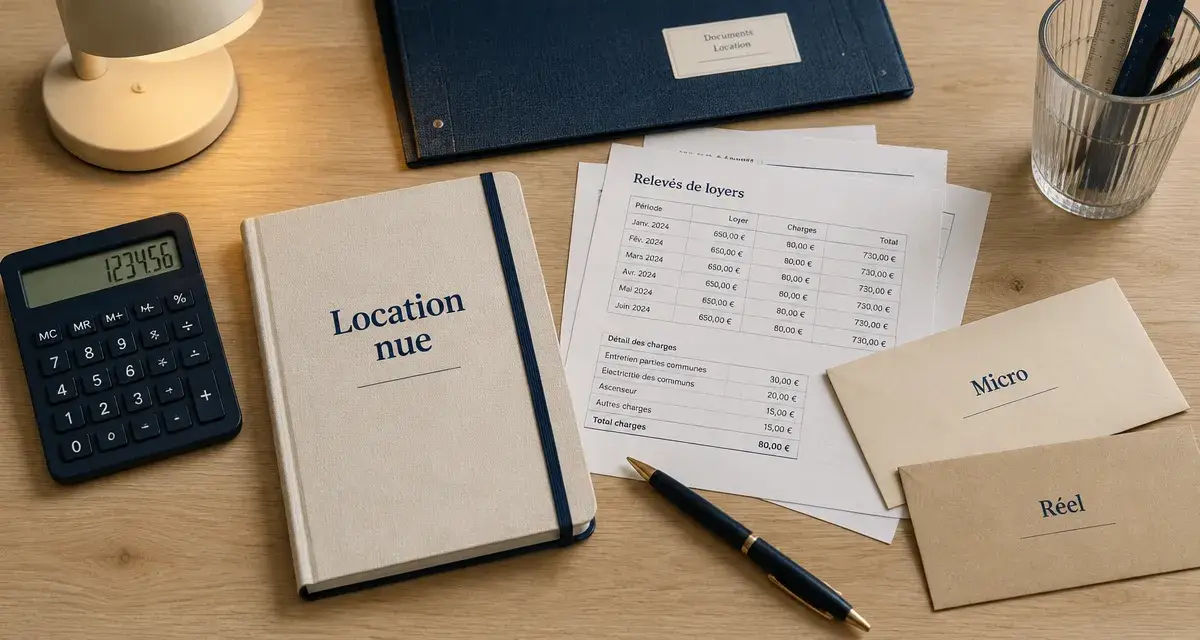
La fiscalité d’un investissement locatif ne dépend pas uniquement du loyer encaissé. Le type de location, le régime choisi, les charges, les travaux et la durée de détention déterminent le revenu réellement imposable. Pour choisir une stratégie cohérente, il faut distinguer les mécanismes qui réduisent le revenu taxable de ceux qui diminuent directement l’impôt.
Partir du bon revenu imposable : nu ou meublé
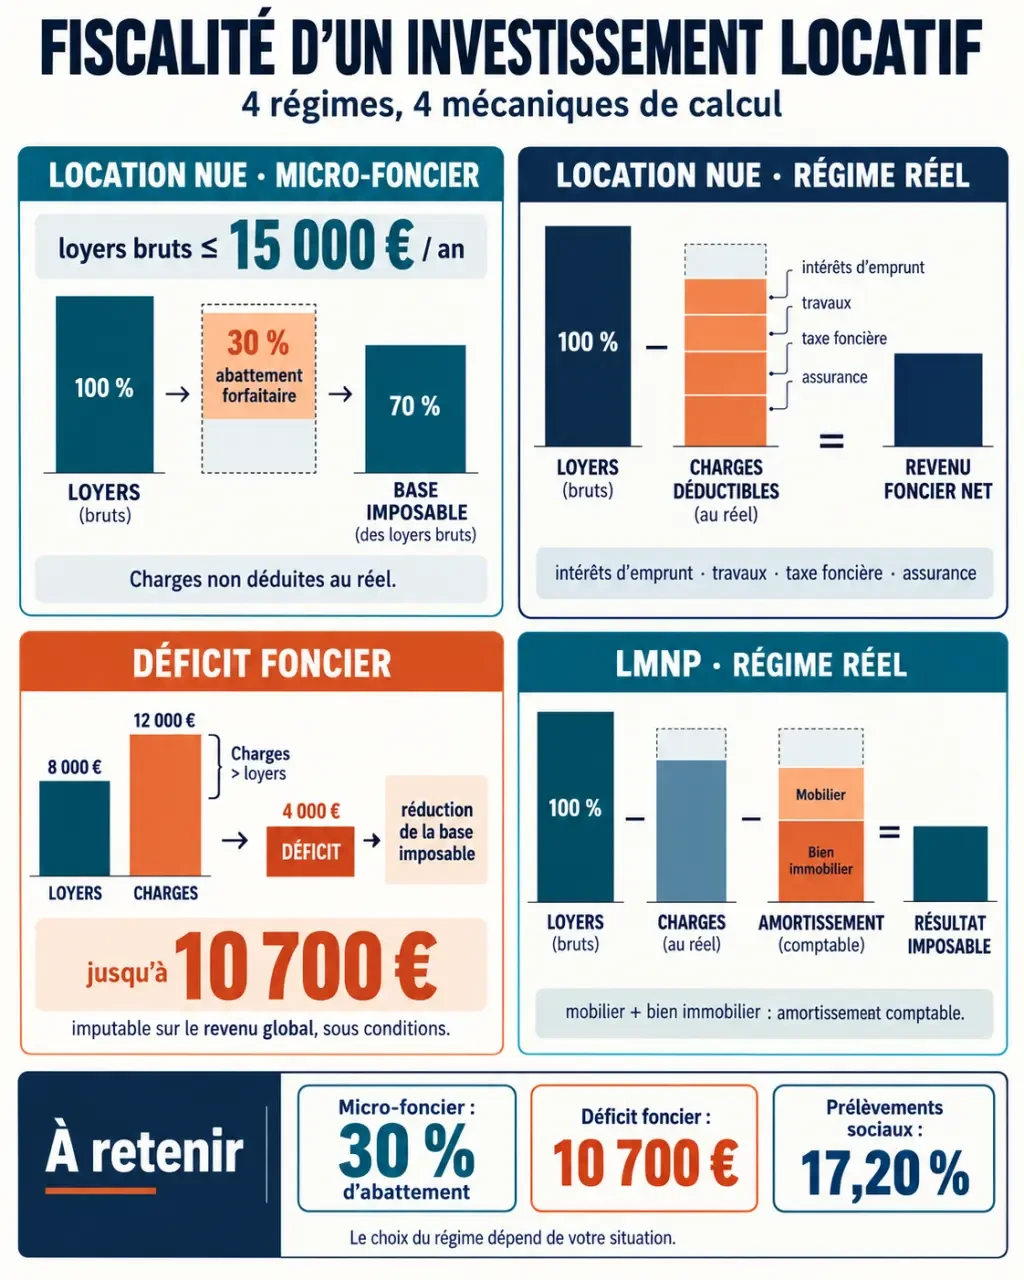
En location nue, les loyers relèvent des revenus fonciers. Ils s’ajoutent aux autres revenus du foyer pour le calcul de l’impôt sur le revenu et supportent aussi des prélèvements sociaux de 17,20 %. La fiscalité dépend donc notamment de la tranche marginale d’imposition du propriétaire.
Estimation du revenu imposable en location nue
Comparez à titre indicatif les revenus imposables selon le micro-foncier et le régime réel.
Résultats indicatifs
Ces montants sont des indications basées uniquement sur les formules présentées : micro-foncier = loyers × 70 %, régime réel = loyers − charges, impôt sur le revenu = écart × TMI et prélèvements sociaux = écart × 17,20 %. Ce calcul ne remplace pas une déclaration fiscale.
En location meublée, les recettes entrent dans la catégorie des bénéfices industriels et commerciaux (BIC). Le bailleur peut exercer comme loueur en meublé non professionnel (LMNP) ou, selon sa situation, comme loueur en meublé professionnel (LMP). Cette différence de catégorie fiscale compte, car elle permet notamment d’utiliser l’amortissement au régime réel.
Micro ou réel : un choix qui change le résultat fiscal
Le régime micro applique un abattement forfaitaire. Il simplifie la déclaration, mais ne tient pas compte des dépenses réellement payées. Le régime réel permet au contraire de retenir les charges justifiées, comme les intérêts d’emprunt, l’assurance, la taxe foncière, les frais de gestion, certains travaux ou certaines dépenses de copropriété. Le régime le plus simple n’est donc pas toujours le plus adapté. Il faut comparer l’abattement forfaitaire au montant des charges réellement supportées.
En location nue, le micro-foncier est accessible lorsque les revenus fonciers annuels ne dépassent pas 15 000 euros. Il applique un abattement de 30 %. Lorsque les charges dépassent ce seuil, le régime réel mérite une comparaison chiffrée. Cette analyse doit intégrer le montant des dépenses, le temps consacré aux démarches et les justificatifs à conserver.
Utiliser les charges et le déficit foncier avec méthode
Au régime réel, les charges déductibles diminuent le revenu foncier taxable. Les intérêts d’emprunt sont déductibles des loyers dans les conditions prévues, ce qui peut renforcer l’intérêt d’un financement à crédit. Les travaux doivent toutefois être qualifiés avec soin. Une dépense d’entretien, de réparation ou d’amélioration ne reçoit pas nécessairement le même traitement qu’une dépense de construction ou d’agrandissement.
Quand les travaux créent un déficit foncier
Lorsque les charges déductibles dépassent les loyers, un déficit foncier peut apparaître. Dans le cas général, la fraction imputable sur le revenu global est plafonnée à 10 700 euros. L’excédent, ainsi que la part provenant des intérêts d’emprunt, peut être reporté pendant 10 ans sur les revenus fonciers futurs. Pour certains travaux de performance énergétique, le plafond mentionné peut atteindre 21 400 euros.
Le déficit foncier n’est pas une réduction d’impôt accordée en échange d’un achat. Il résulte de charges réellement supportées. Il peut être pertinent lorsque les travaux améliorent aussi l’attractivité, la qualité locative ou la pérennité du bien. Rénover uniquement pour obtenir un avantage fiscal conduit à oublier qu’une charge reste une dépense.
Un projet locatif doit être évalué à trois moments : l’acquisition, avec les frais et le crédit ; la détention, avec les loyers, la vacance, les charges et la fiscalité ; puis la sortie, avec la revente et la plus-value éventuelle. Cette approche évite de choisir un régime uniquement parce qu’il réduit l’impôt la première année. Un dispositif adapté à court terme peut être moins pertinent lorsque les revenus évoluent ou qu’une cession est envisagée.
Pourquoi le LMNP au réel peut lisser l’imposition
En meublé, le micro-BIC applique un abattement forfaitaire lorsque les conditions du régime sont réunies. Le régime réel BIC devient souvent intéressant pour un logement financé à crédit, équipé et générant des charges significatives. Il permet de déduire les dépenses admises et impose une comptabilité plus détaillée.
L’amortissement n’est ni une charge courante ni un crédit d’impôt
L’amortissement consiste à répartir comptablement le coût du bien, hors terrain, ainsi que celui de certains composants ou équipements, sur leur durée d’utilisation. Par exemple, une toiture rénovée pour 25 000 euros peut être amortie à raison de 1/25e, soit 1 000 euros par an pendant 25 ans. Cette écriture peut réduire le résultat imposable sans entraîner un décaissement annuel équivalent.
Les trois mécanismes doivent être distingués. Une déduction réduit les revenus imposables. Un déficit apparaît lorsque les charges dépassent certains revenus. Une réduction d’impôt diminue directement l’impôt calculé, sous conditions. L’amortissement en LMNP agit sur le résultat BIC. Son utilisation répond toutefois à des règles comptables et fiscales précises. Avant de choisir le régime réel, une simulation doit intégrer les loyers, le mobilier, le crédit et les charges.
Comparer les dispositifs encore mobilisables
Les dispositifs de défiscalisation prévoient généralement des contreparties. Elles peuvent concerner la localisation, le niveau de loyer, les ressources du locataire, la nature des travaux ou la durée de l’engagement. L’avantage fiscal ne doit pas faire oublier la demande locative réelle du secteur.
| Dispositif | Projet concerné | Avantage et contrepartie principale |
|---|---|---|
| Denormandie | Logement ancien avec travaux, dans une zone éligible | Réduction d’impôt sous engagement de location ; plafond d’acquisition de 300 000 euros et engagement minimal de 6 ans |
| Loc’Avantages | Location conventionnée avec l’Anah | Réduction d’impôt de 15 % à 65 %, en échange d’un loyer inférieur au marché et du respect de plafonds de ressources |
| Relance logement / Jeanbrun | Bailleur privé répondant aux critères du dispositif prévu | Déduction des revenus fonciers avec un engagement de location de 9 ans |
Le dispositif Denormandie est mentionné jusqu’au 31 décembre 2027. Il concerne l’ancien à rénover, avec des plafonds de loyers et de ressources à respecter. Loc’Avantages est également mentionné jusqu’au 31 décembre 2027. Il repose sur une convention avec l’Anah et un engagement de location de 6 ans. Le dispositif Relance logement, aussi appelé Jeanbrun, est prévu par la loi de finances pour 2026. Ses modalités doivent être vérifiées avant toute décision d’achat.
Le Pinel, principalement destiné au neuf, a pris fin le 31 décembre 2024. Il ne doit donc plus être retenu pour un nouveau projet, même si des engagements antérieurs continuent de produire leurs effets selon leurs propres règles.
Choisir une stratégie fiscale cohérente avec le projet
Pour un appartement nu avec des travaux importants et une fiscalité personnelle élevée, le régime réel et le déficit foncier peuvent être cohérents. Pour un logement meublé avec du mobilier, un crédit et une perspective de revenus réguliers, le LMNP au réel peut mieux lisser le résultat imposable grâce aux charges et à l’amortissement. Pour un bien ancien situé dans un secteur éligible, Denormandie doit être comparé à une location classique au réel, car les plafonds de loyers peuvent réduire le revenu brut.
La SCI demande une analyse distincte. À l’impôt sur le revenu, elle conserve pour les associés une logique proche de celle des revenus fonciers. À l’impôt sur les sociétés, le bénéfice est imposé au taux normal de 25 %, avec un taux réduit de 15 % sur une première tranche de 42 500 euros de bénéfices, sous conditions. Ces conditions comprennent notamment un chiffre d’affaires hors taxes maximal de 10 millions d’euros et un capital détenu à au moins 75 % par des personnes physiques.
Cette option peut faciliter la capitalisation dans la société, mais elle modifie la fiscalité de la revente et celle des dividendes, soumis à la flat tax de 30 %. Le choix de l’IS ne se limite donc pas au taux appliqué au bénéfice annuel. Il doit aussi tenir compte de la durée de détention et de la manière dont les fonds seront récupérés.
Avant de signer, comparez le rendement après impôt, le niveau de loyer réaliste, les travaux, le coût du crédit, la vacance potentielle et la fiscalité de sortie. L’objectif n’est pas de supprimer l’impôt à tout prix, mais de conserver un investissement locatif solide lorsque l’avantage fiscal prend fin.
Articles qui pourraient vous intéresser :
 Courtier en achat immobilier : comment il compare les banques, négocie le taux et sécurise le financement
 MeCaza chasseur immobilier pour location et achat : gagner du temps, viser juste et sécuriser sa recherche
 SCI et investissement locatif : les 4 pièges fiscaux qui menacent votre rentabilité
 Devis isolation toiture : les 7 lignes qui révèlent un chantier bien chiffré