Investir à Montpellier : demande locative, prix et rendement réel
À Montpellier, une demande locative soutenue ne suffit pas à garantir la rentabilité d’un logement. Le prix d’achat, les charges de copropriété, le loyer autorisé et les travaux pèsent directement sur le revenu disponible. Pour évaluer un investissement locatif, partez des dépenses réelles, puis cherchez un bien et une adresse adaptés à votre objectif.
Une demande réelle, mais des marchés locatifs différents
Montpellier compte 68,6 % de ménages locataires et accueille 82 000 étudiants. Cette population soutient notamment la demande de petites surfaces et de logements partagés. Elle ne garantit toutefois ni une occupation permanente ni l’absence d’impayés. Un studio sombre, mal isolé ou éloigné des trajets quotidiens peut être moins attractif que des logements concurrents.
Le bassin d’emploi compte 173 735 emplois, avec une croissance de 2,3 % par an depuis 2015. Les jeunes actifs, les salariés en mobilité et les ménages installés n’ont pas les mêmes besoins. Définissez d’abord le profil du locataire visé, puis choisissez le logement. Acheter une surface disponible sans savoir à qui la louer complique la mise en location.
- Studio étudiant : privilégiez l’accès au campus, les transports, une bonne connexion internet et un budget maîtrisé. Tenez compte du renouvellement fréquent des occupants.
- T2 pour jeune actif : examinez le trajet domicile-travail, les rangements, le calme et le confort thermique.
- T3 ou colocation : vérifiez que le plan est fonctionnel, que les chambres sont utilisables et que les charges restent compatibles avec le budget des occupants.
Les rendements bruts évoqués vont de 3 % à 9 % selon les opérations. Les F2 et F3 se situent généralement entre 3 et 5 %, tandis que certains studios étudiants dépassent 8 %. Ce niveau doit être vérifié à partir du prix d’acquisition et d’un loyer légalement applicable. La seule mention « étudiant » ne suffit pas à justifier un rendement élevé.
Choisir une adresse plutôt qu’un quartier réputé rentable
Les prix au mètre carré varient de 2 300 € à 7 000 € selon les secteurs et les caractéristiques des biens. Les moyennes municipales sont donc peu utiles pour négocier un appartement précis. Comparez des logements de surface, d’état et de copropriété similaires, dans un périmètre pertinent.
| Secteur | Repère de prix médian au m² | Point à examiner avant l’achat |
|---|---|---|
| Centre historique | 5 628 € | État de l’immeuble, nuisances, luminosité et accès |
| Port Marianne | 4 990 € | Prix total, charges et concurrence entre logements similaires |
| Celleneuve | 3 765 € | Micro-emplacement, desserte et état de la copropriété |
Ces repères ne remplacent pas l’estimation du bien que vous envisagez d’acheter. Dans le centre historique, le charme d’un appartement peut cacher une toiture à reprendre ou une rénovation énergétique complexe. À Port Marianne, un logement récent n’exonère pas de vérifier les dépenses liées à l’ascenseur, au stationnement et à l’entretien. À Celleneuve, un prix inférieur ne suffit pas à conclure à une bonne affaire : la rue et les accès comptent aussi.
Près des campus, notamment dans le secteur Hôpitaux-Facultés, évaluez le trajet réel jusqu’aux lieux d’étude. À Cambacérès et dans les secteurs concernés par les évolutions du tramway, distinguez les services déjà disponibles des projets à venir. Une infrastructure ne justifie pas automatiquement un prix supérieur : son intérêt peut déjà être intégré au prix demandé.
Passer du rendement brut à la trésorerie mensuelle
Le rendement brut se calcule en divisant le loyer annuel hors charges par le coût d’acquisition retenu. Pour comparer deux projets, raisonnez en coût complet : prix, frais d’acquisition, honoraires éventuels, travaux et mobilier. Le rendement net retranche ensuite les dépenses supportées par le propriétaire. Selon l’indicateur utilisé, le calcul peut être présenté avant ou après fiscalité.
Vérifiez le plafond légal de votre loyer à Montpellier : Utilisez l’outil officiel pour connaître le loyer de référence majoré et vérifier le montant applicable à votre logement.
Un exemple chiffré, sans promesse de rentabilité
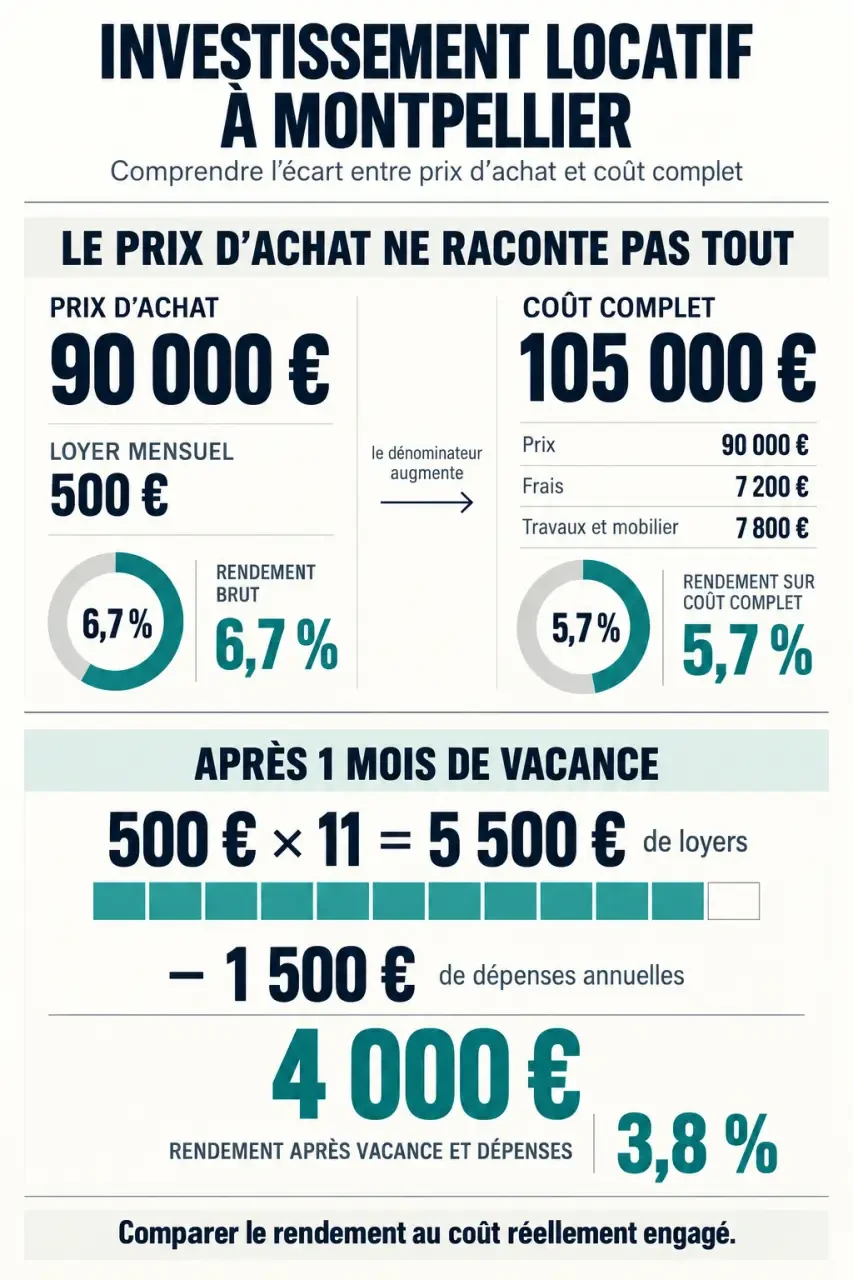
Prenons une hypothèse illustrative : un studio acheté 90 000 €, avec 7 200 € de frais d’acquisition et 7 800 € de travaux et de mobilier. Le budget total atteint 105 000 €. Loué 500 € hors charges par mois, le logement rapporte 6 000 € par an. Le rendement brut est de 5,71 % sur le coût complet, contre 6,67 % si seul le prix du logement est pris en compte.
Ajoutons, toujours par hypothèse, 1 500 € de dépenses annuelles non récupérables et de provisions pour entretien, puis un mois sans locataire. Le revenu tombe à 4 000 €. Le rendement atteint alors 3,81 %, avant fiscalité et financement. Remplacez ces montants par les données vérifiées du logement étudié.
La trésorerie mensuelle se calcule à part : loyers encaissés moins dépenses, impôts et mensualités de crédit. Le remboursement du capital contribue à constituer votre patrimoine, mais reste une sortie d’argent. Un projet peut donc avoir un intérêt patrimonial tout en nécessitant un effort d’épargne régulier.
Tester le crédit comme un amplificateur de risque
Le crédit amplifie les effets d’une évolution favorable, mais aussi ceux d’un imprévu sur votre budget. Évaluez votre point de bascule : combien de mois de vacance ou quel montant de travaux suffiraient à épuiser votre réserve ? Cette marge de résistance peut aider à départager deux biens, même si l’un affiche un rendement supérieur d’un demi-point. Gardez une épargne mobilisable plutôt que d’engager toute votre trésorerie dans l’apport.
Arbitrer entre neuf, ancien et fiscalité sans faux avantage
Les frais d’acquisition représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cet écart ne compense pas nécessairement un prix d’achat plus élevé. Comparez le coût total et le loyer réaliste, en tenant compte des délais de livraison dans le neuf et des travaux immédiats dans l’ancien.
Un exemple permet d’illustrer la différence : un T3 neuf à 330 000 €, avec 6 600 € de frais, revient à 336 600 €. Un T3 ancien à 260 000 €, avec 20 800 € de frais, atteint 280 800 € avant travaux. Comparez ensuite leur état, leurs charges et leurs revenus locatifs, sans supposer que les deux logements sont équivalents.
- Location meublée non professionnelle : sous conditions, le régime réel peut permettre de déduire certaines charges et d’amortir des éléments du bien. Faites également évaluer les conséquences fiscales d’une revente.
- Location nue : le régime réel et, lorsque les conditions sont réunies, le déficit foncier peuvent convenir à un logement avec travaux.
- Aides à l’accession : le PTZ finance une résidence principale sous conditions, pas un logement acheté dès l’origine pour être loué. La TVA réduite n’est pas non plus un avantage général pour l’investissement locatif.
Ne fondez pas un nouvel achat sur une ancienne publicité Pinel : le dispositif n’est plus ouvert aux nouvelles acquisitions. Le Denormandie exige notamment une commune et une opération éligibles. Une adresse à Montpellier ne donne donc pas automatiquement droit à cet avantage.
Valider cinq points avant de signer
Avant de vous engager, remplacez les hypothèses favorables par des vérifications documentées. Montpellier applique un encadrement des loyers : votre simulation doit respecter le loyer de référence majoré correspondant au logement, et non reprendre simplement le montant d’une annonce voisine.
- Loyer : vérifiez le plafond applicable, comparez des locations similaires et faites confirmer la demande par des gestionnaires locaux.
- Énergie : examinez le DPE, les restrictions de location et la faisabilité des améliorations, notamment en copropriété.
- Immeuble : lisez les procès-verbaux d’assemblée générale, les comptes et les documents sur les travaux prévus.
- Financement : demandez une simulation intégrant l’assurance, la garantie, les frais bancaires et l’effort d’épargne après impôts.
- Revente : vérifiez que le logement peut intéresser plusieurs profils d’acquéreurs, sans dépendre d’une hausse des prix.
Un investissement doit rester supportable si tout ne se passe pas comme prévu. Avant de faire une offre, établissez un budget complet à partir du dossier du logement. Cette analyse, plus qu’un rendement affiché, permet de prendre une décision éclairée.
Articles qui pourraient vous intéresser :
 Prix au m², vue et terrain : la vraie valeur d’un achat immobilier à Roussillon
 Achat immobilier à Saint-Gély-du-Fesc : quel budget pour une maison familiale ou une villa de prestige ?
 Caution de prêt immobilier : des frais parfois restitués, une dette jamais effacée
 Investissement locatif à Angers : 4 à 7 % brut, mais quel bien résiste vraiment aux charges ?