Caution de prêt immobilier : des frais parfois restitués, une dette jamais effacée
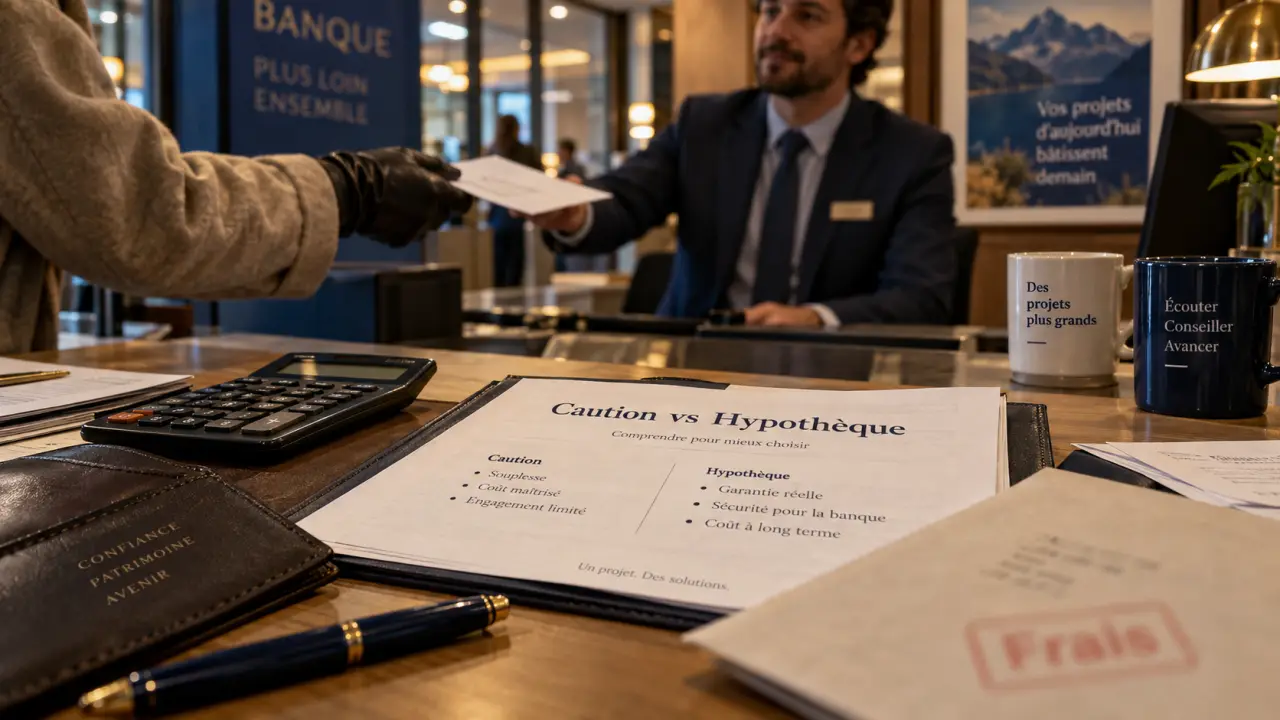
La caution de prêt immobilier garantit la banque sans inscrire le logement en hypothèque. Elle simplifie souvent les formalités et peut permettre la restitution partielle de certains frais à la fin du crédit. Elle ne supprime toutefois pas la dette de l’emprunteur : si le garant règle des échéances impayées, il peut ensuite réclamer le remboursement des sommes avancées.
À quoi sert réellement une caution de prêt immobilier ?
Un crédit immobilier engage la banque sur une longue durée. Elle demande donc habituellement une garantie en complément de l’assurance emprunteur. Ces deux protections ne couvrent pas le même risque : l’assurance emprunteur intervient notamment en cas de décès, d’invalidité ou, selon le contrat, de perte d’emploi. La caution, elle, protège la banque contre un défaut de remboursement du prêt.
Le cautionnement met en relation l’emprunteur, la banque et un garant. Ce dernier peut être un organisme spécialisé, une mutuelle ou, plus rarement, une personne physique. En cas de défaillance, il indemnise la banque dans les conditions prévues, puis se retourne contre l’emprunteur. La caution est donc une sûreté personnelle, contrairement à l’hypothèque, qui est une sûreté réelle attachée au logement financé.
Une garantie demandée, mais pas toujours imposée sous cette forme
La banque exige généralement une garantie pour accorder le financement, mais elle peut accepter plusieurs solutions selon le dossier et le projet. L’organisme de cautionnement est souvent choisi parmi les partenaires agréés par l’établissement prêteur. Crédit Logement, CMH ou SACCEF figurent parmi les acteurs couramment rencontrés. Certaines mutuelles ou structures bancaires s’adressent à des profils particuliers, notamment dans la fonction publique.
L’emprunteur ne choisit donc pas toujours librement l’organisme. Il peut toutefois demander à la banque quelles garanties elle accepte et comparer le coût total d’une caution avec celui d’une hypothèque. Un courtier peut aussi présenter le dossier à une banque dont les critères correspondent davantage à la situation de l’emprunteur.
Le parcours du cautionnement, de l’étude du dossier aux impayés
Avant l’édition définitive de l’offre de prêt, la banque transmet les éléments du financement au garant. Celui-ci évalue le risque en examinant la stabilité des revenus, l’ancienneté professionnelle, le taux d’endettement, le reste à vivre, l’apport personnel, la tenue des comptes et la cohérence entre le prix du bien et le projet. L’accord de la banque ne vaut donc pas automatiquement acceptation du cautionnement.
Ce que l’organisme lit derrière les chiffres
Au-delà du revenu mensuel, l’organisme cherche des signes de stabilité dans le dossier : une épargne conservée après l’achat, des dépenses récurrentes maîtrisées, une trajectoire professionnelle lisible ou une activité indépendante documentée. Cette lecture compte davantage lorsqu’un élément sort du cadre habituel, comme une période d’essai, des revenus variables ou un faible apport. Des relevés bancaires clairs, les derniers avis d’imposition et les justificatifs de revenus facilitent l’examen.
Les frais de caution sont réglés lors de la mise en place du prêt, selon les modalités prévues par la banque. Après l’accord, le crédit peut être débloqué sans acte notarié consacré spécifiquement à la garantie. C’est l’un des avantages pratiques du cautionnement.
En cas de mensualités impayées
Un incident ponctuel ne déclenche pas nécessairement une intervention immédiate. En pratique, la banque cherche d’abord une solution avec l’emprunteur. Certaines cautions interviennent après trois ou quatre échéances impayées. Si le garant paie la banque, la dette n’est pas annulée : il acquiert le droit de réclamer les sommes versées à l’emprunteur. Un rééchelonnement ou une autre solution amiable doit être étudié rapidement pour éviter que la situation ne s’aggrave.
Comprendre le coût : commission, fonds de garantie et restitution
Le prix d’une caution bancaire comprend généralement deux composantes. La commission de caution rémunère l’organisme et reste acquise. La contribution à un fonds de garantie, souvent mutualisé entre les emprunteurs, peut être partiellement restituée lorsque le prêt est soldé sans incident, selon les règles de l’organisme.
| Élément facturé | Rôle | Restitution possible |
|---|---|---|
| Commission | Rémunère l’étude et la garantie apportée | Non |
| Contribution au fonds de garantie | Participe à la couverture mutualisée des risques | Oui, selon l’organisme et le déroulement du prêt |
Les barèmes varient selon le montant emprunté, la durée, le type de prêt et l’organisme. Une commission est généralement comprise entre 150 et 600 euros. Une cotisation au Fonds Mutuel de Garantie peut être indiquée autour de 0,8 % du crédit. Pour un prêt de 200 000 euros, un exemple fait état de 2 660 euros réglés au déblocage et de 1 466 euros restitués en fin de prêt.
Pour évaluer l’opération, il faut distinguer le montant avancé du coût réellement supporté après une éventuelle restitution. Celle-ci n’est ni automatique ni identique pour tous les organismes. Elle dépend notamment de leur règlement et de l’absence d’incident. Demandez à la banque le détail écrit des frais, ainsi que les conditions applicables au remboursement anticipé ou à la revente.
Caution, hypothèque ou hypothèque légale spéciale : le choix dépend du projet
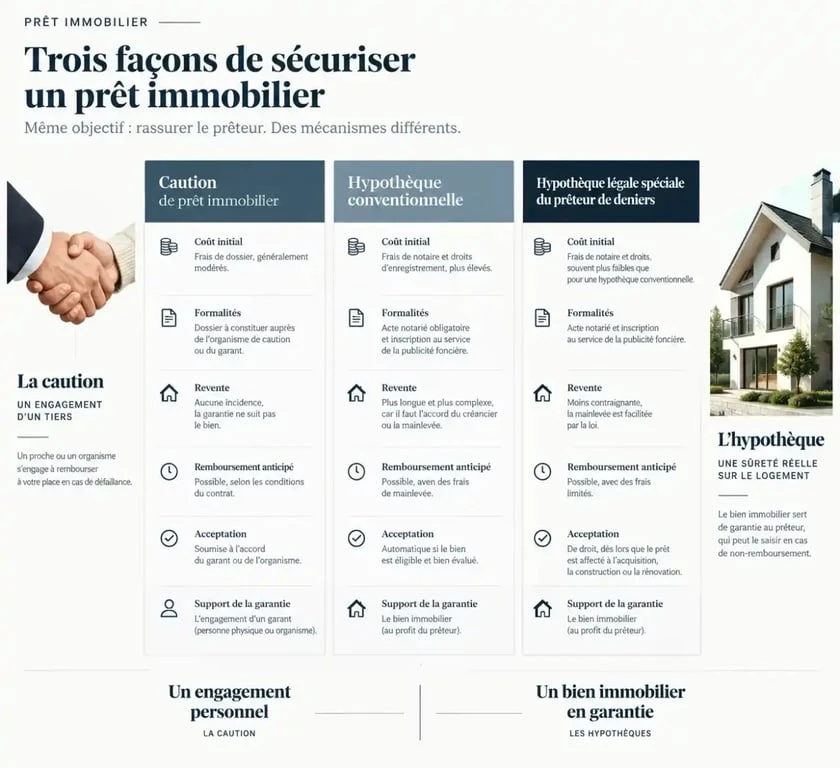
La caution convient souvent à un projet classique et à un emprunteur dont le dossier répond aux critères de l’organisme. L’hypothèque peut devenir une alternative lorsque la caution est refusée ou lorsque la banque la juge plus adaptée. L’hypothèque légale spéciale du prêteur de deniers, qui a remplacé l’ancien privilège de prêteur de deniers depuis le début de 2022, ne s’applique pas à toutes les composantes d’un financement. Son utilisation doit être vérifiée selon la nature de l’opération.
| Critère | Caution | Hypothèque conventionnelle |
|---|---|---|
| Support de la garantie | Engagement d’un garant | Bien immobilier financé |
| Formalités | Pas d’acte notarié dédié en général | Acte notarié et inscription au service de publicité foncière |
| Revente ou remboursement anticipé | Pas de mainlevée hypothécaire | Mainlevée souvent nécessaire avant la fin de l’inscription |
| Frais | Commission et fonds de garantie, restitution parfois possible | Frais notariés, d’inscription et de sortie éventuels |
| Acceptation | Soumise à l’accord du garant | Alternative fréquemment envisageable |
La revente rapide est un point d’arbitrage important. Une hypothèque entraîne généralement des frais de mainlevée si le prêt est remboursé avant son terme, alors que la caution évite ce poste. À l’inverse, un emprunteur aux revenus irréguliers ou porteur d’un projet atypique peut ne pas être accepté par un organisme de cautionnement. Le coût initial ne suffit donc pas pour décider : il faut aussi anticiper la durée de détention du bien et la souplesse recherchée.
Refus de caution : les démarches utiles avant de renoncer au crédit
Un refus ne signifie pas forcément que le projet immobilier est impossible. Il peut refléter la politique de risque de l’organisme : apport insuffisant, endettement élevé, comptes fréquemment débiteurs, revenus variables, projet locatif particulier ou montage comprenant plusieurs prêts. La banque peut alors proposer une hypothèque, demander des garanties complémentaires ou orienter le dossier vers une autre solution acceptée par ses partenaires.
Préparer une demande plus solide
Avant de soumettre ou de revoir un dossier, réunissez les pièces qui permettent d’évaluer votre capacité de remboursement :
- trois derniers relevés de compte cohérents et sans incidents répétés ;
- justificatifs de revenus, contrats de travail ou documents comptables pour un indépendant ;
- avis d’imposition et justificatifs de l’apport ;
- tableau des crédits en cours et preuves de leur remboursement éventuel ;
- compromis de vente, devis de travaux et détail des prêts associés, notamment un PTZ.
Les règles peuvent différer pour un prêt à taux zéro, un prêt à l’accession sociale ou un investissement locatif. La caution d’un PAS est notamment présentée comme limitée aux crédits inférieurs à 15 000 euros. Demandez donc une vérification précise du montage global avant de signer.
Après un refus, comparez l’offre avec une solution hypothécaire et faites relire le financement par un courtier. Vous pourrez ainsi examiner les conséquences sur le coût total, les formalités et la revente, sans confondre rapidité de mise en place et économie réelle.
Articles qui pourraient vous intéresser :
 Maison, terrain ou neuf à Estrablin : que comparer avant d’acheter ?
 Que vérifie la banque pour un prêt immobilier ? 35 %, apport et relevés bancaires
 Prêter de l’argent à son fils pour un achat immobilier : prêt, donation et fiscalité
 Investissement locatif à Saint-Malo : rentabilité, quartiers porteurs et stratégies fiscales