5 % d’amortissement et 9 ans d’engagement, ce que change vraiment l’amendement investissement locatif
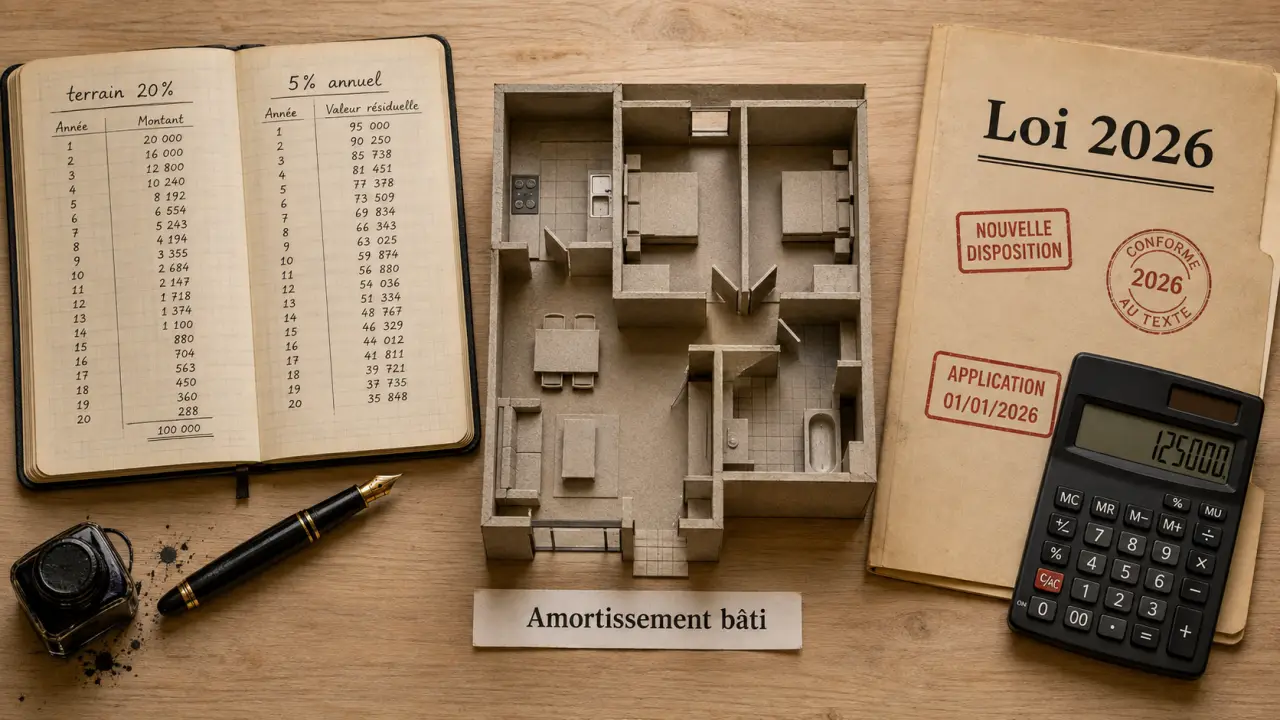
L’amendement investissement locatif attire l’attention parce qu’il touche directement à la fiscalité d’un achat destiné à la location. Pour comprendre l’enjeu, il faut surtout distinguer ce qui a été proposé, ce qui a été retenu et l’effet réel sur les loyers imposables, le déficit foncier et la plus-value à la revente.
Ce que change l’amendement pour le bailleur privé
L’idée de départ est de créer un cadre fiscal plus lisible pour l’investissement locatif privé, avec un mécanisme d’amortissement du bâti. En pratique, l’investisseur pourrait déduire chaque année une fraction de la valeur du logement de ses revenus locatifs imposables, sous réserve de respecter des conditions de location.
Comprendre l’amendement investissement locatif
Le principe suit une logique comptable simple : le bien immobilier s’use avec le temps, et cette usure fiscale réduit le revenu taxable. Le terrain, lui, n’est pas amortissable. Certaines versions du dispositif retiennent ainsi une quote-part de terrain de 20 % de la valeur de l’opération, ce qui limite mécaniquement la base amortissable au bâti.
Un amortissement annuel au centre du dispositif
Le taux le plus souvent mis en avant est de 5 % par an pour l’amortissement du bâti dans le cadre du nouveau statut du bailleur privé. Ce chiffre compte, car il peut modifier l’équilibre fiscal d’un investissement : un logement acheté pour louer ne serait plus seulement analysé à travers le loyer brut, les charges et les intérêts d’emprunt, mais aussi à travers sa capacité à réduire une partie du revenu imposable.
Des taux différenciés ont aussi été discutés selon la nature du logement et les engagements pris : 2 %, 3 %, 3,5 %, 4 %, 4,5 % et 5,5 % apparaissent dans les différentes hypothèses parlementaires. C’est pourquoi il ne faut pas confondre un amendement déposé, un sous-amendement et le texte finalement applicable.
Un engagement locatif qui conditionne l’avantage
Le bénéfice fiscal n’est pas conçu comme un avantage sans contrepartie. Il s’inscrit dans une logique de relance du parc locatif privé, avec des obligations possibles de location à usage d’habitation principale, de durée minimale et parfois de loyers encadrés. Une durée de 9 ans est notamment évoquée comme référence d’engagement locatif.
Cette contrainte change la lecture de l’investissement. Un achat destiné à une revente rapide, à une location saisonnière ou à un usage familial indirect ne répond pas à la même logique qu’un logement conservé plusieurs années et loué durablement à un ménage.
Texte proposé, voté ou rejeté : le point à ne pas manquer
La difficulté de ce sujet tient moins au mécanisme fiscal qu’au parcours législatif. Un amendement peut être déposé, modifié par sous-amendement, adopté dans une version réduite, puis encore évoluer avant l’application définitive de la loi de finances. Pour un investisseur, la bonne question n’est donc pas seulement « que prévoit l’amendement ? », mais « quelle version produit réellement un effet fiscal ? ».
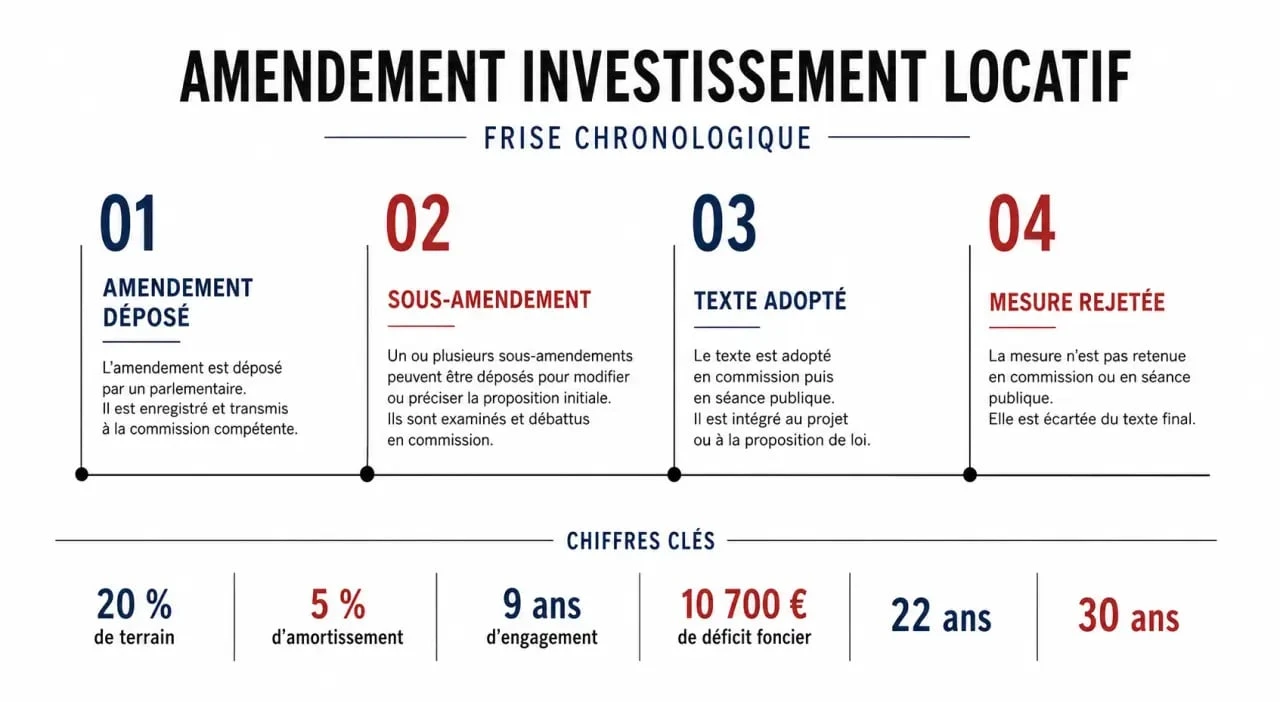
| Élément à vérifier | Enjeu pour l’investisseur | Point de vigilance |
|---|---|---|
| Amendement déposé | Annonce une orientation fiscale possible | Ne crée pas forcément un droit applicable |
| Sous-amendement | Modifie les taux, plafonds ou conditions | Peut réduire fortement l’avantage initial |
| Texte adopté | Fixe la version retenue dans le vote | À comparer au projet initial |
| Mesure rejetée | N’a pas d’effet fiscal direct | Ne doit pas être intégrée dans un calcul de rentabilité |
L’amendement I-1490, rattaché au projet de loi de finances pour 2026, illustre cette mécanique. Des mesures ambitieuses sur l’amortissement, les plafonds et le statut du bailleur privé ont été discutées, mais toutes ne doivent pas être lues comme définitivement acquises sans vérification du texte publié. Pour sécuriser une décision, la référence reste le texte officiel consultable auprès de l’Assemblée nationale et les dispositions effectivement intégrées dans la loi de finances.
Biens éligibles, exclusions et arbitrage entre nu et meublé
L’amendement vise d’abord l’investissement locatif à usage d’habitation, avec une attention particulière portée au logement neuf, à l’ancien avec travaux et à la location longue durée. Le débat porte sur la façon de rendre l’investissement plus attractif sans créer un avantage fiscal trop large ou détourné vers des usages peu compatibles avec l’objectif de logement permanent.
Comprendre la loi de finances 2026 pour l’immobilier et la fiscalité : L’ANIL analyse les mesures de la loi de finances 2026 sur l’immobilier, les plus-values, la fiscalité des bailleurs, les crédits d’impôt et les taxes locales.
Neuf, ancien avec travaux et logement principal
Les biens susceptibles d’entrer dans le champ du dispositif sont généralement ceux qui alimentent réellement l’offre locative résidentielle. Le logement neuf, l’immeuble assimilé à du neuf ou l’ancien faisant l’objet de travaux importants peuvent être concernés selon la version retenue. La notion de travaux est déterminante : de simples rafraîchissements n’ont pas le même poids fiscal que des travaux locatifs lourds ou une opération assimilable à du neuf.
Le bail doit aussi répondre à une finalité d’habitation. Une location à usage de résidence principale n’est pas analysée comme un meublé de tourisme, un bureau ou une occupation temporaire. Cette distinction explique les débats autour de la loi anti-Airbnb et du traitement fiscal des meublés de tourisme non classés, dont le plafond peut être réduit à 15 000 € avec un abattement de 30 %.
Location nue et location meublée : deux logiques fiscales
La location nue relève des revenus fonciers, avec des règles de déficit foncier, de charges déductibles et d’imputation sur le revenu global. La location meublée, notamment sous le régime LMNP, suit une logique BIC distincte. C’est pourquoi un amendement sur le bailleur privé ne se superpose pas automatiquement au régime LMNP.
Les investisseurs doivent aussi distinguer la location meublée longue durée des meublés de tourisme. Les débats sur la réintégration des amortissements dans la plus-value à la revente, la hausse des prélèvements sociaux de 17,2 % à 18,6 %, ou les exceptions pour certaines résidences étudiantes, seniors ou EHPAD ne produisent pas les mêmes conséquences selon le régime retenu.
L’impact fiscal réel : loyers, déficit foncier et plus-value
Sur le papier, l’amortissement améliore la rentabilité nette parce qu’il réduit l’assiette imposable. Mais l’effet exact dépend du financement, du niveau de charges, du taux marginal d’imposition, du régime choisi et de la durée de détention. Un investisseur fortement imposé ne percevra pas l’avantage de la même manière qu’un foyer faiblement imposé.
Déficit foncier et intérêts d’emprunt
Le déficit foncier permet, sous conditions, d’imputer une partie des charges sur le revenu global. Le plafond classique de 10 700 € est un repère majeur. Certaines pistes ont évoqué une revalorisation, par exemple jusqu’à 40 000 €, mais là encore, seul le texte retenu compte. Les intérêts d’emprunt restent un poste essentiel : leur déductibilité peut rendre une opération plus respirable les premières années, surtout lorsque le crédit pèse lourd dans le compte d’exploitation.
Il faut toutefois éviter un raisonnement trop simple. Un bien qui crée beaucoup de déficit mais se loue mal, nécessite des travaux imprévus ou se situe dans une zone peu demandée peut rester médiocre patrimonialement. La fiscalité améliore une opération saine ; elle ne transforme pas automatiquement un mauvais actif en bon investissement.
La revente peut reprendre une partie de l’avantage
Le point le plus sensible concerne la réintégration des amortissements dans la plus-value. Si les amortissements déduits pendant la détention viennent augmenter la plus-value taxable à la sortie, l’économie réalisée année après année doit être comparée au coût fiscal final. Les abattements pour durée de détention restent déterminants : 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux.
Autrement dit, l’amendement doit être lu sur tout le cycle de vie du bien : acquisition, location, déclaration annuelle, arbitrage patrimonial et revente. Une rentabilité affichée sur les seules premières années peut être trompeuse si elle oublie la fiscalité de sortie.
Décider sans se tromper : les réflexes avant d’investir
Pour utiliser intelligemment un amendement investissement locatif, il faut raisonner comme un investisseur et non comme un simple contribuable. Le bon ordre consiste à valider d’abord la qualité du bien, la demande locative, le niveau de loyer réaliste, le coût des travaux et la liquidité à la revente. La fiscalité vient ensuite affiner la décision.
Un amendement fiscal peut alléger la charge, mais il ne corrige pas un bien mal placé. Si le DPE impose des travaux lourds, si le loyer social ou très social réduit trop le rendement, ou si la durée d’engagement bloque une stratégie de revente, l’avantage apparent peut vite se transformer en contrainte patrimoniale. Cette lecture évite de se concentrer uniquement sur le taux d’amortissement et oblige à regarder la trésorerie, les sorties possibles et la solidité du projet.
- Vérifier si la mesure est bien adoptée et applicable, et non simplement proposée.
- Identifier le régime fiscal concerné : revenus fonciers, LMNP, location nue ou meublée.
- Calculer l’effet de l’amortissement après exclusion éventuelle de la valeur du terrain.
- Simuler la revente avec réintégration possible des amortissements.
- Comparer le gain fiscal aux contraintes de loyers, de ressources et de durée d’engagement.
Le bon investissement n’est donc pas celui qui affiche le plus bel avantage fiscal, mais celui qui reste cohérent même si l’avantage est réduit, plafonné ou différé. L’amendement peut améliorer la rentabilité nette et redonner de la visibilité aux bailleurs privés, à condition de l’intégrer dans une stratégie complète : choix du bien, durée de détention, mode de location et fiscalité de sortie.

- Clause suspensive d’achat immobilier : 4 leviers pour sécuriser votre transaction sans bloquer la vente - 19 septembre 2026
- Peinture murale or : éclairer une pièce sans la rétrécir - 18 septembre 2026
- Rénovation maison en Loire-Atlantique : le mauvais ordre des travaux peut faire exploser le budget - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Maison, terrain ou neuf à Estrablin : que comparer avant d’acheter ?
 Courtier en achat immobilier : comment il compare les banques, négocie le taux et sécurise le financement
 MeCaza chasseur immobilier pour location et achat : gagner du temps, viser juste et sécuriser sa recherche
 Prêter de l’argent à son fils pour un achat immobilier : prêt, donation et fiscalité