Investissement locatif à Metz : du rendement affiché au revenu réellement encaissé
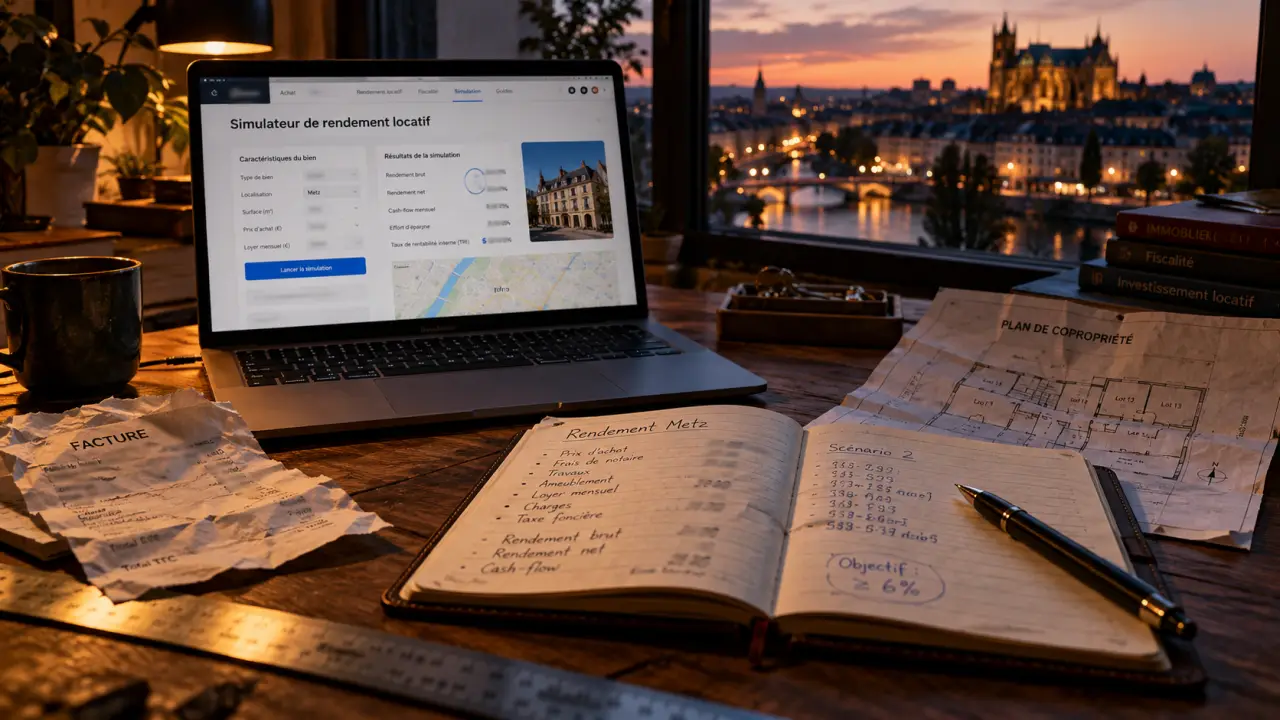
Metz mérite d’être étudiée pour un achat locatif, mais la rentabilité dépend davantage de l’adresse, des charges et du prix négocié que de l’attractivité générale de la ville. Étudiants, jeunes actifs et ménages recherchent des logements différents. Pour investir judicieusement, il faut donc choisir un public, vérifier son budget locatif et calculer ce qu’il reste après les dépenses, avant de sélectionner une annonce.
Un marché locatif intéressant, sans rendement garanti
Avec une population d’environ 120 000 habitants et une part de locataires de 65,1 %, Metz présente un socle favorable à l’investissement locatif. Les campus universitaires, les emplois locaux et les déplacements vers le Luxembourg contribuent à diversifier les besoins. Cette diversité est un atout : un logement ne doit toutefois pas être acheté sur la seule promesse de séduire indifféremment étudiants, familles et frontaliers.
Calcul du rendement locatif à Metz
Estimez la rentabilité de votre projet à partir de vos propres données, sans hypothèse automatique.
Résultats de la simulation
Information importante : ces résultats sont indicatifs. Ils n’intègrent pas l’impôt ni les règles fiscales propres au statut choisi. La fiscalité, le financement et les charges doivent être validés avec un professionnel.
Les indicateurs de marché donnent des repères : 2 900 €/m² pour les appartements, un loyer mensuel de 11,9 €/m² et une rentabilité moyenne annoncée de 5,3 %. Ces valeurs agrégées ne décrivent ni chaque quartier ni chaque immeuble. Elles ne sont pas nécessairement calculées sur les mêmes échantillons : leur combinaison ne permet donc pas de reconstituer automatiquement le rendement moyen annoncé.
Un indicateur de tension immobilière de 10/10 traduit une pression sur le marché, mais ne garantit pas une location immédiate. Les 8 429 logements vacants recensés rappellent aussi que localisation, état et adéquation du loyer restent déterminants. Cette vacance ne correspond pas uniquement à des logements proposés à la location.
La bonne question n’est pas seulement « Metz est-elle attractive ? », mais « qui louera ce logement, à quel prix et pour quelle durée ? »
Choisir le quartier à partir du quotidien du locataire
Le nom du quartier constitue un premier filtre, pas une validation. À Metz, comparez surtout les trajets réels vers la gare, les campus, les commerces et les arrêts Mettis. Une adresse annoncée « proche gare » peut être nettement moins pratique lorsqu’on effectue le parcours à pied avec des bagages.
| Secteur à étudier | Cible à envisager | Vigilance principale |
|---|---|---|
| Sablon et abords de la gare | Actifs mobiles, couples, certains frontaliers | Distance réelle aux quais, bruit, stationnement |
| Nouvelle Ville | Actifs et ménages recherchant un cadre résidentiel | Entretien des immeubles anciens et charges |
| Centre-Ancienne Ville | Étudiants et actifs privilégiant la vie à pied | Nuisances, accès, performance énergétique |
| Amphithéâtre, autour de Muse | Actifs recherchant proximité des services et de la gare | Prix d’acquisition et charges des résidences |
| Technopôle, Bridoux et accès au Saulcy | Étudiants et personnels des pôles d’enseignement | Trajet jusqu’au campus réellement fréquenté |
| Plantières-Queuleu | Couples et familles selon l’adresse | Transports, écoles et commodités accessibles |
Pour un public frontalier, ne présumez pas qu’un emploi au Luxembourg justifie n’importe quel loyer. Le temps de déplacement, les horaires et le coût du transport pèsent dans le choix résidentiel. Pour un étudiant, vérifiez le campus concerné : la proximité d’un établissement ne rend pas le logement pratique pour tous les cursus.
Visitez enfin la rue en journée et en soirée. L’ambiance sonore, l’éclairage, les accès et l’entretien des parties communes révèlent souvent davantage que les photos de l’annonce.
Studio, T2 ou T3 : acheter un usage plutôt qu’une surface
Petites surfaces et logements familiaux n’ont pas les mêmes contraintes
Un studio meublé peut convenir à un étudiant, mais demande une organisation efficace des entrées, sorties et remplacements d’équipement. Le T2 offre une pièce séparée et peut répondre aux besoins d’une personne seule comme d’un couple. Un T3 vise plutôt des ménages souhaitant davantage d’espace, sans garantir pour autant une occupation plus longue.
À surface égale, privilégiez un plan exploitable : espace de travail, rangement, lumière et cuisine fonctionnelle. Un parking ou un garage peut compléter l’offre lorsque le stationnement est difficile ; sa rentabilité doit être calculée séparément, avec ses charges et sa fiscalité propres.
Neuf ou ancien : comparer le coût total
Dans l’ancien, le prix peut laisser une marge pour rénover, mais celle-ci disparaît rapidement avec une toiture, un chauffage collectif ou une rénovation énergétique mal anticipés. Le diagnostic de performance énergétique et les règles de décence applicables à la date de location sont essentiels : en métropole, un logement classé G ne peut plus être mis en location depuis le 1er janvier 2025.
Le neuf apporte des garanties et limite généralement les travaux immédiats, sans supprimer les dépenses d’entretien ni les risques de retard de livraison. Certaines annonces neuves affichent 4 386 €/m² ou 4 795 €/m², sensiblement au-dessus du repère moyen des appartements. Ce surcoût doit être justifié par le loyer réalisable, les prestations et votre horizon de détention, pas uniquement par un argument fiscal.
Calculer le rendement et prévoir une marge de sécurité
Rendement brut = loyer annuel hors charges ÷ coût total du projet × 100. Incluez dans ce coût l’achat, les frais d’acquisition, les travaux et le mobilier éventuel. Pour comparer les annonces, gardez toujours la même méthode.
Prenons une simulation illustrative, et non une offre disponible : un appartement acheté 120 000 €, avec 10 000 € de frais et 15 000 € de travaux et d’équipement, représente 145 000 € investis. Loué 650 € hors charges par mois, il produit 7 800 € annuels, soit 5,38 % brut.
Avec 1 800 € de dépenses annuelles restant au propriétaire, le revenu descend à 6 000 €, soit 4,14 % avant impôt et financement. Si les mensualités de crédit, assurance comprise, atteignent 700 €, le solde de trésorerie devient négatif de 2 400 € par an, avant fiscalité. Un rendement positif ne signifie donc pas un autofinancement.
Votre trésorerie doit jouer le rôle d’une soupape : elle absorbe une relocation plus lente, une réparation ou une régularisation de charges sans vous contraindre à emprunter dans l’urgence. Testez le projet avec un mois sans loyer et une dépense imprévue, puis vérifiez si l’effort reste supportable. Cette réserve protège aussi votre liberté de refuser un dossier fragile plutôt que de louer précipitamment.
Fiscalité et vérifications : sécuriser l’achat avant l’offre
La location nue relève des revenus fonciers ; la location meublée relève des bénéfices industriels et commerciaux. Le LMNP peut permettre, au régime réel et sous conditions, de déduire des charges et de pratiquer des amortissements. Il faut intégrer les frais comptables ainsi que les règles applicables à la revente : l’avantage annuel ne suffit pas à juger la stratégie.
Une présentation commerciale mentionnant un dispositif « bailleur privé » ou « JEANBRUN » ne prouve pas votre éligibilité. Demandez le texte applicable, les conditions d’entrée, les plafonds et les engagements de location, puis faites valider la simulation. Le PTZ finance principalement l’acquisition d’une résidence principale sous conditions : ce n’est pas le financement habituel d’un achat destiné immédiatement à la location.
Avant de vous engager, réunissez les éléments suivants :
- Des annonces locatives comparables et l’avis argumenté d’agences sur le loyer hors charges.
- Les procès-verbaux d’assemblée générale, les comptes de copropriété et les travaux votés ou envisagés.
- La taxe foncière, les charges non récupérables et les devis de rénovation.
- Le DPE, les diagnostics et, pour un bien occupé, le bail et l’historique des paiements.
- Une simulation bancaire et fiscale incluant gestion, assurance et vacance.
Pour votre investissement locatif à Metz, retenez finalement le logement dont la demande est identifiable, les dépenses documentées et l’effort financier soutenable. Une annonce moins spectaculaire peut constituer un meilleur achat qu’un rendement élevé reposant sur un loyer optimiste ou des travaux sous-estimés.
- Désolidarisation du prêt immobilier : quitter le logement ne suffit pas à quitter le crédit - 26 octobre 2026
- Investissement locatif à Marseille : un prix bas ne suffit pas à faire un bon rendement - 25 octobre 2026
- Investissement locatif à Metz : du rendement affiché au revenu réellement encaissé - 24 octobre 2026
Articles qui pourraient vous intéresser :
 Prix au m², vue et terrain : la vraie valeur d’un achat immobilier à Roussillon
 Achat immobilier à Saint-Gély-du-Fesc : quel budget pour une maison familiale ou une villa de prestige ?
 Caution de prêt immobilier : des frais parfois restitués, une dette jamais effacée
 Investissement locatif à Angers : 4 à 7 % brut, mais quel bien résiste vraiment aux charges ?