Échéancier de prêt immobilier : mensualité plus légère, crédit plus cher ?
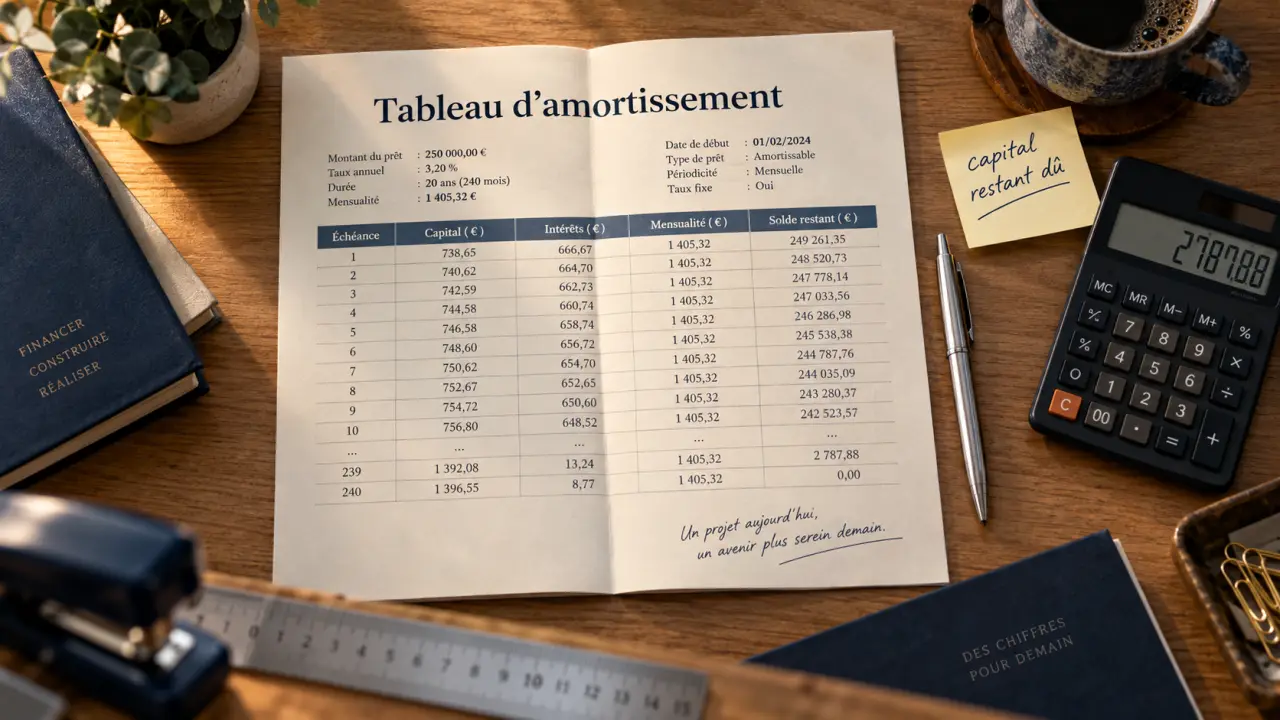
Un échéancier de prêt immobilier permet de voir bien plus que le prélèvement mensuel. Il détaille la part de capital remboursé, les intérêts, l’assurance emprunteur et le capital restant dû à chaque date. Aussi appelé tableau d’amortissement, il sert à vérifier une offre, à comparer deux durées de crédit et à savoir ce qu’il restera à rembourser en cas de revente.
Un échéancier de prêt immobilier montre le parcours réel de votre dette
Dans le langage courant, l’échéancier et le tableau d’amortissement désignent le même document : une liste chronologique de toutes les échéances du crédit. Pour un prêt à taux fixe, la mensualité hors assurance reste généralement identique, mais sa composition évolue chaque mois. Au début, elle rembourse surtout des intérêts. Avec le temps, la part du capital augmente.
Simulateur d’échéancier de prêt
Avertissement : Ce résultat est purement indicatif. Les modalités d’assurance, les arrondis, les dates de déblocage des fonds et les règles spécifiques de votre établissement bancaire peuvent modifier le document final. La méthode de calcul utilisée est celle de l’amortissement à mensualités constantes : M = P × r / (1 − (1 + r)^−n), où r est le taux mensuel et n le nombre de mensualités.
Cette mécanique s’explique simplement : les intérêts sont calculés sur le capital restant dû. Or ce solde diminue au fil des remboursements. Lorsque la dette baisse, les intérêts diminuent eux aussi. Une part croissante de la mensualité peut alors servir à amortir le capital.
Les colonnes à repérer avant de signer
Un échéancier bancaire lisible présente, pour chaque période, le numéro ou la date de l’échéance, la mensualité hors assurance, les intérêts, le capital remboursé et le capital restant dû. L’assurance emprunteur peut apparaître dans une colonne distincte ou être intégrée à la mensualité totale. Il faut donc distinguer la somme due au titre du prêt de la somme effectivement prélevée chaque mois.
| Élément | Ce qu’il indique | Pourquoi le vérifier |
|---|---|---|
| Mensualité hors assurance | Le remboursement du capital et des intérêts | Comparer les conditions de financement |
| Intérêts | Le coût du capital restant dû pour la période | Mesurer le poids du crédit au début du prêt |
| Capital remboursé | La part qui réduit réellement votre dette | Anticiper une revente ou un remboursement anticipé |
| Assurance emprunteur | La cotisation ajoutée au crédit, si elle est séparée | Connaître votre mensualité totale |
| Capital restant dû | Le montant encore à rembourser après l’échéance | Évaluer la somme à solder |
Lire les premières années sans se laisser tromper par la mensualité
Une mensualité supportable n’est pas forcément synonyme de crédit économique. Allonger la durée fait habituellement baisser la charge mensuelle, mais augmente le nombre de mois pendant lesquels les intérêts courent. Pour comparer deux offres, il faut donc regarder le coût global, et pas uniquement le montant prélevé.
Un exemple pour comprendre la répartition capital-intérêts
Pour un emprunt de 200 000 € sur 25 ans, soit 300 mois, à un taux nominal fixe de 3,15 %, la mensualité hors assurance indiquée dans un exemple de Meilleurtaux est de 953,67 €. Avec une assurance à 0,25 %, soit 500 € par an ou 41,67 € par mois, la sortie mensuelle atteint 995,34 €.
Sur un prêt amortissable classique, les cinq premières années sont majoritairement composées d’intérêts. Ce fonctionnement n’est pas une anomalie du tableau : le capital restant dû est encore élevé. L’information devient utile pour un achat dont la revente est envisagée à court ou moyen terme. Le prix de vente devra notamment couvrir le solde du prêt, en plus des frais liés à l’opération.
Le capital restant dû, votre point de repère mobile
Le capital restant dû indique la dette qui subsiste à une date donnée. Avant de changer de logement, de vendre un bien locatif ou de rembourser par anticipation, ne regardez donc pas seulement les mensualités déjà payées. Relevez le montant correspondant à la date prévue de l’opération. Il vous donnera une première estimation de la somme à solder, à confirmer auprès de la banque.
Simuler son échéancier : les paramètres qui font vraiment varier le résultat
Un simulateur d’échéancier de prêt immobilier permet de tester plusieurs hypothèses avant un rendez-vous bancaire. Pour obtenir une estimation cohérente, renseignez le capital emprunté, le taux nominal annuel, la durée ou le nombre de mensualités, ainsi que le coût de l’assurance. Les frais de dossier, de garantie et, le cas échéant, de courtage doivent aussi être considérés pour apprécier le coût complet du financement.
Comparer à conditions identiques
Pour comparer deux offres, conservez le même montant emprunté et la même durée, puis observez la mensualité, le montant total des intérêts, le coût de l’assurance et le capital restant dû après quelques années. Refaites ensuite l’exercice avec une durée plus courte, puis avec une durée plus longue. Vous verrez concrètement l’arbitrage entre confort budgétaire immédiat et coût total du crédit.
- Un capital emprunté plus élevé augmente généralement la mensualité et les intérêts.
- Un taux plus élevé renchérit le coût du crédit, même si la durée ne change pas.
- Une durée plus longue allège habituellement la mensualité, mais accroît le coût global.
- Une assurance plus chère peut modifier sensiblement la mensualité totale sans apparaître dans tous les tableaux de la même façon.
Le TAEG, ou taux annuel effectif global, aide à comparer les offres en intégrant les éléments nécessaires à l’évaluation du coût global du crédit. Il ne remplace pas la lecture de l’échéancier. Le premier donne une vision synthétique, tandis que le second montre le calendrier financier réel.
Vous pouvez tester un prêt à taux fixe ou plusieurs prêts à taux fixe cumulés avec le simulateur d’échéancier et de TAEG relayé par Service-Public. Le résultat reste indicatif. Les arrondis, les dates exactes de déblocage des fonds et les modalités retenues par l’établissement prêteur peuvent créer un écart avec le document final.
Vérifier le document bancaire et demander une mise à jour au bon moment
La banque ou l’établissement prêteur fournit l’échéancier lors de la mise en place du crédit. Ce document sert de référence pour votre prêt, à la différence d’une simulation en ligne. Conservez-le avec l’offre de prêt et consultez également votre espace client : il permet souvent d’accéder au capital restant dû actualisé.
Une checklist utile à réception
Vérifiez que le montant du prêt, le taux nominal, la durée et le nombre d’échéances correspondent à l’offre acceptée. Contrôlez ensuite la première mensualité, la date des prélèvements, la présence ou non de l’assurance dans le tableau et le montant final du capital restant dû. Si plusieurs lignes de prêt financent le même projet, examinez chaque échéancier séparément avant d’additionner les mensualités et les soldes.
Renégociation, rachat, modulation ou revente : pourquoi un nouveau tableau est nécessaire
Une renégociation de prêt immobilier, un rachat de crédit ou une modification des conditions de remboursement changent le calendrier financier. Un nouvel échéancier doit alors refléter le nouveau taux, la nouvelle durée, les éventuels frais et le capital repris. Avant une revente ou un remboursement anticipé, demandez un décompte actualisé à la banque. L’échéancier donne une estimation du solde, tandis que ce décompte indique la somme exacte à régler à la date choisie, y compris les éventuelles indemnités prévues au contrat.
Bien utilisé, l’échéancier sert à suivre un prélèvement, mais aussi à comparer les offres et à préparer une décision. Il permet de distinguer ce que vous payez aujourd’hui, ce que vous remboursez réellement et ce qu’il vous restera à financer demain.
Articles qui pourraient vous intéresser :
 Construction immobilière d’entreprise : terrain, financement et conformité, les points qui évitent les blocages
 Invalidité catégorie 2 et prêt immobilier : pourquoi le remboursement n’est pas automatique
 Clause suspensive d’achat immobilier : 4 leviers pour sécuriser votre transaction sans bloquer la vente
 Dépôt de garantie immobilier : 5 à 10 % à verser, 10 jours pour se rétracter