Dépôt de garantie immobilier : 5 à 10 % à verser, 10 jours pour se rétracter
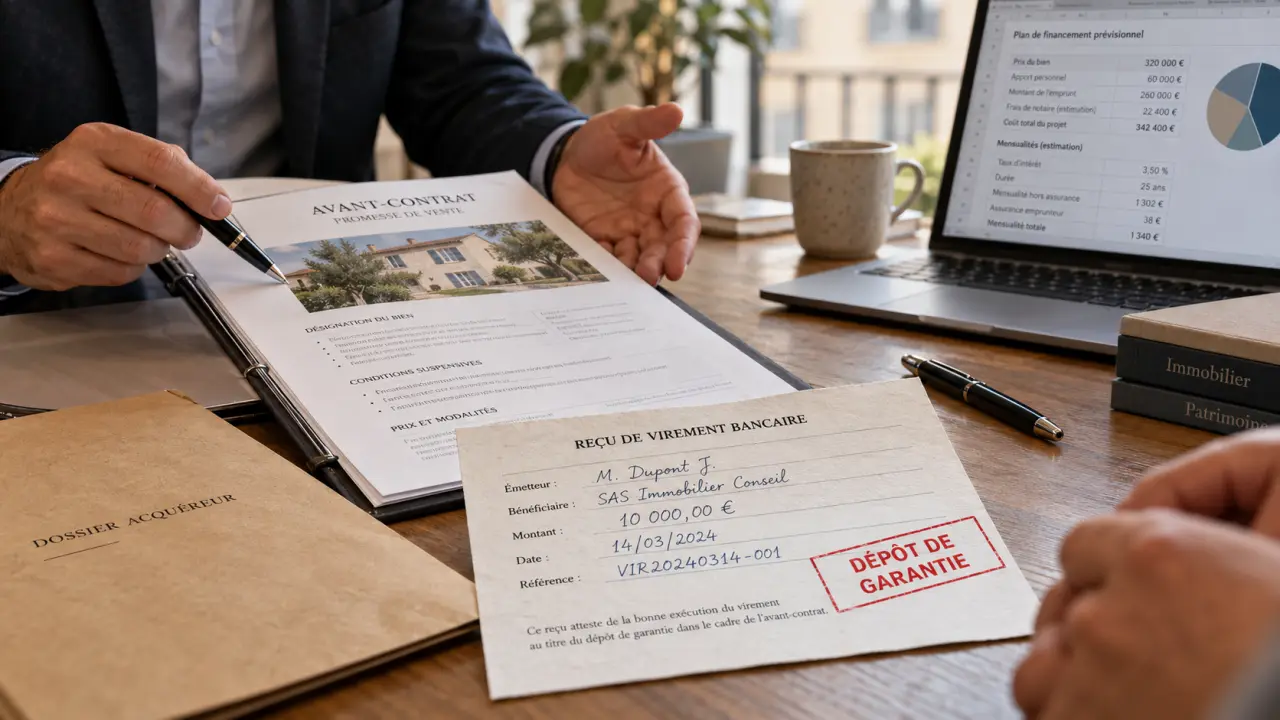
Lors de la signature d’un compromis ou d’une promesse de vente, l’acquéreur peut verser une somme destinée à sécuriser son engagement. Ce dépôt n’est pas systématiquement obligatoire, mais il est courant. Son montant, son mode de conservation et les conditions de restitution doivent être prévus clairement dans l’avant-contrat avant tout versement.
Le dépôt de garantie : une somme bloquée, pas un coût supplémentaire
Le dépôt de garantie immobilier est versé par l’acquéreur au moment de l’avant-contrat, c’est-à-dire du compromis ou de la promesse de vente. Il matérialise le sérieux du projet et offre au vendeur une garantie financière si l’acquéreur renonce sans motif prévu au contrat.
Calcul du dépôt de garantie immobilier
Estimez le dépôt à partir du prix du bien et d’un taux personnalisé.
Formule vérifiable : prix du bien × taux / 100
À retenir : ce résultat est indicatif. Le dépôt est généralement imputé sur le prix si la vente aboutit. Les frais d’acquisition ne sont pas inclus dans ce calcul.
Lorsque la vente se réalise, cette somme ne s’ajoute pas au prix du bien. Elle est déduite du prix de vente final lors de la signature de l’acte authentique. Avec un dépôt fixé à 8 %, il reste donc 92 % du prix à régler au moment de la vente définitive, auxquels s’ajoutent les frais d’acquisition.
Le dépôt de garantie n’est pas légalement imposé dans tous les cas
Aucune règle générale n’oblige un acquéreur à verser un dépôt de garantie pour acheter un logement. Le vendeur peut accepter un avant-contrat sans dépôt, notamment si l’acquéreur présente un dossier de financement solide ou si les parties trouvent un autre équilibre dans la négociation. En pratique, une somme est souvent demandée pour réserver le bien et encadrer les conséquences d’un abandon injustifié.
Le montant reste donc négociable. Il doit correspondre à l’épargne disponible, au calendrier de déblocage des fonds et aux conditions suspensives prévues. Mobiliser toute sa trésorerie trop tôt peut fragiliser l’acquéreur face aux dépenses qui précèdent la signature définitive.
Montant, acompte, indemnité d’immobilisation : ne pas confondre les termes
Dans l’immobilier ancien, le dépôt représente couramment 5 à 10 % du prix de vente hors frais de notaire. Cette fourchette relève de la pratique, et non d’un plafond ou d’un minimum légal. Le taux peut être inférieur lorsque l’acquéreur dispose de peu d’apport, lorsque le prix du bien est élevé ou lorsque la vente comporte plusieurs conditions suspensives.
Promesse de vente : rétractation, conditions et dépôt de garantie : Découvrez les règles officielles applicables à la promesse de vente d’un logement existant, notamment le délai de rétractation de 10 jours, les conditions de vente et le dépôt de garantie.
| Notion | Rôle principal | Sort de la somme |
|---|---|---|
| Dépôt de garantie | Garantir l’exécution de l’avant-contrat | Imputé sur le prix si la vente aboutit, restitué ou conservé selon la situation |
| Acompte | Premier paiement sur un achat | Déduit du prix, selon le régime prévu par le contrat concerné |
| Indemnité d’immobilisation | Compenser l’immobilisation du bien dans une promesse unilatérale | Peut revenir au vendeur si l’option n’est pas levée, hors cas de protection prévus |
| Frais de notaire | Financer les frais d’acquisition | Ne constituent pas un acompte sur le prix du bien |
Un budget à distinguer des frais d’acquisition
Le dépôt de garantie est une avance sur le prix. Les frais de notaire couvrent notamment les droits de mutation, les débours et les émoluments. Dans l’ancien, les frais d’acquisition représentent environ 7 à 8 % du prix de vente. Dans le neuf ou en VEFA, ils se situent plutôt autour de 2 à 3 %. Ces sommes doivent être anticipées séparément, car le dépôt ne les finance pas.
Avant de proposer un montant, faites établir un plan de financement intégrant l’apport, les frais d’acquisition, les éventuels travaux et une marge de sécurité. Un dépôt peut parfois être prévu en plusieurs échéances si le vendeur l’accepte et si cette modalité figure clairement dans l’avant-contrat.
Où et quand verser les fonds pour rester protégé
Le versement intervient généralement à la signature du compromis ou de la promesse de vente, par virement bancaire ou par chèque selon les pratiques du professionnel. La solution la plus sécurisante consiste à confier les fonds à un notaire ou à un agent immobilier habilité à les recevoir, afin qu’ils soient placés sur un compte séquestre.
Pourquoi éviter un versement direct au vendeur
Verser directement la somme au vendeur, notamment entre particuliers, complique la traçabilité et la restitution si la vente est annulée. Le séquestre joue le rôle d’un tiers : il conserve les fonds entre l’avant-contrat et l’acte définitif, puis les débloque selon les clauses signées ou l’accord des parties.
Le séquestre ne fait pas avancer le dossier plus vite, mais il évite qu’une somme importante soit transférée sans contrôle. Pour que cette protection soit réelle, vérifiez l’identité du dépositaire, les coordonnées bancaires transmises et la mention explicite du séquestre dans l’avant-contrat. Un changement de RIB reçu par simple courriel doit toujours être vérifié par téléphone auprès de l’étude ou de l’agence.
Les informations à relire avant le virement
L’avant-contrat doit préciser le montant versé, le professionnel qui détient les fonds, le délai de paiement et les conditions de restitution. Il doit aussi détailler les conditions suspensives, notamment celle de l’obtention du prêt : montant emprunté, durée, taux maximal envisagé et délai laissé à l’acquéreur pour obtenir son financement. Ces paramètres seront déterminants en cas de refus bancaire.
Rétractation, refus de prêt, désistement : dans quels cas le dépôt est-il rendu ?
La conservation ou la restitution du dépôt dépend de la raison pour laquelle la vente n’aboutit pas. Le point essentiel consiste à respecter les délais, les formalités et les justificatifs prévus au contrat. Un refus de prêt protège l’acquéreur seulement si sa demande de financement correspond aux caractéristiques inscrites dans l’avant-contrat.
| Situation | Conséquence habituelle sur le dépôt | Précaution à prendre |
|---|---|---|
| Rétractation dans le délai légal | Restitution intégrale | Notifier la rétractation dans les 10 jours |
| Condition suspensive non réalisée | Restitution intégrale en principe | Fournir les justificatifs demandés |
| Refus de prêt conforme au contrat | Restitution en principe | Respecter le nombre et les délais de refus prévus |
| Préemption ou autre événement prévu | Restitution selon la clause applicable | Conserver les notifications officielles |
| Désistement sans motif valable | Conservation possible au profit du vendeur | Consulter le notaire avant toute décision |
| Vente signée | Déduction du prix à payer | Vérifier le décompte final |
Le délai de rétractation de dix jours
L’acquéreur non professionnel bénéficie d’un délai légal de rétractation de dix jours après la notification ou la remise de l’avant-contrat, selon les modalités applicables. Pendant cette période, il peut renoncer à l’achat sans justifier sa décision et sans perdre son dépôt. Lorsque les fonds sont détenus par un professionnel, la restitution intervient dans un délai de 21 jours à compter du lendemain de la rétractation.
Le refus de prêt doit être documenté
La condition suspensive d’obtention du prêt protège l’acquéreur si la banque refuse le financement demandé dans les limites prévues. Le compromis mentionne souvent les caractéristiques du crédit et peut prévoir la production d’au moins deux refus bancaires. Il faut effectuer les démarches de bonne foi, dans les délais, puis transmettre les refus au notaire ou au séquestre. Renoncer à déposer un dossier de prêt ou demander un crédit manifestement différent de celui prévu peut compromettre la restitution.
En cas de désaccord, privilégier les preuves et l’intervention du notaire
Un vendeur ne peut pas simplement s’approprier les fonds parce qu’il estime que l’acquéreur a abandonné. Le séquestre examine les clauses contractuelles et les éléments fournis. En cas d’accord écrit entre les parties, les fonds peuvent être libérés. Si la contestation persiste, ils restent généralement bloqués jusqu’à un accord ou à une décision du tribunal judiciaire.
Conservez l’avant-contrat, les courriels, les preuves de virement, les demandes de prêt, les réponses des banques et les lettres recommandées. Cette chronologie permet de démontrer que les démarches ont été effectuées dans les temps. Avant de signer, demandez au notaire d’expliquer les conséquences financières de chaque condition suspensive. Cette précaution réduit le risque de litige et d’épargne inutilement immobilisée.
Articles qui pourraient vous intéresser :
 Maison, terrain ou neuf à Estrablin : que comparer avant d’acheter ?
 Courtier en achat immobilier : comment il compare les banques, négocie le taux et sécurise le financement
 MeCaza chasseur immobilier pour location et achat : gagner du temps, viser juste et sécuriser sa recherche
 Prêter de l’argent à son fils pour un achat immobilier : prêt, donation et fiscalité