Investissement locatif à Rennes : rendement mesuré ou prix déjà trop élevés ?
Un investissement locatif à Rennes repose moins sur la recherche d’un rendement spectaculaire que sur la solidité de la demande. La métropole attire étudiants, jeunes actifs et ménages, tandis que la vacance locative reste limitée. En contrepartie, les prix d’achat imposent une sélection rigoureuse du quartier, du type de bien et de son état technique. À Rennes, la rentabilité se construit d’abord au moment de l’achat.
Rennes réunit les conditions d’un placement locatif solide
La ville bénéficie d’une demande locative structurelle. Elle compte 73 000 étudiants, soit 14 000 de plus en dix ans, et 20 % de la population de l’unité urbaine rennaise est étudiante. Les petites surfaces proches des campus, des transports et des pôles d’emploi répondent donc à un besoin durable, particulièrement au moment de la rentrée universitaire.
Calculateur de rendement locatif à Rennes
Estimez le rendement, le coût d’acquisition et le cash-flow à partir de vos propres hypothèses.
Acquisition
Revenus et charges annuels
Financement
Résultats estimatifs
Formules utilisées : rendement brut = loyer annuel hors charges ÷ coût total d’acquisition × 100 ; mensualité = capital × taux mensuel ÷ [1 − (1 + taux mensuel)−nombre de mensualités]. Le cash-flow est indicatif et ne tient pas compte des frais bancaires, de la gestion, des assurances emprunteur ou d’autres coûts non saisis. Les résultats dépendent des hypothèses renseignées et ne constituent ni une simulation bancaire ni une simulation fiscale personnalisée.
Le marché ne repose pas uniquement sur les étudiants. Rennes Métropole rassemble 276 667 emplois et affiche un taux de chômage proche de 5,5 %. Son accessibilité depuis Paris, à 1 h 25 à 1 h 30 par la LGV, renforce aussi son attractivité auprès des cadres et des entreprises. La hausse démographique de Rennes Métropole, de 0,9 % par an entre 2016 et 2022, entretient les besoins en logements.
Pour un bailleur, la part de locataires est un indicateur favorable : 63,2 % des habitants de Rennes sont locataires, contre 34,9 % propriétaires. La ville est également considérée comme la plus tendue de France sur le plan locatif, et les loyers n’y sont pas plafonnés. Le délai moyen de location d’un appartement est d’environ 20 jours, à condition de proposer un logement bien placé, cohérent avec son marché et correctement présenté.
Mesurer la rentabilité avant de choisir le bien
Le rendement brut moyen d’un appartement à Rennes atteint 4,6 %. Ce niveau correspond à une ville patrimoniale : le risque de vacance est généralement plus faible que dans un marché détendu, mais le prix au mètre carré limite le rendement immédiat. Dans l’ancien, certaines opportunités affichent une rentabilité brute comprise entre 4,9 % et 7,3 %, grâce à un achat décoté, à des travaux maîtrisés ou à une surface adaptée à la location meublée.
Les petites surfaces gardent un avantage
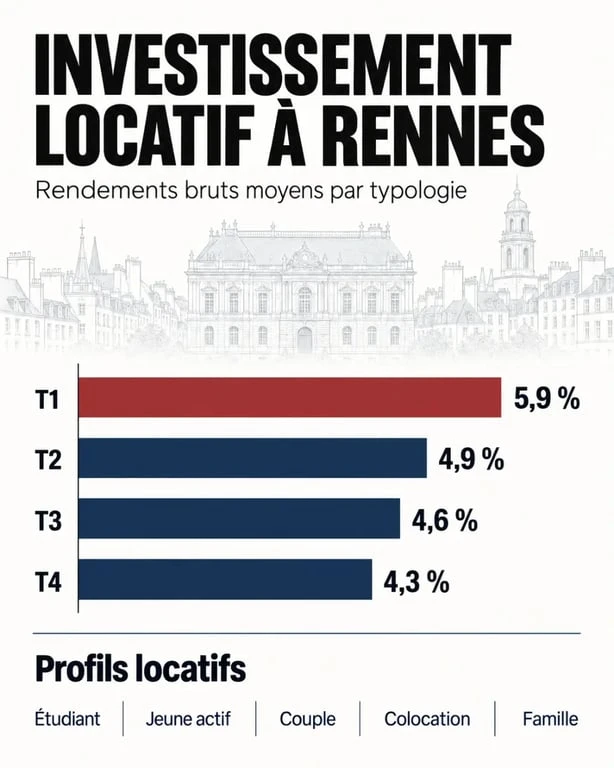
La demande étudiante favorise les T1 et T2, mais elle ne dispense pas d’étudier la concurrence. Un studio sombre, mal isolé ou éloigné des transports peut rester vacant, même dans une ville tendue. Les T3 et T4 s’adressent davantage aux colocations, aux jeunes actifs et aux familles. Ils peuvent prolonger la durée d’occupation, mais leur rendement est habituellement plus modéré.
| Typologie | Rentabilité brute moyenne | Profil locatif principal |
|---|---|---|
| T1 | 5,9 % | Étudiant ou jeune actif |
| T2 | 4,9 % | Étudiant, couple, actif mobile |
| T3 | 4,6 % | Colocation, couple, petite famille |
| T4 | 4,3 % | Colocation ou famille |
Du brut au net : le calcul qui évite les fausses bonnes affaires
Le rendement brut se calcule en divisant le loyer annuel hors charges par le coût total d’acquisition, puis en multipliant par 100. Pour un bien acheté 100 000 € et loué 600 € par mois, le rendement brut est de 7,2 %. Après déduction des charges non récupérables, de l’assurance, de la taxe foncière, de l’entretien et de la fiscalité, l’exemple ressort à 5,7 % net. Il faut aussi intégrer les frais de notaire dans l’ancien, généralement autour de 7 à 8 %, les éventuels travaux et les périodes sans loyer.
Un loyer médian de 20 €/m², en hausse de 8 % sur un an, ne doit jamais être appliqué mécaniquement à une annonce. Comparez des logements réellement loués, de même surface et avec un niveau de prestations similaire. Un loyer surestimé dégrade le dossier bancaire et allonge la commercialisation. C’est une erreur coûteuse pour un primo-investisseur.
Où investir à Rennes selon votre objectif
Le prix médian dans l’ancien s’établit à 4 426 €/m², en hausse de 1 % sur un an et de 6 % sur cinq ans. Dans le neuf, le prix médian atteint 4 999 €/m², en baisse de 3 % sur un an. Ce différentiel oblige à arbitrer entre un bien ancien à valoriser et un logement neuf plus simple à exploiter, mais souvent moins rentable au départ.
Comprendre les régimes d’imposition applicables : La référence officielle pour connaître les règles fiscales et déclarations selon votre situation, notamment en location meublée.
Privilégier la cohérence entre quartier et locataire
Beaulieu est une option naturelle pour viser les étudiants et les jeunes actifs liés au campus et aux entreprises technologiques. Villejean-Beauregard peut offrir des rendements bruts de 5,6 % à 6,9 % selon les typologies, avec une forte demande universitaire. Saint-Hélier et le Thabor s’adressent davantage à une clientèle recherchant un cadre résidentiel, central et qualitatif. La rentabilité observée, comprise entre 4,7 % et 5,2 %, y est plus contenue, mais le potentiel patrimonial est souvent plus défensif. L’hypercentre reste liquide à la revente, au prix d’un budget d’entrée élevé.
Pour un appartement, l’adresse seule ne suffit pas. Vérifiez le trajet réel à pied vers le métro, le bruit aux heures de pointe, les commerces utiles, la qualité des parties communes et la facilité de stationnement des vélos. Ces détails influencent la perception du locataire, donc le loyer acceptable et la durée d’occupation.
Les rendements très élevés demandent une contre-enquête
Le Blosne peut atteindre 7,9 % de rendement brut sur un T4. Ce chiffre doit être lu avec prudence : un rendement supérieur peut refléter un prix d’achat bas, mais aussi une perception de sécurité moins favorable, une copropriété fragile ou une demande plus sélective. Maurepas, Le Blosne et certaines zones de Villejean ne sont pas à exclure par principe. En revanche, une visite en journée et en soirée, l’analyse des procès-verbaux d’assemblée générale et l’étude des loyers réellement pratiqués sont indispensables.
Élargir la recherche à Cesson-Sévigné, Saint-Grégoire ou Betton peut aussi avoir du sens. Ces communes offrent une autre cible locative, souvent familiale ou active, et permettent parfois d’arbitrer entre prix d’acquisition, stationnement et qualité de vie. Elles ne répondent pas au même objectif qu’un studio étudiant rennais : comparez-les à profil de locataire égal.
Financer, fiscaliser et sécuriser votre opération
Les taux de crédit pratiqués en Bretagne se situent entre 3,10 % pour les meilleurs dossiers sur 15 ans et 3,46 % en moyenne sur 25 ans. Les banques retiennent généralement 70 % du loyer prévisionnel dans le calcul de la capacité d’endettement. Un apport de 10 à 20 % du prix rassure, notamment pour couvrir les frais d’acquisition. La qualité du dossier, l’épargne restante et la cohérence du projet comptent toutefois autant que le montant apporté.
L’effet de levier reste central. Sur un achat de 150 000 €, financé par 30 000 € d’apport et 120 000 € de crédit sur 20 ans, une mensualité de 650 € peut être partiellement compensée par un loyer de 700 €. Il faut y ajouter toutes les charges avant de conclure à l’autofinancement. Une simulation complète doit prévoir taxe foncière, assurance emprunteur, charges de copropriété, travaux et marge de sécurité.
Location nue, meublée ou SCI : partir de l’objectif patrimonial
En location nue, le micro-foncier applique un abattement forfaitaire de 30 % lorsque les revenus fonciers ne dépassent pas 15 000 €. Le régime réel devient pertinent lorsque les intérêts d’emprunt, les travaux et les charges dépassent cet abattement. En location meublée, le statut LMNP au régime réel permet notamment d’amortir le bien et le mobilier. Il convient fréquemment aux T1 et T2 rennais, à condition d’assumer une gestion plus active et un équipement complet.
La SCI répond davantage à une logique d’achat à plusieurs, de gestion familiale ou de transmission qu’à une optimisation automatique. Avant de choisir un statut, faites chiffrer le revenu net imposable et la stratégie de revente. La plus-value immobilière est exonérée d’impôt sur le revenu après 22 ans de détention et de prélèvements sociaux après 30 ans. L’horizon de conservation pèse donc directement dans la décision.
La méthode à suivre avant une offre d’achat
- Définissez votre cible locative : étudiant, jeune actif, colocation ou famille. Elle détermine la surface, le quartier et le niveau d’équipement.
- Calculez un loyer prudent à partir de comparables récents, sans compter sur une hausse future pour équilibrer le projet.
- Analysez la copropriété : charges, travaux votés, impayés, ravalement, toiture et isolation peuvent transformer une bonne affaire en investissement lourd.
- Contrôlez l’état du bâti, surtout dans l’ancien. Le climat humide impose une vigilance particulière sur la mérule, les infiltrations, la ventilation et les traces d’humidité.
- Choisissez votre mode de gestion. La gestion directe réduit les coûts. Une agence facture habituellement 6 à 8 % des loyers HT, mais simplifie la sélection du locataire et le suivi courant. Un accompagnement clé en main, facturé entre 7 et 10 % du prix net vendeur, peut convenir à un investisseur à distance, à condition d’en vérifier précisément le périmètre.
À Rennes, l’investissement locatif le plus robuste est rarement celui qui affiche le rendement brut le plus haut. C’est celui dont le prix, le loyer, l’état du logement et la cible locative restent cohérents, même si les conditions de financement ou le marché deviennent moins favorables.
Articles qui pourraient vous intéresser :
 Acheter à Maurice sans se tromper : villas, PDS et zones premium à comparer avant d’acheter
 Achat immobilier à Vienne : 394 appartements, 2 644 €/m² et les secteurs à comparer avant de signer
 Paris 7e, 8e, 16e ou 17e : où acheter un appartement haussmannien sans se tromper ?
 Prêt immobilier aux impôts : ce qui se déclare selon la résidence, la location et l’IFI