Prêt immobilier aux impôts : ce qui se déclare selon la résidence, la location et l’IFI
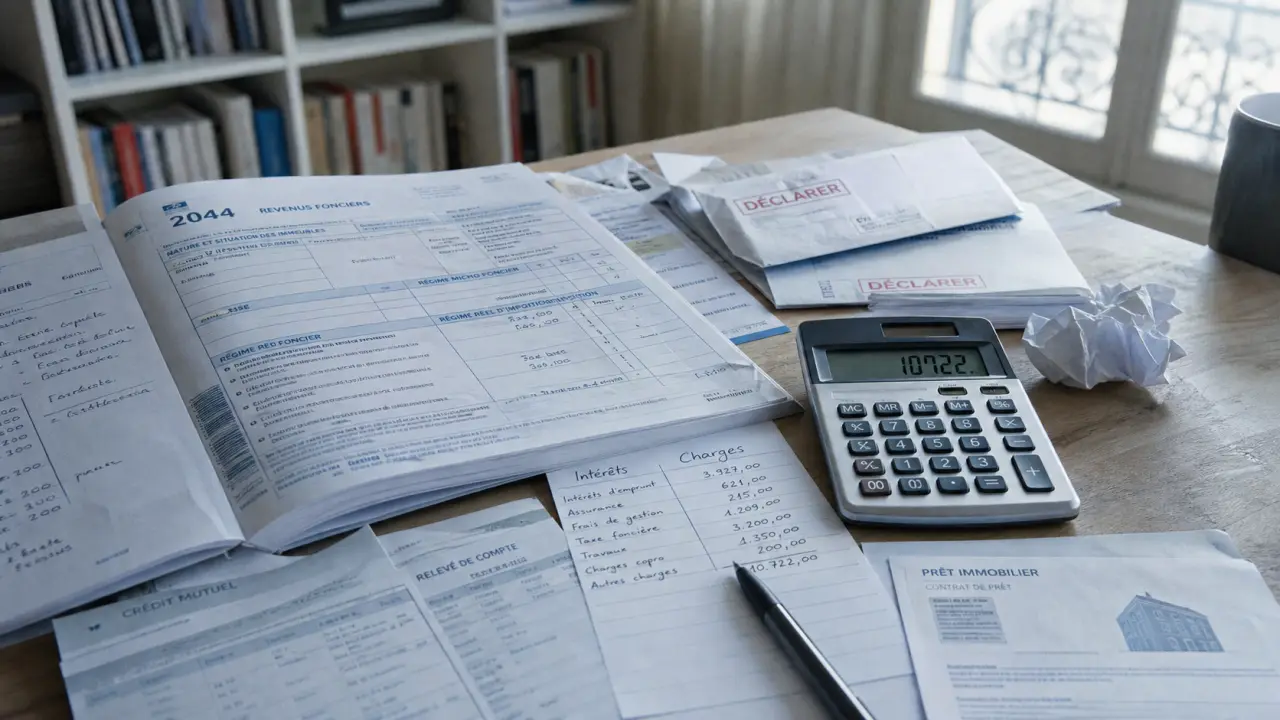
Dans la plupart des cas, un prêt immobilier ne se déclare pas simplement parce que vous remboursez un crédit. Ce qui compte pour l’impôt, c’est l’usage du bien financé : résidence principale, résidence secondaire, logement loué, parts de SCPI ou patrimoine soumis à l’IFI. La réponse change donc selon que le prêt sert à acheter votre logement ou à financer un bien qui génère des revenus imposables.
La règle simple : on ne déclare pas le crédit, on déclare son effet fiscal
Un emprunt immobilier n’est pas un revenu. Il n’a donc pas vocation à figurer automatiquement dans votre déclaration annuelle de revenus. Acheter sa résidence principale avec un crédit, par exemple, ne crée pas en soi une ligne à remplir dans la déclaration d’impôt sur le revenu.
Estimation des charges déductibles
Note : Ce calculateur concerne uniquement la location nue. Il ne s’applique pas à la résidence principale, aux résidences secondaires non louées ou à la location meublée.
Rappel important : Le capital remboursé dans le cadre de votre emprunt n’est jamais déductible des revenus fonciers. Seuls les intérêts et les frais annexes le sont.
La question devient différente lorsque le prêt ouvre droit à une charge déductible ou à un passif à prendre en compte. L’administration fiscale ne s’intéresse pas au prêt pour lui-même, mais à ce qu’il change dans votre situation fiscale : déduction d’intérêts, revenus fonciers, bénéfices industriels et commerciaux en location meublée, ou patrimoine net taxable à l’IFI.
| Situation | Faut-il déclarer le prêt ? | Conséquence fiscale possible |
|---|---|---|
| Résidence principale | Non, en principe | Pas de déduction des intérêts d’emprunt depuis 2011 |
| Résidence secondaire non louée | Non, en principe | Pas de déduction des intérêts |
| Bien loué nu | Oui, indirectement via les charges | Intérêts et frais d’emprunt déductibles au régime réel |
| Location meublée | Oui, selon le régime choisi | Charges prises en compte au réel, pas en micro-BIC |
| IFI | Oui, si vous êtes concerné | Dette pouvant réduire la valeur nette taxable |
Résidence principale ou secondaire : pas de déduction à attendre
Le crédit de votre logement personnel n’allège plus l’impôt sur le revenu
Si le prêt finance votre résidence principale, vous n’avez généralement rien à déclarer au titre du crédit immobilier. Les mensualités, le capital remboursé, les intérêts et l’assurance emprunteur ne sont pas déductibles de vos revenus imposables. Le crédit d’impôt sur les intérêts d’emprunt liés à l’achat de la résidence principale a pris fin en 2011.
Déclarer ses revenus fonciers avec le formulaire officiel 2044 : Notice et formulaire officiels pour déclarer les loyers et autres revenus de locations non meublées.
Le même raisonnement s’applique à une résidence secondaire que vous gardez pour votre usage personnel. Tant qu’elle n’est pas louée, les intérêts du crédit ne viennent pas diminuer votre impôt. Vous supportez bien une charge financière, mais elle reste une dépense privée, sans incidence sur la déclaration de revenus.
Attention au changement d’usage du bien
Un bien acheté comme résidence secondaire peut devenir fiscalement différent s’il est mis en location, même une partie de l’année. Dès qu’il produit des loyers, vous devez déclarer ces revenus, et le prêt peut alors entrer dans le calcul des charges déductibles selon le régime applicable.
Le point clé est simple : l’usage du bien détermine le traitement du crédit. Si vous l’occupez vous-même, le prêt reste hors de la déclaration de revenus. Si vous le louez, même ponctuellement, les loyers apparaissent et certaines charges peuvent suivre. Si vous l’exploitez réellement en location, les intérêts, l’assurance et plusieurs frais deviennent des éléments de calcul. Cette distinction évite une erreur fréquente : croire qu’un même crédit garde toujours le même traitement fiscal.
Investissement locatif : les intérêts et frais peuvent devenir déductibles
Location nue : le régime réel permet de déduire les intérêts
Pour un logement loué nu, les loyers sont imposés dans la catégorie des revenus fonciers. Si vous relevez du régime réel, les intérêts d’emprunt contractés pour acheter, construire, réparer, améliorer ou conserver le bien peuvent être déduits des loyers encaissés. La déduction porte sur les intérêts, pas sur le capital remboursé.
Les frais liés au financement peuvent aussi entrer dans les charges déductibles lorsqu’ils se rattachent au prêt immobilier : frais de dossier, frais de garantie, hypothèque, caution, assurance emprunteur, voire certains frais de mainlevée ou de privilège de prêteur de deniers selon la situation. L’idée reste la même : rattacher chaque dépense au financement du bien qui génère les revenus.
Micro-foncier : l’abattement remplace les charges réelles
Si vous êtes au micro-foncier, vous bénéficiez d’un abattement forfaitaire de 30% sur vos revenus fonciers. En contrepartie, vous ne déduisez pas séparément vos intérêts d’emprunt ni vos frais réels. Ce régime peut être simple, mais il n’est pas toujours le plus avantageux si vos charges de crédit sont élevées.
Un propriétaire qui encaisse 9 000 euros de loyers annuels avec 3 800 euros d’intérêts et frais d’emprunt a intérêt à comparer les deux régimes. Le micro-foncier applique automatiquement 30% d’abattement, soit 2 700 euros. Au réel, les charges financières seules dépassent déjà ce montant, sans compter les autres charges éventuelles. Cette comparaison peut changer le résultat imposable.
Location meublée : micro-BIC ou réel, le choix change tout
En location meublée, les revenus relèvent des bénéfices industriels et commerciaux. Le micro-BIC applique un abattement forfaitaire de 50% pour une location meublée classique, ce qui simplifie la déclaration mais empêche de déduire les intérêts ligne par ligne. Au régime réel, les charges liées au financement peuvent être intégrées dans la comptabilité du bien, sous réserve de respecter les règles applicables.
Le choix du régime ne doit donc pas être automatique. Un bien fortement financé par emprunt peut produire beaucoup de charges au début, notamment en intérêts et en assurance. À l’inverse, un bien peu endetté peut rester plus simple à déclarer sous un régime forfaitaire.
Où et comment reporter les intérêts d’emprunt
Pour une location nue au régime réel, les intérêts et frais d’emprunt se déclarent sur le formulaire 2044 ou, dans certains cas plus spécifiques, sur le formulaire 2044-SPE. La ligne généralement utilisée pour les intérêts d’emprunt est la ligne 250. Vous devez y reporter les intérêts payés pendant l’année, ainsi que les frais d’emprunt admis en déduction.
La déclaration ne consiste pas à recopier le montant total du prêt accordé par la banque. Il faut distinguer trois éléments : le capital emprunté, les intérêts payés et les frais liés au financement. Seuls les intérêts et certains frais peuvent être déductibles dans le cadre d’un investissement locatif. Le capital remboursé, lui, correspond à l’acquisition du bien et ne constitue pas une charge déductible des loyers.
Pour avancer sans erreur, il faut vérifier trois points : le type de bien, le régime fiscal et le montant exact des charges. Les justificatifs comptent autant que les chiffres eux-mêmes.
- Relevez l’usage du bien : occupation personnelle, location nue, location meublée, SCPI ou bien soumis à l’IFI.
- Identifiez le régime fiscal : micro-foncier, réel foncier, micro-BIC ou réel BIC.
- Isolez les bons montants : intérêts annuels, assurance emprunteur, frais de dossier, frais de garantie.
- Conservez les justificatifs : tableau d’amortissement, attestations bancaires, contrat d’assurance, factures de frais.
- Reportez les montants au bon endroit : notamment formulaire 2044 ou 2044-SPE pour les revenus fonciers au réel.
En cas de doute, il vaut mieux s’appuyer sur les notices de l’administration fiscale ou sur les informations disponibles sur impots.gouv.fr et service-public.fr. Ces références permettent de vérifier le formulaire adapté à votre situation, notamment si vous combinez plusieurs biens ou plusieurs régimes.
Cas particuliers : IFI, SCPI, renégociation et crédits annexes
IFI : le prêt peut réduire le patrimoine net taxable
Si votre patrimoine immobilier net taxable dépasse 1,3 million d’euros, vous pouvez être concerné par l’impôt sur la fortune immobilière. Dans ce cadre, certaines dettes immobilières existant au 1er janvier de l’année d’imposition peuvent être prises en compte pour déterminer la valeur nette taxable. Le capital restant dû du prêt immobilier devient alors un élément important.
Ce traitement ne concerne pas la déclaration classique des revenus, mais une logique patrimoniale. Le prêt ne réduit pas vos loyers imposables dans ce cas ; il vient, sous conditions, diminuer la base taxable de votre patrimoine immobilier.
SCPI et emprunt : la logique dépend des revenus perçus
Si vous achetez des parts de SCPI à crédit, les intérêts d’emprunt peuvent être déductibles des revenus fonciers générés par ces parts, lorsque celles-ci relèvent de cette catégorie et que le régime le permet. Là encore, il faut pouvoir prouver que l’emprunt a bien servi à acquérir les parts produisant les revenus déclarés.
Le point clé est le lien entre la dette et le revenu. Un prêt personnel utilisé sans traçabilité claire peut rendre la justification plus délicate. Conservez donc les offres de prêt, les actes d’acquisition et les documents transmis par la société de gestion.
Renégociation, rachat de prêt et assurance emprunteur
Une renégociation ou un rachat de crédit ne supprime pas nécessairement la déductibilité des intérêts si le prêt reste affecté au bien loué. Les nouveaux intérêts peuvent continuer à être pris en compte, dans la limite du lien avec le financement initial ou son refinancement. Certains frais liés à l’opération peuvent aussi être examinés comme frais d’emprunt.
L’assurance emprunteur suit la même logique : elle n’est pas déductible pour une résidence principale ou secondaire non louée, mais peut l’être lorsqu’elle est attachée à un prêt finançant un bien locatif déclaré au régime réel. Pour un crédit à la consommation, une déclaration spécifique peut exister lorsque le montant dépasse 5 000 euros, mais cela ne transforme pas pour autant ses intérêts en charges immobilières déductibles.
Les erreurs qui coûtent cher dans une déclaration de prêt immobilier
La première erreur consiste à déclarer le montant total du prêt comme une charge. Seuls les intérêts et certains frais peuvent être retenus, jamais le capital remboursé. La deuxième consiste à déduire des intérêts pour un logement occupé personnellement. Cette dépense relève alors de la vie privée et n’entre pas dans le calcul de l’impôt sur le revenu.
La troisième erreur est de mélanger micro-régime et charges réelles. Avec le micro-foncier ou le micro-BIC, l’abattement forfaitaire remplace les charges détaillées. Vous ne pouvez pas cumuler l’abattement de 30% en micro-foncier ou de 50% en micro-BIC avec une déduction séparée des intérêts d’emprunt.
Enfin, ne sous-estimez pas l’importance des justificatifs. Un montant exact mais mal documenté peut devenir difficile à défendre en cas de demande de l’administration. Gardez le tableau d’amortissement annuel, les attestations de la banque, les preuves de paiement de l’assurance emprunteur et les documents montrant l’affectation du prêt au bien loué. Une déclaration correcte repose sur une chaîne claire : un prêt, un bien, un usage, un revenu, puis une charge justifiée.

- Clause suspensive d’achat immobilier : 4 leviers pour sécuriser votre transaction sans bloquer la vente - 19 septembre 2026
- Peinture murale or : éclairer une pièce sans la rétrécir - 18 septembre 2026
- Rénovation maison en Loire-Atlantique : le mauvais ordre des travaux peut faire exploser le budget - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Acheter en banlieue proche de Paris : le bon compromis se joue entre prix au m², transports et cadre de vie
 Courtier en achat immobilier : comment il compare les banques, négocie le taux et sécurise le financement
 MeCaza chasseur immobilier pour location et achat : gagner du temps, viser juste et sécuriser sa recherche
 5 % d’amortissement et 9 ans d’engagement, ce que change vraiment l’amendement investissement locatif