Immobilier : vente, achat, les frais à comparer avant de choisir une annonce
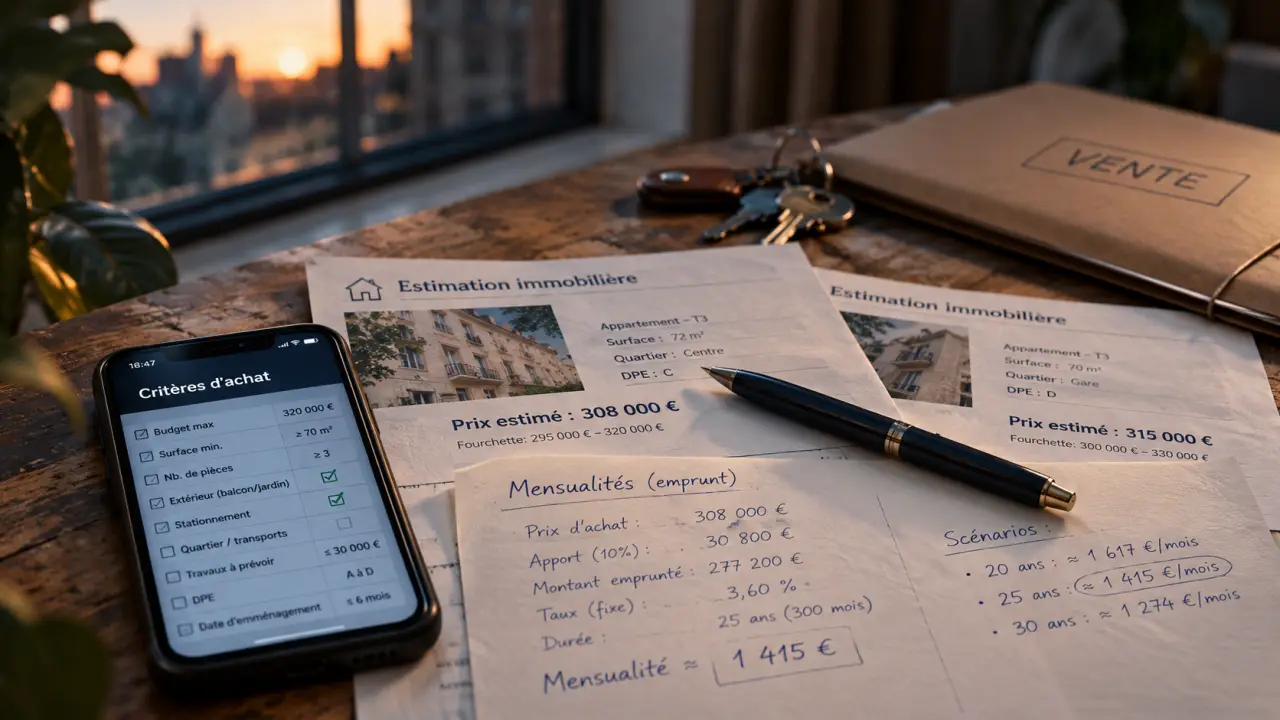
Pour acheter ou vendre un bien immobilier, commencez par préciser votre budget, votre calendrier et le niveau d’accompagnement souhaité. Un portail d’annonces facilite la recherche, une agence prend en charge une partie des démarches, tandis que la vente entre particuliers demande davantage de disponibilité. Le bon choix dépend moins du nombre d’annonces consultées que de votre capacité à comparer le coût réel des biens et des services.
Choisir le bon point d’entrée pour acheter, vendre ou louer
Un acheteur cherche un logement compatible avec ses moyens et ses usages. Un vendeur doit positionner son prix, présenter son bien et sélectionner des acquéreurs dont le projet est solide. Pour une location, le propriétaire et le candidat locataire suivent un parcours distinct, avec un dossier et un bail plutôt qu’un financement d’acquisition. Identifiez votre objectif avant de multiplier les inscriptions.
Calculer une mensualité immobilière
Indiquez le montant emprunté, le taux nominal annuel et la durée du prêt.
Estimation du remboursement
- Mensualité estimée
- —
- Montant total remboursé
- —
- Intérêts totaux
- —
Cette estimation est calculée hors assurance, frais, travaux et frais d’acquisition. Elle ne vaut pas accord bancaire.
Calcul selon la formule d’amortissement à mensualités constantes : M = C × [i(1+i)n] / [(1+i)n − 1], où i est le taux mensuel et n le nombre de mensualités.
| Solution | Usage principal | Point à vérifier |
|---|---|---|
| Portail comme SeLoger ou Logic-Immo | Repérer des annonces et comparer les biens | Identité de l’annonceur, actualité et précision de l’offre |
| PAP | Acheter, vendre ou louer entre particuliers | Démarches à assurer soi-même et services éventuellement payants |
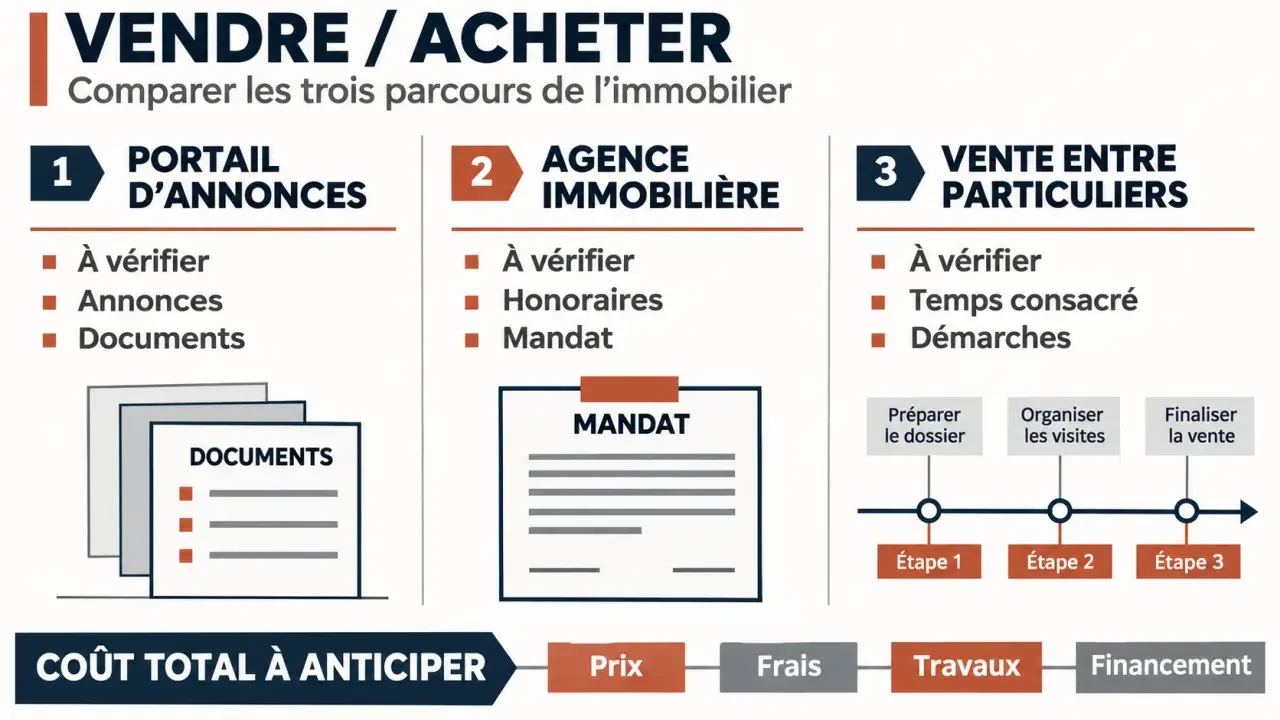
| Agence immobilière | Déléguer une partie de la recherche ou de la vente | Honoraires, mandat et prestations incluses |
| Site des cessions immobilières de l’État | Consulter des biens cédés par l’État | Conditions de candidature et procédure propres à chaque bien |
PAP se positionne sur la transaction directe, sans agence ni commission d’agence. Cela ne signifie pas qu’une vente est dépourvue de frais : diagnostics, actes et éventuels services restent à examiner. Les cessions immobilières de l’État constituent, elles, un parcours spécialisé. Consultez les documents de chaque offre sans supposer que les modalités sont identiques à celles d’une annonce classique.
Comparer les biens avec une grille, pas seulement avec des photos
Définissez une zone géographique réaliste, un budget maximal et vos critères indispensables : surface, nombre de pièces, accessibilité, extérieur ou proximité des transports. Séparez-les des préférences négociables. Pour une résidence principale, le trajet quotidien peut primer ; pour un investissement locatif, la demande locale, les charges et les travaux prennent une place centrale.
Utiliser les alertes sans subir le rythme des annonces
Les favoris, les alertes personnalisées et les fonctionnalités de recherche avancée permettent de conserver une sélection cohérente. L’application SeLoger met notamment ces outils en avant. Enregistrez une recherche assez précise pour limiter les annonces inutiles, puis élargissez un critère si les résultats sont trop rares. Avant une visite, confirmez la disponibilité du bien et demandez les informations manquantes.
Les nouvelles annonces arrivent par vagues et peuvent donner l’impression qu’il faut décider immédiatement. Pour éviter cet effet de marée, conservez une grille stable : coût total, emplacement, état, charges et contraintes quotidiennes. Une annonce séduisante ne doit pas déplacer votre plafond financier. Notez aussi pourquoi vous écartez un logement : cette mémoire de recherche évite de revisiter les mêmes compromis sous des photos différentes.
Passer du prix affiché au prix comparable
Pour apprécier les prix de l’immobilier, confrontez les annonces à des ventes effectivement réalisées, notamment grâce aux données publiques de transactions lorsqu’elles couvrent le secteur. Vérifiez la date, la localisation et la nature des biens. Un prix au mètre carré ne suffit pas : étage, luminosité, état général, performance énergétique et présence d’un extérieur peuvent modifier l’appréciation.
- Comparez des surfaces et des types de biens proches.
- Relevez les charges, la taxe foncière et les travaux annoncés.
- En copropriété, examinez les documents relatifs aux travaux et aux décisions collectives.
- Revisitez si possible à un autre moment pour apprécier bruit et lumière.
Vendre seul ou avec une agence : comparer le travail autant que les honoraires
Vendre entre particuliers permet de garder la main sur l’annonce, les échanges et les visites. En contrepartie, vous devez préparer les documents, répondre aux demandes, organiser les rendez-vous et conduire la négociation. Cette formule convient surtout si vous disposez du temps nécessaire et si vous êtes à l’aise pour expliquer les caractéristiques du logement.
Une agence peut intervenir sur l’estimation, la présentation du bien, les visites et le suivi des candidats. Comparez précisément les prestations prévues au mandat, plutôt qu’une simple promesse d’accompagnement. Demandez comment le prix sera établi, où l’annonce sera diffusée, comment les visites seront rapportées et quelles sont les conditions de fin du mandat.
Pour comparer plusieurs propositions, distinguez le prix affiché, le montant des honoraires et le prix net vendeur. Côté acheteur, vérifiez également la présentation des frais dans l’annonce. Une commission moins élevée ne garantit pas à elle seule une meilleure opération : le positionnement du prix et la qualité du suivi comptent aussi.
Avant la publication, rassemblez les documents utiles et faites établir les diagnostics requis selon le bien. Une annonce claire indique les surfaces pertinentes, les caractéristiques essentielles et les contraintes connues. Le notaire sécurise le cadre juridique de la transaction ; il ne remplace ni le travail commercial du vendeur ni l’analyse financière de l’acquéreur.
Valider le financement avant de s’engager
Une simulation de prêt aide à fixer une enveloppe de recherche, mais elle ne constitue pas un accord bancaire. Faites le point sur vos revenus, vos crédits en cours, votre apport et l’épargne que vous souhaitez conserver. Le budget doit intégrer le prix du logement, les frais d’acquisition, les éventuels honoraires, les travaux et l’installation.
Le courtier immobilier peut analyser votre dossier, solliciter des établissements et vous accompagner jusqu’à l’obtention de l’offre de prêt. Vérifiez le périmètre de sa mission, ses partenaires et ses conditions de rémunération. Vous pouvez aussi consulter directement votre banque et comparer les propositions sur une base identique.
Ne comparez pas uniquement la mensualité ou le taux nominal. Examinez le coût global, l’assurance emprunteur, les garanties, les frais et les possibilités de remboursement anticipé. Un regroupement de crédits peut réduire une mensualité, mais aussi allonger le remboursement et augmenter le coût total : ce n’est pas un raccourci automatique vers un achat plus accessible.
Lorsque vous formulez une offre puis préparez l’avant-contrat, faites préciser avec le notaire les conditions liées au financement et le calendrier. Si vous devez vendre pour acheter, anticipez le décalage entre les deux opérations et faites évaluer toute solution de financement transitoire avant de vous engager.
Chiffrer les travaux et le déménagement avant la signature définitive
Une cuisine à remplacer, des fenêtres vieillissantes ou une salle de bains à rénover changent le coût réel d’un achat. Faites distinguer les travaux indispensables des améliorations de confort. Demandez des devis détaillés avant de considérer une enveloppe comme acquise, en vérifiant les éventuelles autorisations et contraintes de copropriété.
Pour l’aménagement, raisonnez aussi en usages : rangements, circulation, ouverture des portes et accès des meubles. Un logement peut paraître spacieux pendant une visite et devenir difficile à meubler. Si vous envisagez un financement pour rénover ou redécorer, intégrez son remboursement à votre budget global plutôt que de le traiter séparément.
Anticipez enfin le déménagement. Nextories propose notamment de recevoir 3 à 6 devis de déménageurs. Comparez le volume retenu, les accès, l’emballage, les garanties et les prestations incluses, pas seulement le montant final. Gardez une marge dans le calendrier : réservation du déménageur, livraison des équipements et début des travaux doivent s’articuler avec la remise effective des clés.
Articles qui pourraient vous intéresser :
 Que vérifie la banque pour un prêt immobilier ? 35 %, apport et relevés bancaires
 Investissement locatif à Saint-Malo : rentabilité, quartiers porteurs et stratégies fiscales
 Faire des travaux dans une maison qui ne m’appartient pas : ce que le propriétaire peut refuser
 Les aides à l’achat immobilier réduisent l’apport, sous conditions précises