Prêt immobilier locatif : les loyers ne suffisent pas à payer le crédit
Un prêt immobilier locatif finance l’achat d’un logement destiné à la location. Les loyers contribuent au remboursement, mais la banque vérifie aussi vos revenus, votre endettement et votre épargne. Avant de chercher un financement, deux calculs doivent donc être séparés : le montant que vous pouvez emprunter et l’effort financier que le bien vous demandera réellement chaque mois.
Déterminer votre enveloppe avant de choisir le logement
Les loyers futurs augmentent les revenus, sans effacer la mensualité
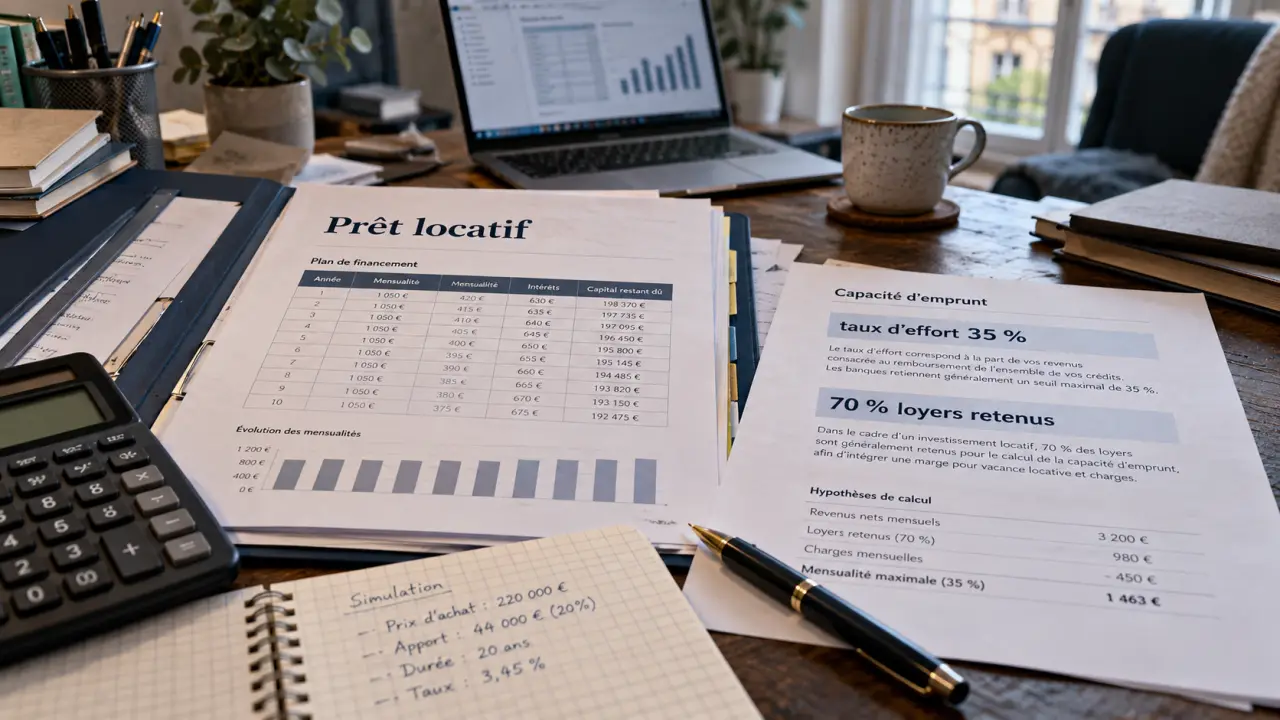
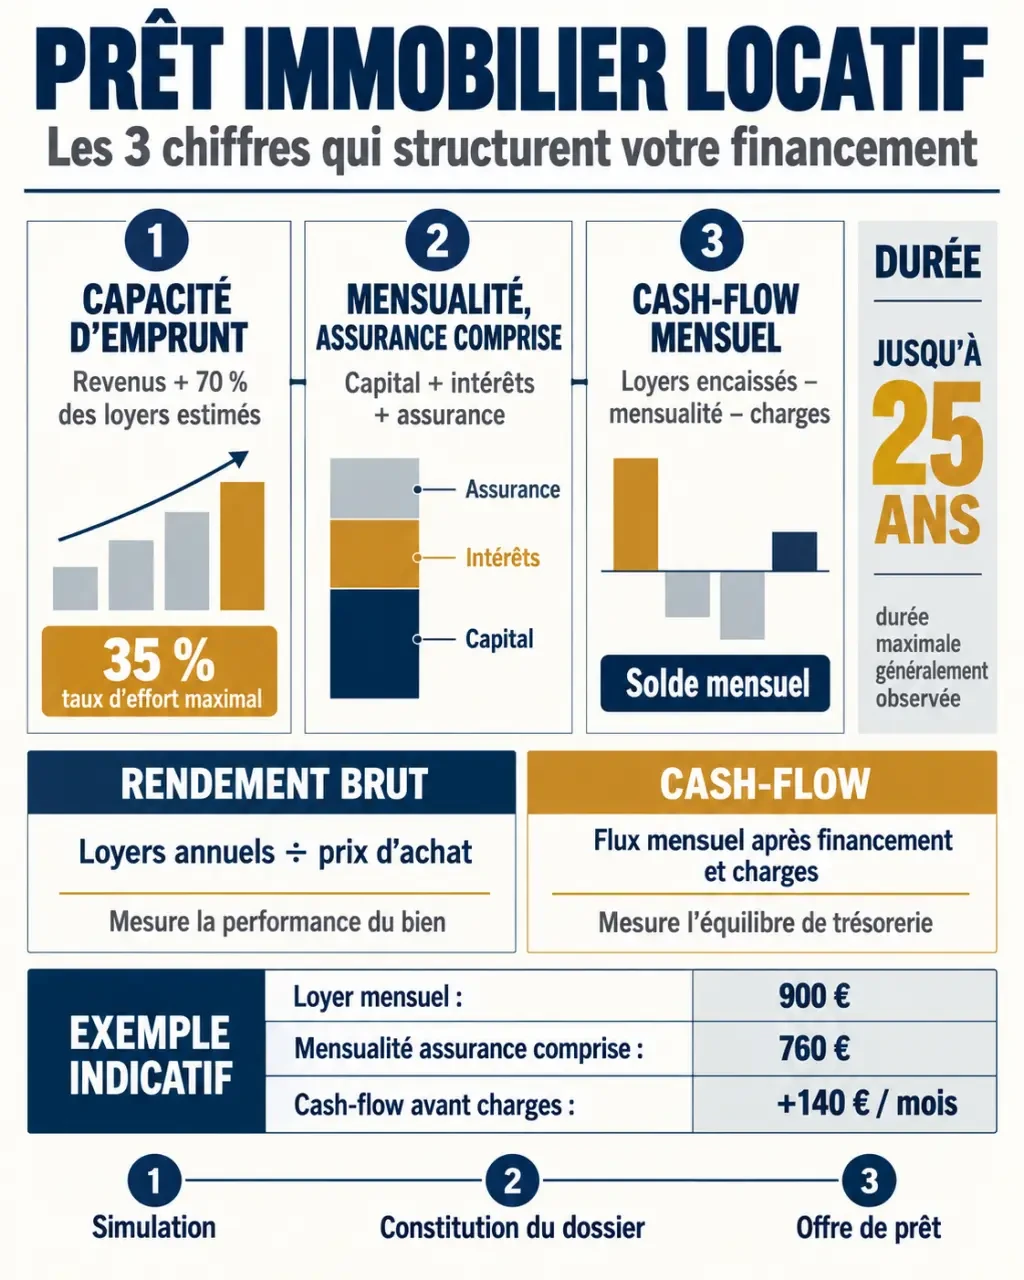
Le taux d’endettement, ou taux d’effort bancaire, rapporte les mensualités de crédit, assurance comprise, aux revenus retenus. Le cadre du Haut Conseil de Stabilité Financière prévoit en principe un plafond de 35 %, avec des possibilités de dérogation encadrées qui ne constituent pas un droit. La durée du crédit est généralement limitée à 25 ans, hors situations particulières.
Calculette de capacité et de trésorerie locative
Estimez la mensualité de votre prêt, votre capacité mensuelle théorique et le cash-flow avant impôt.
Résultats estimatifs
La banque intègre souvent 70 % des loyers futurs pour tenir compte des risques locatifs. Un loyer prévisionnel de 1 000 € apporte ainsi 700 € de revenus retenus. Ce pourcentage dépend toutefois de l’établissement et du dossier : ne soustrayez pas simplement le loyer de la mensualité pour calculer votre endettement.
Exemple pédagogique : avec 3 000 € de revenus mensuels, 700 € de loyers retenus et 300 € de crédit existant, une estimation donne : (3 000 + 700) × 35 % − 300 = 995 € de mensualité disponible, assurance comprise. Cette enveloppe doit ensuite être convertie en capital selon la durée, le taux et l’assurance proposés.
L’apport et le reste à vivre peuvent changer la décision
Les banques examinent la stabilité professionnelle, les mouvements de compte et le reste à vivre après charges. Il n’existe pas de montant universel garantissant l’accord : les besoins d’une personne seule et ceux d’une famille diffèrent. Les indépendants doivent notamment documenter la régularité de leur activité sur plusieurs exercices.
Un apport de 10 % à 20 % peut faciliter le financement, sans constituer une règle obligatoire. Il sert souvent à couvrir les frais d’acquisition et les frais bancaires. Emprunter sans apport reste possible pour certains profils solides, mais conserver une réserve de trésorerie compte autant que réduire le crédit.
Choisir un remboursement compatible avec votre trésorerie
Le prêt amortissable constitue la solution habituelle pour un investissement locatif. Les autres montages répondent à des situations patrimoniales précises, et non à une simple recherche de mensualité réduite.
| Financement | Fonctionnement | Vigilance principale |
|---|---|---|
| Prêt amortissable | Remboursement progressif du capital et paiement des intérêts. | Une durée plus longue allège la mensualité, mais augmente généralement le coût total. |
| Prêt in fine | Paiement des intérêts pendant le prêt, puis remboursement du capital à l’échéance. | Prévoir une épargne ou des actifs suffisants, souvent donnés en garantie. |
| Prêt relais | Avance temporaire dans l’attente de vendre un autre bien. | Supporter le risque de retard de vente et de prix inférieur aux attentes. |
Le prêt relais représente généralement 40 % à 80 % de la valeur retenue du bien à vendre, avec des ajustements selon le capital restant dû. Sa durée peut aller jusqu’à 2 ans. Il ne remplace pas un financement locatif de long terme.
Pour comparer les offres, regardez le TAEG, le coût total, l’assurance emprunteur, les frais de dossier et la garantie exigée : caution ou hypothèque notamment. Examinez aussi la modulation des échéances et les indemnités éventuelles de remboursement anticipé. Un taux nominal inférieur ne suffit pas à désigner l’offre la plus adaptée.
Vérifier ce que le bien vous coûtera vraiment chaque mois
Passer du rendement brut au solde de trésorerie
Le rendement brut rapporte les loyers annuels hors charges au coût d’acquisition. Pour comparer sérieusement deux logements, utilisez un coût complet : prix, frais d’acquisition, travaux et mobilier éventuel. Dans le neuf, les frais d’acquisition sont souvent annoncés entre 2 % et 3 %, contre 7 % à 8 % dans l’ancien.
Le rendement net avant impôt retranche notamment la taxe foncière restant à votre charge, les charges non récupérables, les assurances, l’entretien et la gestion. Les honoraires de gestion locative peuvent représenter environ 6 % à 9 % TTC des loyers et charges annuels, selon le contrat. Le rendement après impôt intègre ensuite votre fiscalité.
Le cash-flow mesure autre chose : les encaissements moins toutes les sorties, remboursement du capital compris. Exemple fictif : un projet de 200 000 € tout compris, financé par 20 000 € d’apport et 180 000 € de crédit, produit 900 € de loyer mensuel. Avec une mensualité assurance comprise de 1 050 € et 180 € de dépenses et provisions, le solde atteint −330 € par mois avant impôt, malgré un rendement brut de 5,4 %.
Tester les incidents plutôt que compter sur un mois parfait
Recalculez votre budget avec un mois sans locataire, une réparation importante ou un impayé. Une garantie loyers impayés peut couvrir certains risques, mais comporte des conditions, exclusions et délais d’indemnisation. Elle ne remplace pas une épargne disponible.
Votre réserve de sécurité joue le rôle d’un tuteur : elle maintient le projet pendant ses périodes fragiles, sans améliorer artificiellement son rendement. Séparez donc l’argent destiné aux échéances, la provision pour travaux et l’épargne du foyer. Cette organisation évite qu’une panne de chaudière oblige à prendre un crédit à la consommation qui dégraderait votre prochain dossier bancaire.
Aligner le logement, la location et la fiscalité
La localisation doit être validée par la demande réelle : transports, emplois, établissements d’enseignement, loyers comparables et délais de relocation. Aucun type de bien n’est automatiquement le plus rentable. Dans l’ancien, vérifiez les travaux de copropriété et le DPE, ainsi que les restrictions de location applicables. Dans le neuf, confrontez le prix aux loyers réellement pratiqués.
La location nue offre une organisation différente du meublé, qui nécessite équipement et renouvellement du mobilier. La courte durée ajoute des contraintes locales, une activité de gestion et des revenus potentiellement saisonniers : ne la financez pas sur une hypothèse d’occupation permanente.
- Location nue : les loyers relèvent des revenus fonciers. Sous conditions, le micro-foncier s’applique jusqu’à 15 000 € de revenus fonciers bruts annuels et prévoit un abattement de 30 %.
- Location meublée : les recettes relèvent des BIC. Comparez micro-BIC et régime réel selon la catégorie de location et les règles applicables.
- Régime réel : certaines charges et les intérêts peuvent être déductibles ; le remboursement du capital ne l’est pas.
Les dispositifs comme Denormandie ou Malraux demandent une vérification précise de l’éligibilité et des engagements. Un avantage fiscal ne compense pas un prix excessif. De même, des parts de SCPI ou une résidence de services supposent d’analyser des risques et des conditions de financement spécifiques.
Présenter un dossier comparable à plusieurs financeurs
Préparez un dossier lisible : justificatifs d’identité, revenus, avis d’imposition, relevés bancaires, tableaux des crédits existants et preuve de l’épargne. Ajoutez le compromis, une estimation locative argumentée, le DPE, les devis de travaux et un plan de financement incluant tous les frais.
Utilisez un simulateur pour tester plusieurs durées et niveaux d’apport, puis faites confirmer les hypothèses par une banque ou un courtier. Celui-ci peut rechercher des établissements adaptés et négocier les conditions ; comparez son périmètre d’intervention et ses honoraires. Une simulation ou un accord de principe ne vaut pas offre définitive.
Avant de vous engager, retenez trois repères : mensualité assurance comprise, effort d’épargne après charges et réserve disponible après achat. Présenter ces chiffres avec un scénario prudent donne davantage de solidité au projet qu’une promesse d’autofinancement fondée uniquement sur le loyer.
Articles qui pourraient vous intéresser :
 Construction immobilière d’entreprise : terrain, financement et conformité, les points qui évitent les blocages
 Invalidité catégorie 2 et prêt immobilier : pourquoi le remboursement n’est pas automatique
 Dépôt de garantie immobilier : 5 à 10 % à verser, 10 jours pour se rétracter
 Faire des travaux dans une maison qui ne m’appartient pas : ce que le propriétaire peut refuser