2 refus de banque pour un prêt immobilier : le motif qui décide de la suite
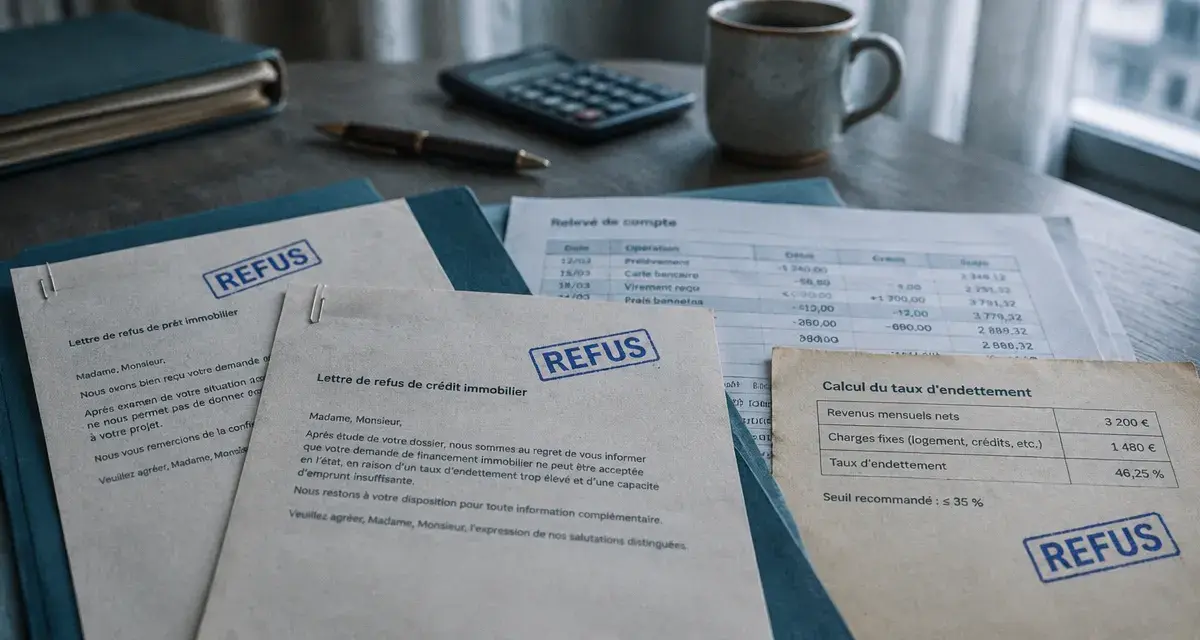
Deux refus de banque ne signifient pas que votre projet est mort. Ils indiquent qu’un point précis du dossier bloque, et que la deuxième banque l’a probablement vu comme la première. Tant que ce point n’est pas identifié, redéposer le même dossier ailleurs revient à reproduire le même résultat. Voici comment trouver la cause, la corriger, puis sécuriser votre compromis de vente pendant ce temps.
Comprendre pourquoi deux banques ont dit non
Deux refus ont rarement deux causes différentes. Les banques appliquent des grilles d’analyse voisines, et un même point faible ressort donc d’un établissement à l’autre. Le premier réflexe consiste à demander le motif, par écrit si possible, à votre conseiller ou à votre interlocuteur.
Calculateur de taux d’endettement et de reste à vivre
Renseignez vos revenus et vos charges mensuelles pour estimer votre taux d’endettement et le montant qu’il vous reste chaque mois.
- Charges de crédit retenues (prêt + assurance + crédits en cours)–
- Autres charges fixes–
- Personnes à charge–
Les critères que les banques examinent
Le taux d'endettement est le plus connu : au-delà de 35 %, assurance emprunteur incluse, le dossier est généralement fragile. Le reste à vivre est examiné en parallèle : une fois les mensualités payées, il doit rester assez pour vivre, surtout avec des enfants à charge. La banque regarde aussi la stabilité professionnelle (ancienneté, type de contrat, régularité des revenus) et l'apport personnel, souvent attendu entre 10 % et 20 % du projet.
Ce que racontent vos comptes
Les relevés bancaires des trois derniers mois au minimum sont passés au crible. Découverts répétés, incidents de paiement ou crédits à la consommation nombreux pèsent lourd. Une inscription au FICP, le fichier des incidents de remboursement des crédits aux particuliers, constitue un motif de refus quasi automatique. S'ajoutent les questions d'assurance emprunteur et de garantie (caution ou hypothèque) : un refus peut venir de là, sans lien avec votre solvabilité.
Relier chaque motif à une action concrète
Plutôt que de tout reprendre à zéro, partez du motif réel. Ce tableau résume les leviers les plus courants.
| Motif du refus | Action corrective |
|---|---|
| Endettement supérieur à 35 % | Solder un crédit à la consommation, réduire le montant emprunté ou allonger la durée |
| Reste à vivre insuffisant | Revoir le budget du projet ou viser un bien moins cher |
| Emploi jugé instable | Attendre une confirmation de contrat ou valoriser l'ancienneté dans le secteur |
| Apport trop faible | Compléter l'épargne, mobiliser un prêt aidé |
| Comptes dégradés | Assainir les relevés sur plusieurs mois avant de redéposer |
| Assurance ou garantie refusée | Proposer une autre assurance ou un autre type de garantie |
Un dossier se lit comme une surface de crédit
Pensez à votre dossier comme à un filet de sécurité que la banque tend sous sa propre décision : chaque maille correspond à un risque qu'elle peut couvrir, qu'il s'agisse de l'apport, de la garantie, de l'assurance ou de la régularité des revenus. Un refus signale souvent une maille manquante, rarement un filet entièrement troué. Ajoutez une caution, un apport complémentaire ou un co-emprunteur stable, et vous refermez précisément la zone que la banque jugeait exposée, sans changer le reste du projet.
Combien de temps attendre avant de redéposer
Il n'y a pas de délai officiel. Ce qui compte, c'est que la situation ait réellement changé : un crédit soldé, trois mois de comptes propres, un contrat confirmé. Redéposer sans élément nouveau n'apporte rien et multiplie les refus dans votre historique de demandes.
Courtier, nouvelle banque ou projet revu : que choisir ?
Après deux refus, un courtier en prêt immobilier devient souvent l'option la plus efficace. Il connaît les politiques internes de chaque établissement, sait lesquels acceptent un profil d'indépendant ou un apport réduit, et présente le dossier en expliquant les points sensibles plutôt qu'en les laissant à l'interprétation. Il gère aussi la collecte des pièces, ce qui compte quand les délais du compromis courent.
Ajuster le projet lui-même
Trois leviers reviennent sans cesse. Augmenter l'apport réduit mécaniquement la somme à emprunter, donc la mensualité. Allonger la durée allège aussi la mensualité, mais fait grimper le coût total du crédit : il faut arbitrer. Enfin, négocier le prix ou viser un bien moins cher peut suffire à replacer le dossier sous le seuil d'endettement. Attention à ne pas vider toute votre épargne de précaution pour gonfler l'apport : une banque regarde aussi cette réserve.
Les prêts aidés en complément
Selon votre situation et sous réserve d'éligibilité, le prêt à taux zéro (PTZ), le prêt Action Logement ou le prêt d'accession sociale (PAS) peuvent compléter le financement principal. Ils réduisent la part empruntée au taux du marché et peuvent faire basculer un dossier limite.
Ce que deviennent le compromis et la vente
Tout repose sur la condition suspensive d'obtention du prêt. Si votre compromis prévoit un financement par prêt et que vous avez déposé des demandes conformes à ses caractéristiques (montant, durée, taux maximal), un refus permet en principe d'annuler la vente sans pénalité. À l'inverse, une demande qui s'écarte du compromis peut vous être opposée.
Combien de refus faut-il pour annuler ?
Aucun nombre légal minimal n'existe. Certains compromis exigent un seul refus, d'autres deux. Relisez votre acte, ainsi que la mention manuscrite éventuelle : elle conditionne les effets d'un refus de prêt sur la vente. En cas de doute, le notaire est la bonne personne à interroger.
Justifier le refus auprès du vendeur et du notaire
Informez rapidement le vendeur et le notaire, et conservez une lettre ou une attestation de refus de chaque banque. Ces preuves servent à récupérer les sommes versées et à éviter que l'indemnité d'immobilisation, souvent comprise entre 5 % et 10 % du prix, ne vous soit réclamée. Gardez aussi la trace de vos demandes de prêt.
Gérer les délais et ne pas se fier à l'accord de principe
Un accord de principe n'engage pas la banque : seule l'offre de prêt écrite la lie. Entre les deux, le dossier peut encore être refusé après vérification des pièces. Comptez en général 3 à 6 semaines pour obtenir une offre une fois le dossier complet, puis un délai de réflexion de 10 jours avant signature, l'offre restant valable au moins 30 jours.
Si l'échéance de la condition suspensive approche, demandez au vendeur une prolongation du compromis par avenant, en montrant que de nouvelles démarches sont engagées. Laisser le délai expirer sans prévenir est le scénario le plus risqué : la vente peut alors devenir ferme, avec une éventuelle pénalité à la clé. Agissez dès que le deuxième refus tombe, listez vos échéances avec le notaire et avancez en parallèle sur la correction du dossier et la recherche d'un nouvel établissement.
Articles qui pourraient vous intéresser :
 Que vérifie la banque pour un prêt immobilier ? 35 %, apport et relevés bancaires
 Investissement locatif à Saint-Malo : rentabilité, quartiers porteurs et stratégies fiscales
 Faire des travaux dans une maison qui ne m’appartient pas : ce que le propriétaire peut refuser
 Les aides à l’achat immobilier réduisent l’apport, sous conditions précises