Étapes d’un achat immobilier : les vérifications à faire avant chaque signature
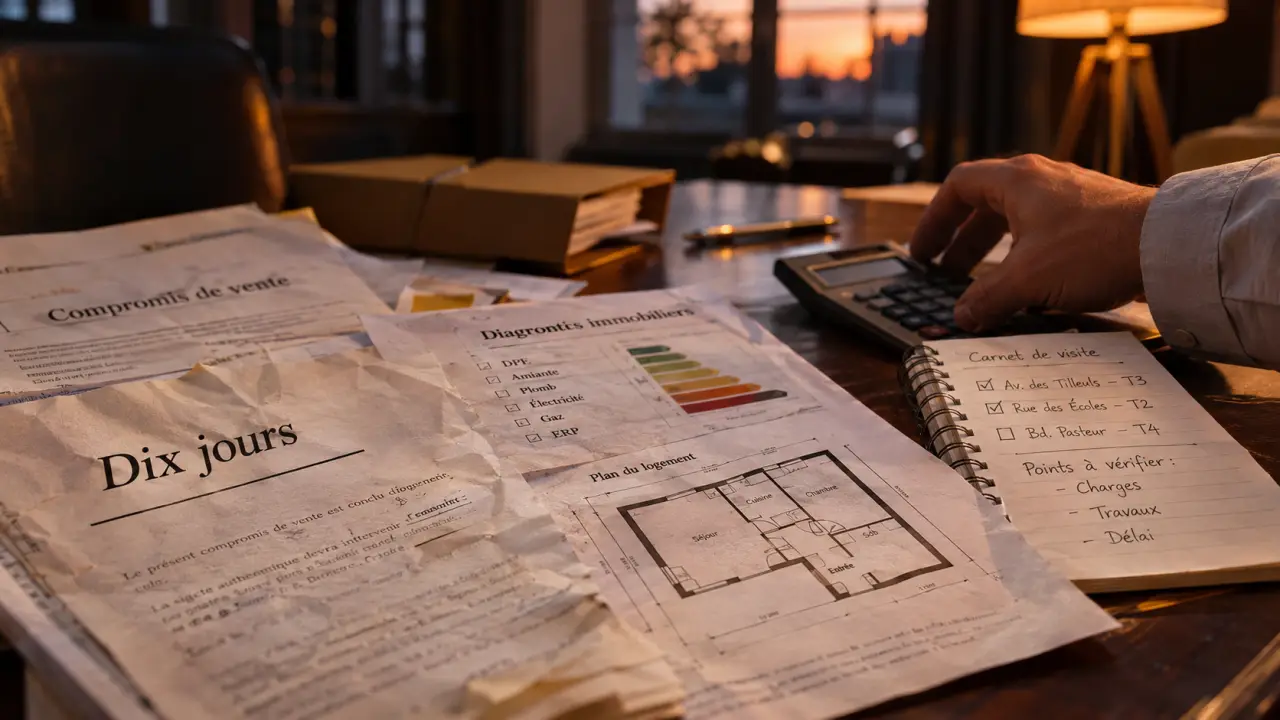
Un achat immobilier se prépare bien avant la première offre et ne s’achève pas à l’accord de la banque. Budget, visites, avant-contrat, financement et remise des clés : chaque étape engage la suivante. Pour acheter en France sans avancer à l’aveugle, l’essentiel est de savoir quoi vérifier avant de signer et à quel moment vous pouvez encore vous désengager.
1. Fixer un budget qui laisse une marge après l’achat
Le prix affiché d’un logement n’est pas son coût total. Avant de consulter les annonces, faites évaluer votre capacité de financement par une banque ou un courtier. Cette première estimation permet de définir une enveloppe réaliste, mais elle ne constitue pas un accord de prêt définitif.
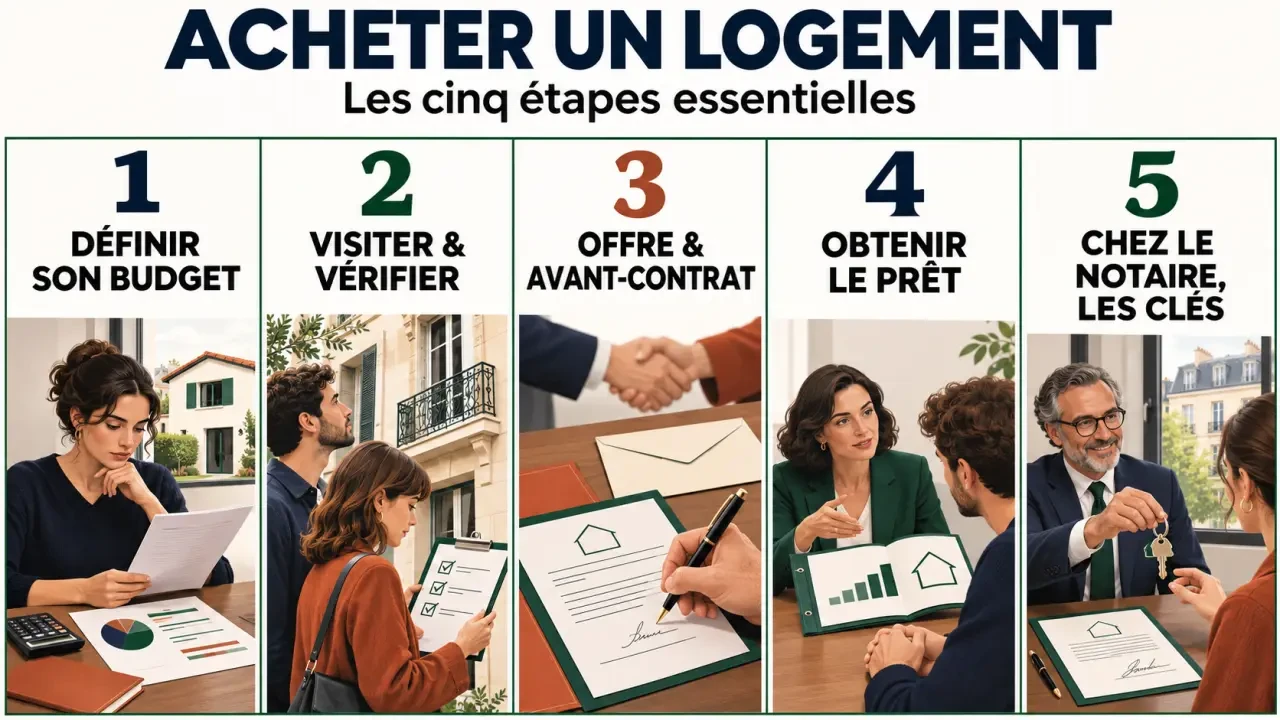
Partez de vos revenus, de vos crédits en cours et de vos dépenses habituelles. La mensualité envisagée doit rester compatible avec votre quotidien, y compris après un changement de situation prévisible : naissance, départ à la retraite ou baisse de revenus. Conservez également une épargne de précaution plutôt que de mobiliser toutes vos économies dans l’apport.
Intégrer les dépenses qui ne figurent pas dans l’annonce
Votre budget doit couvrir les frais d’acquisition, souvent appelés « frais de notaire », les éventuels frais d’agence à votre charge, ainsi que les frais liés au crédit et à sa garantie. Ajoutez les travaux, le déménagement et les équipements indispensables. Leur montant dépend du bien et du montage financier : demandez des estimations plutôt que d’appliquer un forfait approximatif.
- À l’achat : prix du logement, frais d’acquisition, financement et travaux immédiats.
- Après l’installation : taxe foncière, assurance habitation, énergie, entretien et charges de copropriété éventuelles.
- En réserve : une somme disponible pour les imprévus et les réparations urgentes.
Une fois cette enveloppe établie, définissez vos critères non négociables : localisation, surface minimale, accessibilité ou nombre de chambres. Distinguez-les des préférences ajustables. Un quartier pratique au quotidien peut compter davantage qu’une pièce supplémentaire.
2. Visiter pour vérifier, pas seulement pour se projeter
Une visite doit servir à confronter l’annonce à la réalité. Regardez l’état des fenêtres, les traces d’humidité, la ventilation, le chauffage et l’installation électrique. Évaluez aussi la lumière, les nuisances sonores et l’agencement. Si possible, revenez à un autre horaire pour observer la circulation, le voisinage et les possibilités de stationnement.
Demander les documents avant de faire une offre
Consultez le dossier de diagnostic technique, notamment le diagnostic de performance énergétique. Ces documents éclairent certains risques et caractéristiques du logement, sans remplacer une expertise du bâtiment. En présence de fissures importantes, d’infiltrations ou de travaux lourds, faites intervenir un professionnel avant de chiffrer votre proposition.
Pour un appartement en copropriété, examinez les charges, les procès-verbaux des dernières assemblées générales, les travaux votés ou envisagés et les informations financières disponibles. Un prix attractif peut perdre son intérêt si une réfection importante approche. Demandez également au notaire de préciser la répartition des dépenses entre vendeur et acquéreur.
Pour une maison, renseignez-vous sur les limites du terrain, les servitudes, l’assainissement et la régularité des extensions. Si votre projet dépend d’une transformation, vérifiez sa faisabilité auprès du service d’urbanisme : une possibilité évoquée oralement par le vendeur ne vaut pas autorisation.
Votre grille de visite peut jouer le rôle d’un tuteur : elle soutient votre décision lorsque le coup de cœur prend toute la place. Pour chaque bien, consignez trois colonnes : « constaté », « à prouver » et « à chiffrer ». Une toiture annoncée comme récente reste ainsi dans « à prouver » jusqu’à réception des factures ; une cuisine à refaire passe dans « à chiffrer ». Vous comparez alors des éléments vérifiés, pas des impressions.
3. De l’offre à l’avant-contrat : encadrer votre engagement
Lorsque le bien répond à vos critères, l’offre d’achat formalise votre proposition. Indiquez notamment le bien concerné, le prix proposé, la durée de validité de l’offre et le recours prévu à un crédit. Ne la considérez pas comme une simple réservation : faites clarifier sa portée avant de la signer, surtout si certaines vérifications restent ouvertes.
Une négociation solide s’appuie sur des éléments concrets : état du logement, travaux estimés ou comparaison avec des biens similaires. Évitez de fixer votre prix uniquement à partir d’une réduction souhaitée sur l’annonce.
Sécuriser le compromis ou la promesse de vente
L’avant-contrat précise les conditions de la vente : prix, financement, calendrier, diagnostics, servitudes et conditions suspensives. Vous pouvez choisir votre propre notaire ; lorsque deux notaires interviennent, les émoluments de l’acte sont en principe partagés entre eux, sans doublement de ces émoluments.
Si vous financez l’achat par emprunt, portez une attention particulière à la condition suspensive d’obtention du prêt. Le montant, la durée, le taux maximal et le délai prévus doivent correspondre à votre recherche de financement. Cette protection suppose de respecter les démarches et justificatifs exigés par l’avant-contrat.
Pour l’acquéreur non professionnel d’un logement, un délai de rétractation de dix jours s’applique selon les modalités légales de notification ou de remise de l’acte. Faites confirmer son point de départ par le notaire. Un dépôt peut également être prévu : son versement et sa restitution éventuelle doivent être encadrés, de préférence par l’intermédiaire du professionnel chargé de l’acte.
4. Obtenir le prêt et suivre les échéances sans attendre
Après l’avant-contrat, transmettez rapidement un dossier complet aux établissements sollicités : justificatifs d’identité, revenus, relevés de compte, épargne et documents relatifs au bien. Le calendrier de la condition suspensive continue de courir pendant l’étude bancaire. Si un retard apparaît, prévenez le notaire sans attendre et faites formaliser toute prolongation nécessaire.
Comparez le coût global des propositions, pas seulement le taux nominal. Le taux annuel effectif global, l’assurance emprunteur, les garanties, les frais et les conditions de remboursement anticipé influencent le coût et la souplesse du crédit.
Une fois l’offre de prêt reçue, vous devez respecter un délai de réflexion de dix jours : l’acceptation ne peut intervenir qu’à partir du onzième jour suivant sa réception. Distinguez ce délai de celui de rétractation lié à l’achat : ils concernent deux actes différents.
Jusqu’à la vente, évitez de souscrire un nouveau crédit ou de modifier sensiblement votre situation financière sans en parler à la banque. Vérifiez aussi avec elle les démarches de déblocage des fonds : un financement accepté doit encore être disponible à temps pour la signature.
5. Préparer la signature et contrôler le logement avant les clés
Le notaire réalise les vérifications juridiques nécessaires et prépare l’acte authentique. De votre côté, relisez le projet d’acte, demandez l’explication des clauses peu claires et vérifiez le décompte des sommes à verser. Confirmez les coordonnées bancaires de l’étude par un canal fiable avant tout virement, particulièrement si vous recevez un changement de coordonnées par courriel.
Organisez une dernière visite au plus près de la signature. Elle permet de vérifier que le logement est dans l’état convenu, que les équipements inclus sont présents et que les lieux sont libérés conformément à l’accord. Relevez les compteurs et prévoyez une assurance prenant effet au moment approprié, à confirmer selon votre situation.
- Vérifiez les clés, badges, télécommandes et accès aux annexes.
- Contrôlez les meubles ou équipements mentionnés dans la vente.
- Signalez au notaire toute dégradation ou occupation inattendue avant de signer.
- Conservez les diagnostics, factures et documents utiles à l’entretien.
La signature de l’acte et le paiement permettent de finaliser la vente ; les clés sont généralement remises à ce moment, sauf accord différent. Le notaire vous remet ensuite une attestation, puis le titre de propriété après les formalités. Votre dernier réflexe : classer tous les documents du logement pour disposer d’un dossier fiable dès le premier jour.
Articles qui pourraient vous intéresser :
 Prix au m², vue et terrain : la vraie valeur d’un achat immobilier à Roussillon
 Achat immobilier à Saint-Gély-du-Fesc : quel budget pour une maison familiale ou une villa de prestige ?
 Caution de prêt immobilier : des frais parfois restitués, une dette jamais effacée
 Investissement locatif à Metz : du rendement affiché au revenu réellement encaissé