Achat immobilier ancien : les frais de notaire peuvent alourdir votre budget dès la signature
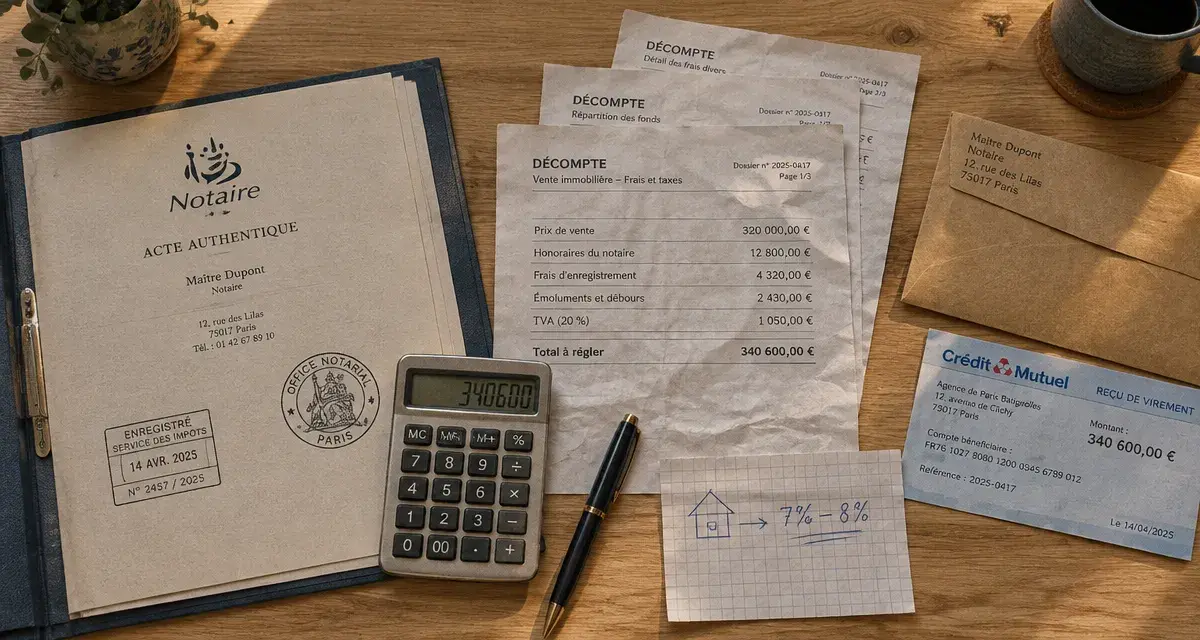
Lors d’un achat immobilier ancien, les frais de notaire s’ajoutent au prix affiché et pèsent directement sur le budget total. Ils représentent généralement 7 % à 8 % du prix du bien, contre environ 2 % à 3 % dans le neuf. Cette différence peut réduire votre capacité d’emprunt, augmenter l’apport nécessaire et limiter le type de logement accessible.
Pourquoi les frais de notaire sont plus élevés dans l’ancien
L’expression « frais de notaire » est pratique, mais elle peut prêter à confusion. La plus grande partie de la somme versée ne rémunère pas directement le notaire. Elle sert surtout à régler les taxes et les droits dus à l’administration lors du transfert de propriété.
Dans l’ancien, ces frais sont plus élevés parce que les droits de mutation sont davantage taxés que pour un logement neuf. Le notaire collecte les sommes, contrôle les documents, sécurise la vente et reverse les taxes aux organismes concernés.
Les trois composantes de votre facture
Les frais de notaire liés à un achat immobilier ancien regroupent trois postes principaux :
- Les droits de mutation, aussi appelés droits d’enregistrement : ils représentent la part la plus importante et sont versés notamment au département et à la commune.
- Les émoluments du notaire : leur montant est réglementé et calculé selon un barème dégressif appliqué au prix de vente.
- Les débours et frais annexes : ils couvrent les sommes avancées pour obtenir des documents, effectuer des formalités ou rémunérer certains intervenants nécessaires au dossier.
Une contribution de sécurité immobilière peut également s’ajouter. Elle sert à l’enregistrement de l’acte au service de la publicité foncière. Le détail figure dans le décompte remis par l’étude notariale avant la signature définitive.
Quel montant prévoir selon le prix du logement ancien ?
Une estimation de 7 % à 8 % fournit un ordre de grandeur utile. Le montant final dépend toutefois du prix du bien, de sa localisation, de la présence éventuelle de mobilier et de la nature exacte de la vente. Plus le prix augmente, plus la somme totale progresse, même si les émoluments sont calculés selon un barème dégressif.
| Prix d’achat du bien ancien | Estimation à 7 % | Estimation à 8 % |
|---|---|---|
| 150 000 € | 10 500 € | 12 000 € |
| 200 000 € | 14 000 € | 16 000 € |
| 250 000 € | 17 500 € | 20 000 € |
| 300 000 € | 21 000 € | 24 000 € |
Ces montants restent indicatifs. Pour établir votre plan de financement, retenez une hypothèse prudente, proche de 8 %, puis demandez une estimation détaillée au notaire chargé de la vente. Vous éviterez ainsi de prévoir un apport trop faible au moment de signer.
Le prix affiché n’est pas toujours la seule base de calcul
Si le logement est vendu avec des éléments mobiliers identifiables et réellement inclus dans la transaction, leur valeur peut être distinguée du prix de l’immeuble. Il peut s’agir, par exemple, d’une cuisine équipée démontable, d’appareils électroménagers ou de meubles. Cette ventilation doit rester cohérente, justifiable et inscrite dans l’acte. Elle ne peut pas servir à créer artificiellement une déduction.
Le budget réel ne se limite pas au prix de vente. Il faut aussi tenir compte des taxes, de la garantie du prêt, des travaux et des frais bancaires. En intégrant ces dépenses dès les premières visites, vous comparez les logements sur leur coût d’acquisition global, et non sur leur seul prix affiché.
Intégrer les frais de notaire dans votre financement immobilier
Dans la plupart des projets, les banques attendent que l’acquéreur finance au moins les frais de notaire avec son apport personnel. Le prêt immobilier sert principalement à financer le prix du logement, même si certains montages peuvent inclure une partie des frais selon le profil de l’emprunteur et l’établissement bancaire.
Avant de faire une offre, additionnez le prix du bien, les frais de notaire estimés, les frais de dossier, le coût de la garantie du prêt et le budget travaux. Vous obtenez ainsi le coût global de l’opération, plus pertinent qu’un prix d’achat isolé.
Une méthode simple pour ne pas sous-estimer votre apport
- Partez du prix auquel vous envisagez réellement d’acheter, et non du prix initial de l’annonce.
- Ajoutez une enveloppe de 7 % à 8 % pour les frais de notaire dans l’ancien.
- Intégrez les frais liés au crédit : garantie, assurance, frais de dossier et éventuelle commission de courtage.
- Prévoyez une marge pour les travaux urgents, le déménagement et les premières charges de copropriété.
Cette méthode est particulièrement utile si vous hésitez entre deux logements proches en prix. Un appartement nécessitant 20 000 € de rénovation peut sembler accessible, mais l’ajout des travaux aux frais d’acquisition peut dépasser le budget disponible ou réduire fortement le reste à vivre.
Peut-on réduire les frais de notaire dans l’ancien ?
Il n’est pas possible de supprimer les droits de mutation lors d’un achat immobilier ancien. Quelques leviers légaux peuvent toutefois réduire le montant taxable ou éviter des dépenses inutiles. Il faut surtout distinguer les optimisations admises des pratiques qui fragilisent le dossier.
Déduire le mobilier avec prudence
Lorsque certains équipements sont réellement vendus avec le logement, leur valeur peut être retirée de la base de calcul des droits de mutation. Conservez les justificatifs disponibles, comme les factures, et retenez une valeur d’occasion réaliste. Un montant excessif ou mal documenté risque d’être contesté.
Les éléments intégrés au bâti, comme un parquet, une chaudière ou des sanitaires, ne sont pas considérés comme du mobilier déductible. Le notaire peut vous aider à établir une ventilation cohérente entre le bien immobilier et les meubles concernés.
Négocier séparément les honoraires d’agence
La rédaction de l’annonce et des documents de vente compte. Lorsque les honoraires d’agence sont clairement à la charge de l’acquéreur et distincts du prix net vendeur, les droits de mutation peuvent être calculés sur le prix net vendeur plutôt que sur le prix incluant ces honoraires. Cette situation doit être prévue dans le mandat et reprise correctement dans le compromis de vente.
Il ne suffit donc pas de modifier la présentation du prix au dernier moment. Demandez dès le départ si les honoraires sont à la charge du vendeur ou de l’acquéreur, puis vérifiez la rédaction des documents avant de signer.
Les vérifications à faire avant le compromis de vente
Le compromis est le bon moment pour sécuriser votre budget. Demandez au notaire une estimation des frais, vérifiez le prix net vendeur, les honoraires d’agence et la liste précise du mobilier éventuellement inclus. Si vous achetez en copropriété, examinez aussi les charges, les travaux votés et les appels de fonds à venir.
Gardez enfin une réserve financière après la signature. Les frais de notaire sont connus avant l’acte définitif, mais l’installation dans un logement ancien peut entraîner des dépenses immédiates : remise aux normes, réparation d’un équipement, changement de serrure ou entretien courant. Un financement solide laisse encore une marge une fois les clés remises.
Articles qui pourraient vous intéresser :
 Prix au m², vue et terrain : la vraie valeur d’un achat immobilier à Roussillon
 Acheter à Maurice sans se tromper : villas, PDS et zones premium à comparer avant d’acheter
 Achat immobilier à Saint-Gély-du-Fesc : quel budget pour une maison familiale ou une villa de prestige ?
 Délai achat immobilier : les 3 étapes qui fixent la date de remise des clés