Acheter une maison avec travaux : budget, financement et précautions
Acheter une maison avec travaux peut être une bonne affaire si son prix, ajouté au coût réel de la rénovation et aux frais d’achat, reste compatible avec votre budget et avec la valeur de maisons comparables en bon état. Avant de faire une offre, faites chiffrer les travaux importants, prévoyez une réserve pour les imprévus et intégrez le chantier à votre plan de financement.
Une maison à rénover permet de choisir ses aménagements et peut offrir une marge de négociation. En contrepartie, elle demande du temps, parfois un logement provisoire et une capacité à absorber les mauvaises surprises. La décote à l’achat ne garantit ni économie ni plus-value à la revente.
Comment savoir si l’achat vaut le coup ?
Comparez deux montants : d’un côté, le coût total de la maison à rénover ; de l’autre, le prix d’une maison similaire déjà en bon état, auquel vous ajoutez ses frais d’achat et les éventuels travaux que vous y feriez aussi.
Une maison moins chère peut devenir plus coûteuse si la toiture, le chauffage et l’électricité sont à refaire en même temps. À l’inverse, des finitions datées peuvent cacher une structure saine et un chantier plus facile à maîtriser.
| Projet | Signal favorable | Point de vigilance |
|---|---|---|
| Rafraîchissement | Structure et installations en bon état | Ne pas confondre peinture et traitement d’une humidité persistante |
| Rénovation énergétique | Travaux pouvant être planifiés par étapes | Vérifier la cohérence entre isolation, ventilation et chauffage |
| Rénovation lourde | Prix tenant compte de l’ampleur du chantier | Délais, logement provisoire et découvertes après démolition |
Votre marge de sécurité compte autant que le prix. Si le projet n’est réalisable qu’en dépensant toute votre épargne, sans réserve ni solution de repli pendant le chantier, une maison nécessitant moins de travaux peut être un meilleur choix.
Chiffrer le budget avant de faire une offre
Partez d’une enveloppe complète : prix d’achat + frais d’acquisition et de financement + travaux + dépenses provisoires + réserve pour imprévus. Les frais d’acquisition comprennent notamment les droits et les frais liés à l’acte. Ajoutez, si nécessaire, le coût d’un garde-meuble ou d’un logement pendant le chantier.
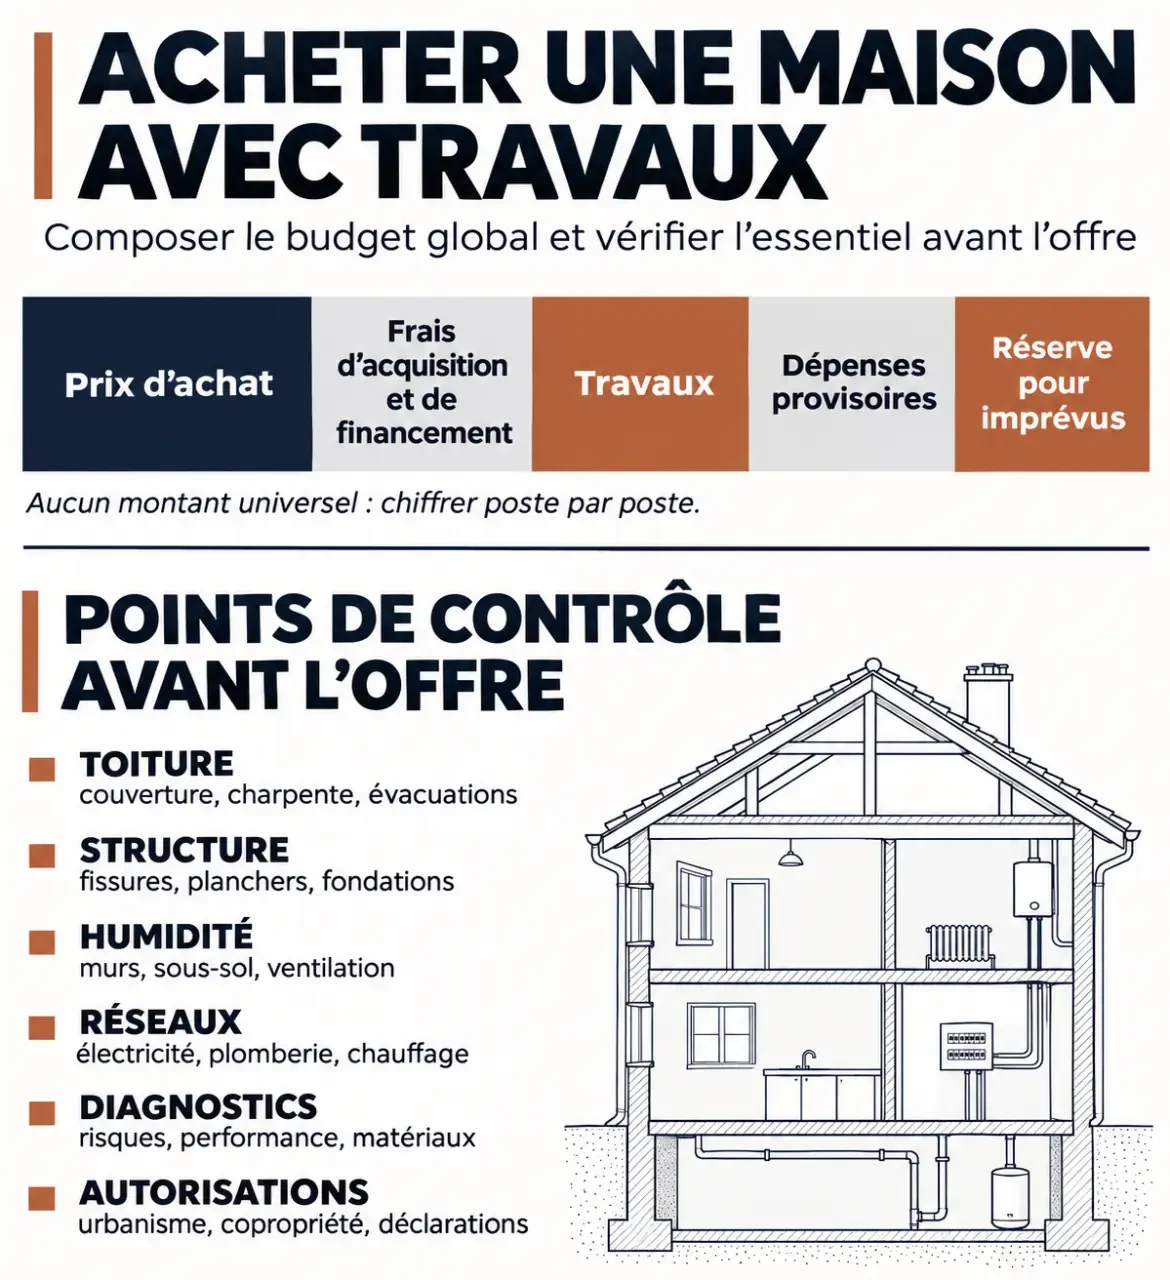
Pour une première approche, une rénovation peut représenter environ 500 à 1 000 € par m². Ce repère ne remplace pas un chiffrage : une maison qui cumule problèmes de structure, toiture et réseaux peut dépasser cette fourchette. Une simple remise au goût du jour peut coûter moins cher.
Un exemple pour fixer votre prix maximal
Vous disposez de 260 000 € pour l’ensemble du projet. Les frais d’achat et de financement sont estimés à 18 000 €, les devis à 35 000 €, les frais provisoires à 2 000 € et votre réserve à 5 000 €. Votre prix d’achat maximal est alors de 200 000 €. Ce calcul ne suppose aucune aide : si une subvention est accordée, elle pourra réduire votre reste à charge.
Faites détailler les devis par poste : dépose, matériaux, pose, évacuation des déchets et finitions. Deux devis comparables permettent de repérer un oubli ou une différence de prestation. Séparez les travaux indispensables dès l’entrée dans les lieux de ceux qui peuvent attendre.
Quels travaux peut-on inclure dans le financement ?
Un prêt immobilier comprenant une enveloppe travaux peut couvrir des interventions liées au bien : isolation, toiture, chauffage, rénovation de la salle de bains ou de la cuisine, redistribution des pièces, extension ou aménagement extérieur.
Le mobilier et l’électroménager non encastré sont généralement traités à part. Prévoyez donc une enveloppe distincte pour équiper la maison. Ne supposez pas non plus que tous les travaux financés par la banque donneront droit à une aide publique : les critères ne sont pas les mêmes.
Peut-on acheter sans devis ou faire les travaux soi-même ?
Vous pouvez acheter une maison sans disposer de devis, mais vous prenez alors le risque de sous-estimer le chantier. Pour un prêt incluant des travaux, les banques demandent généralement des devis avant leur accord. Obtenez au moins un chiffrage des postes lourds avant de vous engager ; il servira aussi à construire votre offre.
Si vous réalisez vous-même une partie des travaux, certaines banques acceptent de financer les matériaux sur présentation de factures. Votre propre main-d’œuvre n’est pas une facture d’entreprise. Intégrez aussi votre temps, la location éventuelle d’outils et le coût de reprise si une intervention dépasse vos compétences.
Quel prêt choisir pour l’achat et la rénovation ?
Deux montages répondent à des besoins différents. Dans les deux cas, comparez le coût total du crédit, assurance et frais compris, plutôt que la seule mensualité.
| Solution | Intérêt | Limite à anticiper |
|---|---|---|
| Prêt immobilier avec travaux | Une enveloppe intégrée au financement de l’achat, sur une durée qui peut atteindre 15 ou 20 ans | Une durée longue réduit la mensualité mais augmente généralement le coût total des intérêts |
| Prêt travaux séparé | Un crédit à la consommation distinct, utile pour une enveloppe complémentaire | Une durée généralement plus courte, souvent limitée à 7 ou 10 ans, et une mensualité supplémentaire |
Présentez à la banque le prix du bien, votre apport, les devis, les frais annexes et les mensualités déjà en cours. Une simulation avec les deux montages permet de comparer le budget mensuel et le coût total. Un prêt séparé peut laisser davantage de souplesse pour un petit chantier, mais son remboursement plus rapide pèse souvent davantage chaque mois.
Comment les fonds sont-ils débloqués ?
La somme destinée à l’achat est versée au moment de la vente. Pour les travaux, la banque peut libérer l’enveloppe progressivement, sur présentation de devis ou de factures, suivant les conditions du prêt. Établissez un calendrier avec les entreprises : les acomptes, les achats de matériaux et les paiements en fin de chantier doivent correspondre à votre trésorerie disponible.
Gardez les devis et les factures. Si le chantier change en cours de route ou si un poste coûte plus cher, l’enveloppe initiale ne suffit pas nécessairement : votre réserve sert précisément à absorber cet écart.
Quelles aides pour les travaux de rénovation ?
MaPrimeRénov’ peut soutenir certains travaux de rénovation énergétique. L’éco-prêt à taux zéro permet, quant à lui, de financer des travaux énergétiques éligibles sans payer d’intérêts sur ce prêt. Ces dispositifs peuvent compléter un crédit immobilier ; leur accès, leur montant et leur articulation dépendent notamment du logement, du projet et, pour certaines aides, des ressources.
La simulation proposée par France Rénov’ donne une première estimation des aides mobilisables. Certaines dépenses exigent l’intervention de professionnels qualifiés. Préparez votre demande avant de lancer les travaux concernés : une facture déjà payée ne permet pas nécessairement d’obtenir une aide demandée après coup.
Dans votre budget de départ, distinguez les aides estimées de celles déjà accordées. Même lorsqu’une aide est attendue, prévoyez la trésorerie nécessaire pour payer les entreprises avant son versement éventuel.
Que contrôler avant de signer ?
- Les diagnostics remis par le vendeur. Lisez notamment le DPE et les documents concernant les installations, les matériaux ou les risques applicables au bien. Ils orientent la visite et les postes à chiffrer, sans remplacer une inspection complète.
- La toiture et la structure. Repérez les traces d’infiltration, les déformations et les fissures. Une trace ancienne ne suffit pas à déterminer sa cause : un avis technique peut distinguer un défaut superficiel d’un désordre plus lourd.
- L’humidité et la ventilation. Cherchez les odeurs persistantes, les cloques et les moisissures. Recouvrir un mur ne traite pas une fuite ou une ventilation insuffisante.
- Les réseaux et le chauffage. Identifiez l’état apparent du tableau électrique, de la plomberie et des équipements. Demandez les documents disponibles sur leur entretien et les travaux déjà réalisés.
- Les travaux passés et futurs. Une extension ou une transformation ancienne peut avoir été réalisée sans autorisation. Demandez les documents relatifs aux travaux existants. Pour votre projet, les règles d’urbanisme peuvent imposer une déclaration ou un permis avant le chantier.
Avant le compromis, faites intervenir une entreprise pour les postes qui changent réellement le budget. Inscrivez aussi au compromis une condition suspensive d’obtention du prêt : si le financement est refusé dans le délai prévu, elle permet de renoncer à l’achat sans pénalité.
Comment négocier sans bloquer la vente ?
Appuyez votre offre sur des éléments concrets : devis de toiture, remise en état de l’électricité, isolation ou traitement d’une infiltration. Comparez aussi le prix demandé à celui de maisons semblables en bon état. Une cuisine qui ne correspond pas à vos goûts constitue un argument moins solide qu’un défaut technique documenté.
Présentez un montant cohérent avec votre budget et expliquez les principaux postes retenus. Le coût des travaux ne se déduit pas automatiquement euro pour euro du prix affiché : le vendeur a peut-être déjà tenu compte de l’état de la maison.
- Estimation des travaux d’une maison avant achat : méthode et budget - 10 novembre 2026
- Maison à vendre dans le 95 avec travaux : prix repérés, budget de rénovation et critères de visite - 9 novembre 2026
- Studio : gagner de la place sans renoncer à un vrai couchage - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Maison, terrain ou neuf à Estrablin : que comparer avant d’acheter ?
 Prêter de l’argent à son fils pour un achat immobilier : prêt, donation et fiscalité
 Rénover une ferme gasconne : diagnostic, matériaux compatibles et budget réaliste
 Investir à Montpellier : demande locative, prix et rendement réel