Investissement locatif à Pau : le rendement se joue autant dans les charges que dans le prix
Pau peut constituer une piste intéressante pour acheter un logement à louer, notamment un studio ou un T2 destiné aux étudiants et aux jeunes actifs. Mais un prix accessible ne garantit ni une location rapide ni un investissement rentable. La décision doit reposer sur trois éléments : un emplacement adapté au locataire visé, un loyer réaliste et des dépenses intégralement chiffrées.
Pour départager deux biens, mieux vaut donc comparer leur fonctionnement locatif plutôt que leur seul prix au mètre carré. Voici les repères à examiner avant de faire une offre.
Partir des locataires plutôt que des annonces immobilières
L’Université, les écoles, l’IUT et les pôles d’activité comme Hélioparc contribuent à l’intérêt locatif de Pau. La présence de Total dans l’environnement économique local est également un facteur à considérer. Ces établissements ne garantissent toutefois pas une demande pour n’importe quel logement : les trajets, le budget et la durée d’occupation restent déterminants.
Horiz identifie notamment les étudiants, jeunes travailleurs, apprentis et stagiaires comme des publics susceptibles de rechercher des petites surfaces. Son analyse privilégie les studios et T2 meublés près du campus ou du centre-ville. C’est une hypothèse de ciblage à vérifier sur le terrain, pas une assurance contre la vacance.
Studio ou T2 : deux logiques différentes
Un studio peut convenir à une personne seule cherchant un logement fonctionnel avec un budget contenu. Vérifiez particulièrement l’espace de travail, le rangement et le coût du chauffage. Un T2 peut élargir la cible aux jeunes actifs ou aux couples, à condition que le loyer total reste compatible avec leurs revenus. La pièce supplémentaire ne justifie pas automatiquement n’importe quel supplément de loyer.
Le cadre de vie palois, entre Pyrénées et Atlantique, complète cette attractivité. Il ne faut cependant pas confondre agrément résidentiel et demande solvable. Pour tester votre projet, demandez à plusieurs professionnels locaux quels logements comparables se louent réellement, à quel loyer et après quel délai.
Comparer les secteurs à l’échelle du trajet quotidien
Le nom du quartier donne une première orientation, mais la rue et l’immeuble comptent davantage. Un arrêt de bus proche n’est utile que si la ligne dessert la destination recherchée aux bons horaires. La gare TGV apporte une accessibilité supplémentaire, sans remplacer les déplacements quotidiens vers les études ou le travail.
| Secteur à examiner | Logique de recherche | Vérification prioritaire |
|---|---|---|
| Centre-ville | Petite surface proche des commerces et services | Bruit, luminosité, état de l’immeuble et stationnement |
| Secteur universitaire | Studio ou T2 pour étudiants et personnels | Trajet réel vers le campus et concurrence locative |
| Dufau-Tourasse | Emplacement à comparer selon la destination du locataire | Desserte, charges et environnement immédiat |
| Pau Nord | Logement sélectionné selon les pôles d’études ou d’emploi visés | Temps de parcours et dépendance à la voiture |
Visitez à plusieurs horaires : une rue calme en journée peut changer d’ambiance le soir. Testez aussi le parcours jusqu’aux commerces et aux transports. Pour un étudiant sans voiture, une liaison simple peut peser davantage qu’une surface légèrement supérieure.
Enfin, vérifiez l’adresse exacte des annonces élargies à l’agglomération. Un programme présenté comme proche de Pau peut se situer dans une autre commune, notamment Billère. Comparez alors le marché de cette adresse, et non une moyenne supposée de Pau.
Établir le prix acceptable à partir du revenu net
Les prix affichés ne sont pas les prix effectivement conclus. Dans les annonces SeLoger examinées, les montants au mètre carré comprennent notamment 2 347 €/m², 3 173 €/m² et 7 048 €/m². Ces offres hétérogènes ne permettent pas de calculer un prix moyen palois : état, emplacement, occupation et nature de la vente peuvent modifier fortement la comparaison.
Consultez les prix des transactions immobilières : Explorez les valeurs foncières déclarées pour les ventes immobilières en France grâce à l’outil officiel DVF.
Rapprochez chaque bien de transactions comparables, puis estimez son loyer à partir de logements similaires : surface, mobilier, DPE, extérieur, étage et stationnement. Distinguez systématiquement le loyer hors charges du montant charges comprises.
Une simulation qui sépare rendement et trésorerie
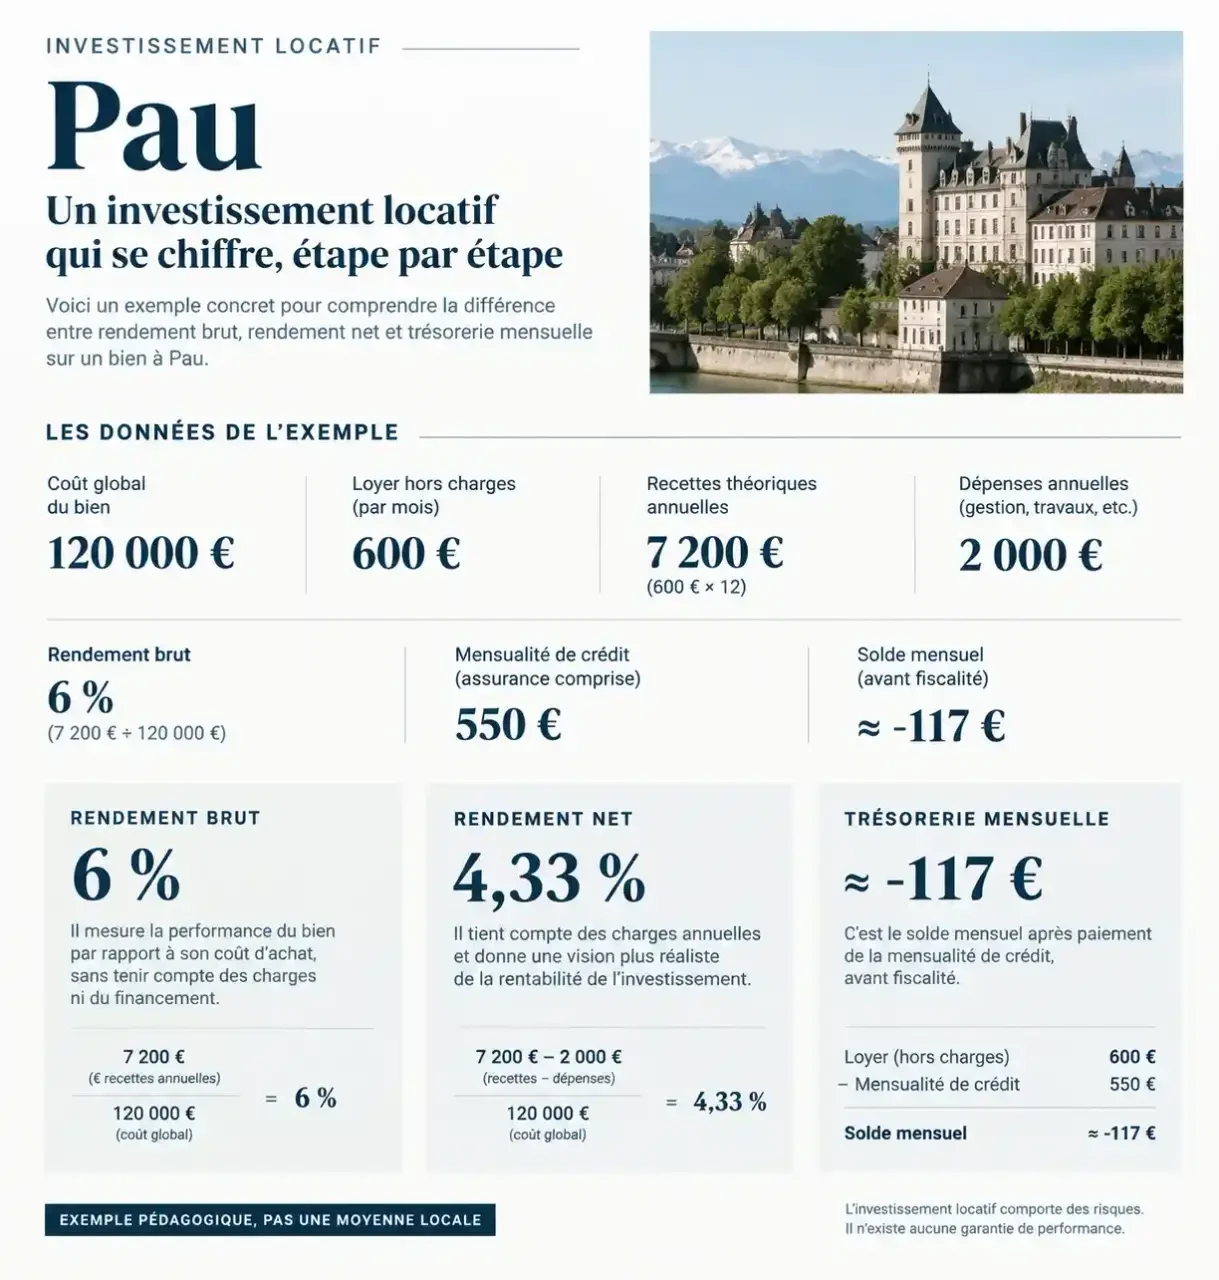
Le rendement brut rapporte les loyers annuels hors charges au coût retenu pour l’opération. Pour une comparaison prudente, utilisez un coût global comprenant achat, frais d’acquisition, travaux et mobilier. Le rendement net retranche ensuite les dépenses supportées par le propriétaire, selon une convention explicitement définie.
Exemple pédagogique, sans valeur de moyenne locale : pour un coût global de 120 000 € et un loyer hors charges de 600 € par mois, les recettes théoriques atteignent 7 200 € par an, soit 6 % brut. Avec 2 000 € de dépenses annuelles non récupérables et provisions retenues dans cette hypothèse, le rendement ressort à 4,33 % avant financement et impôt.
Si la mensualité de crédit, assurance comprise, est de 550 €, le solde mensuel devient alors d’environ −117 €, avant fiscalité. Un rendement positif peut donc s’accompagner d’un effort d’épargne. L’autofinancement ne se déduit jamais de la seule typologie du logement.
Prévoyez une réserve de trésorerie comme une valve de décharge : elle absorbe un décalage entre une dépense immédiate et des loyers étalés dans le temps. Un appel de fonds de copropriété peut fragiliser un projet pourtant rentable sur l’année. Testez séparément la rentabilité et votre capacité à payer plusieurs dépenses rapprochées sans attendre le prochain loyer.
Choisir une stratégie compatible avec votre disponibilité
Le mode de location doit répondre à un besoin identifié et à votre capacité de gestion. Le meublé n’est pas systématiquement supérieur à la location nue : équipement, rotation et fiscalité peuvent modifier le résultat.
- Meublé étudiant : pertinent près des établissements, avec un budget de mobilier et une organisation des changements d’occupants.
- Location nue : adaptée à un projet résidentiel plus durable, sous réserve d’un logement et d’un loyer cohérents avec la cible.
- Colocation : à étudier si les chambres, les espaces communs et l’isolation permettent une cohabitation confortable.
- Courte durée : à envisager seulement après vérification des règles locales, du règlement de copropriété et des coûts d’exploitation.
Le LMNP, ou location meublée non professionnelle, désigne un cadre fiscal et non une garantie de rendement. Faites comparer les options selon votre situation et les règles applicables au moment de l’achat.
Le neuf et l’ancien se départagent sur leur coût complet, leurs prestations et leurs dépenses prévisibles. Un immeuble de rapport concentre davantage de responsabilités techniques. Quant au viager occupé et à la nue-propriété, ils ne répondent généralement pas à un objectif de loyers immédiats : les droits conservés par l’occupant ou l’usufruitier doivent être examinés avant toute comparaison.
Conditionner l’achat à des vérifications documentées
Avant de vous engager, demandez les documents permettant de confirmer les hypothèses financières. La taxe foncière et les charges peuvent absorber une part importante du loyer. Un chauffage individuel ne suffit pas, à lui seul, à garantir une copropriété peu coûteuse.
- Examiner la copropriété : procès-verbaux d’assemblée générale, impayés, travaux votés ou envisagés et répartition des charges.
- Contrôler le logement : DPE, décence, ventilation, humidité, installations et faisabilité des rénovations énergétiques.
- Vérifier la location : règlement de copropriété, contraintes applicables et, si le bien est occupé, bail, loyer et historique des paiements.
- Valider le budget : devis, financement, assurance, gestion, entretien, vacance et fiscalité.
Pour un investissement locatif à Pau, retenez finalement le bien qui reste supportable avec un loyer prudent, une période sans occupant et des dépenses imprévues. Un achat robuste vaut mieux qu’un rendement séduisant sur annonce, surtout lorsque sa réussite dépend d’hypothèses trop favorables.
- Estimation des travaux d’une maison avant achat : méthode et budget - 10 novembre 2026
- Maison à vendre dans le 95 avec travaux : prix repérés, budget de rénovation et critères de visite - 9 novembre 2026
- Studio : gagner de la place sans renoncer à un vrai couchage - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Prix au m², vue et terrain : la vraie valeur d’un achat immobilier à Roussillon
 Achat immobilier à Saint-Gély-du-Fesc : quel budget pour une maison familiale ou une villa de prestige ?
 Investissement locatif à Angers : 4 à 7 % brut, mais quel bien résiste vraiment aux charges ?
 Investissement locatif à Marseille : un prix bas ne suffit pas à faire un bon rendement